高盛 统一企业中国(0220.HK)26年第三季度前瞻:预计第三季度销售稳定,利润率保持韧性,由组合升级支撑:Disciplin
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计统一企业中国2026年第三季度销售额将同比保持稳定。 饮料业务受消费情绪疲软及7-8月不利天气影响,尽管9月因天气改善、低基数及假期出行带动出现温和环比回升,但仍面临压力;方便面业务则在高端化及更理性的竞争环境下延续了2026年上半年的增长趋势。 公司第三季度利润预计将实现约1%的同比韧性增长,主要得益于方便面组合升级及饮料业务的纪律性支出控制,部分抵消了PET成本回升(回升至Rmb9.1k/t)及产能利用率下降带来的毛利率压力。 高盛维持对该股的“中性”评级,目标价为8.36港元。
主要观点
- 2026年第三季度销售额预计同比持平,饮料业务受天气和消费情绪拖累,方便面业务表现稳健。
- 第三季度利润预计实现约1%的同比温和增长,展现利润率韧性。
- PET原材料成本压力回升,目前价格回到9,100元/吨。
- 方便面业务的高端化策略是长期利润率杠杆。
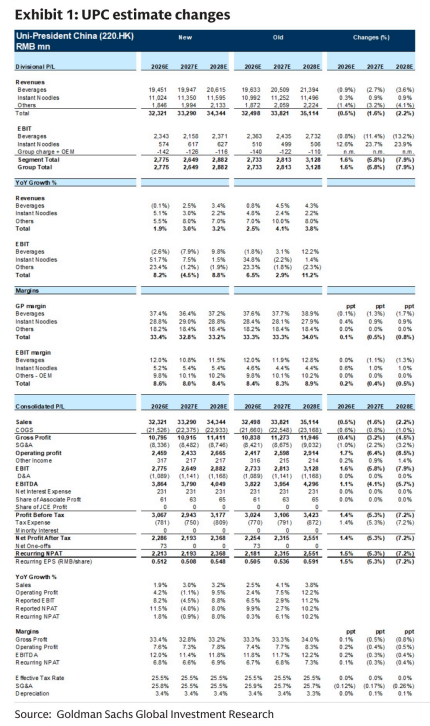
- 高盛下调2026-2028年销售预测1-2%,并下调2027/28年盈利预测5-7%。
- PET、糖和棕榈油仍是原材料成本的主要不确定性来源。
论述逻辑
- 饮料业务压力(天气/情绪)+ 方便面业务增长(高端化/竞争理性) -> 整体销售稳定 -> 成本压力(PET上涨)+ 组合升级/支出控制 -> 利润率韧性(约1%增长) -> 长期展望(原材料不确定性/渠道贡献) -> 评级与目标价调整。
关键展望
- 2027年原材料价格(PET、糖、棕榈油)仍存在不确定性。
- 方便面高端化及价值零售渠道将持续贡献销量,且不稀释营业利润率。
推荐标的
- 统一企业中国(0220.HK):中性评级,目标价8.36港元。
关键图表
图1. 统一企业中国预测调整