周天乐 张涵 行业研究 人形机器人系列(一):人形机器人产业史:从执行机器迈向物理智能体
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告回顾了人形机器人本体与机器人大脑过去70年的演进史,指出本体正向自主执行通用任务发展,大脑则从虚拟交互迈向物理交互,VLA模型与世界模型成为关键技术方向。 当前,大脑成熟度不足与高质量交互数据稀缺成为应用落地的核心瓶颈。 报告认为,下游应用中工业场景为早期试训场,商业服务为过渡,家庭场景为最终目标。 随着产业由小批量定制迈向规模化量产,整机价格中枢预计未来十年从30-50万下移至10-20万。 预计到2035年,中国人形机器人市场空间将达2487.1亿元,2025-2035年CAGR达86.44%。 在落地节奏上,工业场景经济性暂未显现,特种作业有望率先大规模应用;家庭场景实用功能落地尚早,情绪陪伴是当前优先探索的方向。
主要观点
- 机器人本体经历了从固定编程替代重复劳动,到运控算法突破实现动态仿生,再到2022年以来迈向自主执行通用任务的三次代际演进。
- 机器人大脑从依赖人工编码专家规则,演进至深度学习与大模型的感知理解,再到2023年以来VLA模型与世界模型打通物理交互。
- 人形机器人的核心瓶颈在于大脑成熟度不足,由于高质量真实场景交互数据稀缺,VLA模型较难涌现泛化性,世界模型有望成为下一代技术路线。
- 在下游应用场景中,工业场景结构化程度高成为早期试训场,商业服务场景难度适中作为过渡,家庭场景市场广阔但壁垒最高,是最终目标。
- 供给端正由小批量定制阶段迈向规模化量产阶段,整机价格中枢预计未来十年从30-50万下移至10-20万。
- 预计到2035年中国人形机器人市场空间达2487.1亿元,2025-2035年CAGR达86.44%。
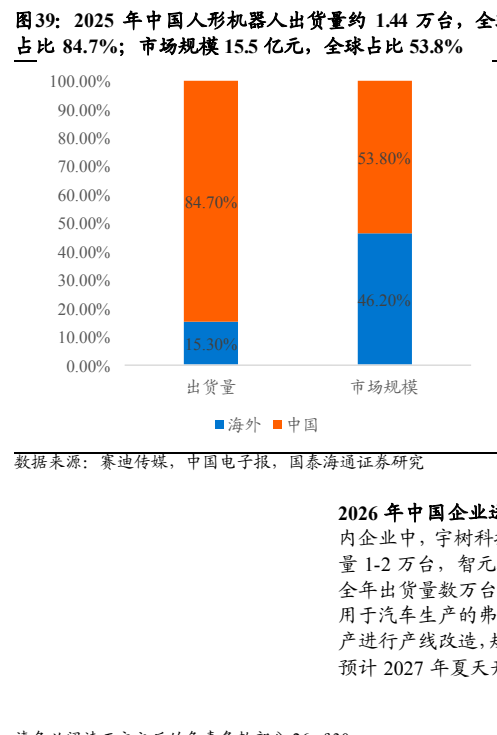
- 2025年全球人形机器人出货量约1.7万台,中国出货量约1.44万台占比84.7%,其中宇树科技出货量超5500台位居全球第一。
- 2026年中国企业进一步扩大量产规模,宇树科技目标出货1-2万台,智元机器人预计全年出货数万台。
- 家庭场景具备功能、情绪与社会价值,2024年我国家务劳动参与率为64.9%,参与者日均耗时近2小时,人形机器人有望解放繁琐家务。
论述逻辑
- 报告从历史脉络出发,剖析机器人本体与大脑的融合趋势,指出自主执行通用任务的核心在于大脑泛化能力,而当前面临高质量交互数据稀缺的瓶颈,由此推导出世界模型等新型架构的技术必要性。
- 在应用场景推演上,报告依据环境复杂度与任务难易程度,构建了工业试训、商业过渡、家庭普及的递进落地路径。
- 结合当前量产降本趋势以及各场景未来的需求量测算,报告量化了中国市场到2035年达2487.1亿元的广阔空间。
关键展望
- 世界模型有望成为下一代技术路线,如何设计世界模型并与VLA结合形成兼具动作映射与物理泛化的新型架构是大脑模型未来重点。
- 特种作业可替代高危人工岗位,经济约束宽松,有望率先替代人工实现大规模应用。
- 在消费级价格定位下挖掘简单互动功能,体现产品情绪陪伴价值,是当前C端市场人形机器人值得优先探索的产品方向。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 人形机器人融合了本体与大脑0余年发展成果正在逐步实现应用落地

图5. 多模态大模型将视觉与语言纳入统范式
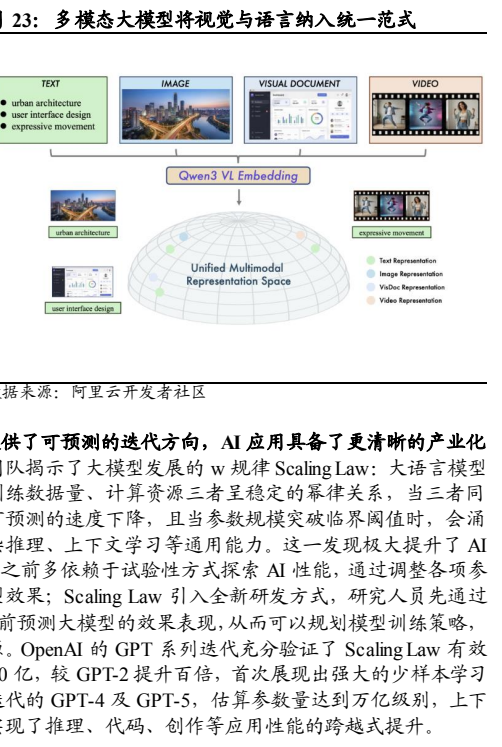
图6. 表11. 人形机器人与业机器人根据能力差异形成互补定位
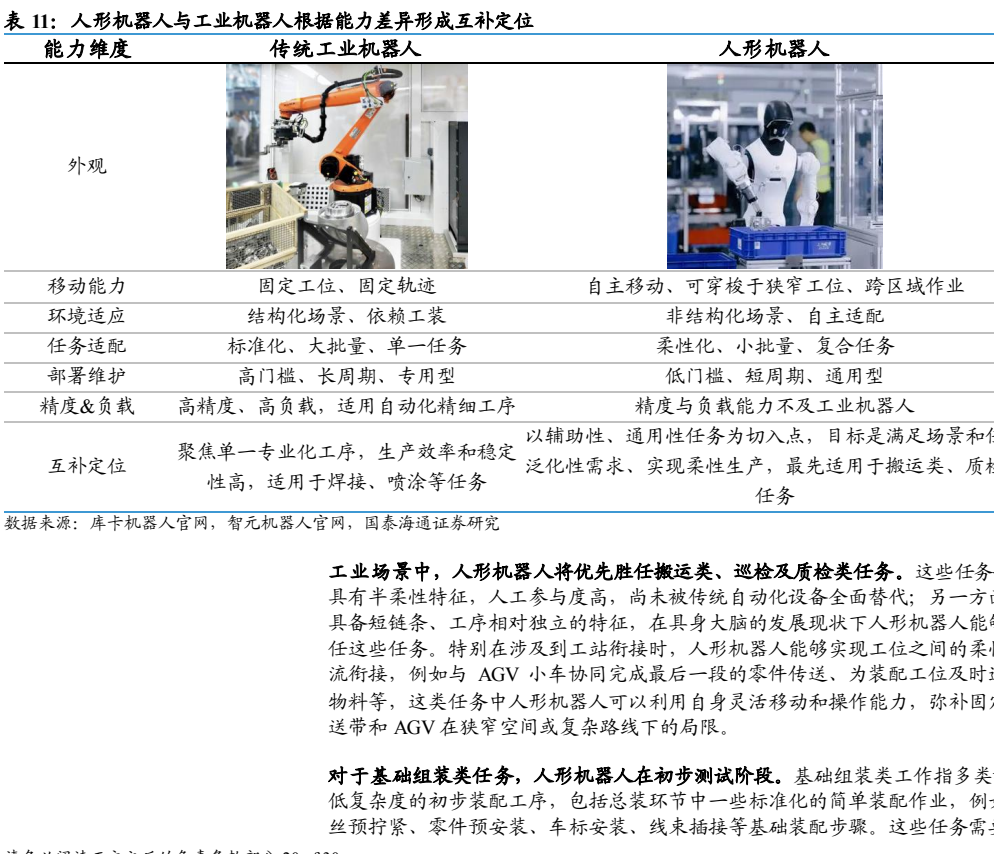
图7. 2025年中国人形机器人出货量约144万台全球