美国银行:美银 亚太科技硬件:ABF载板迈向卖方市场,AI驱动供需缺口持续扩大
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银将ABF载板行业2026/27/28年供不应求幅度预期由4%/10%/16%大幅上调至7%/14%/19%,判断行业正迈向卖方市场,核心驱动是服务器CPU TAM进一步上修(红利也惠及Ibiden)。 需求端,服务器CPU预计占2026/27/28年ABF载板需求的17%/21%/21%(2026年6月时预测为13%/14%/14%);供给端预计同期增长12%/22%/19%(不含Ibiden Gama厂EMIB-T口径),已计入Unimicron产能转移与NYPCB去瓶颈。 行业景气亦获AT&S上调FY26/27收入/利润率指引及SEMCO积极表态印证。 美银重申买入Unimicron/NYPCB/Kinsus并全面上调目标价:Unimicron由NT$1,200升至NT$1,400(2028E EPS上调21%,P/E由33x升至35x,估值期2H27-1H28E不变);NYPCB为NT$1,700(2026/28E EPS上调18-21%);Kinsus由NT$1,070升至NT$1,250(2027/28E EPS上调12%/26%),后两者均基于35x 2H27-1H28E P/E。 Unimicron 2027/28年ABF产能各扩张30%以上、高价值项目2H26收入占比将达50%以上;Kinsus的AI CPU收入占比预计2027年由约5%升至约15%,并获客户资助NT$60-80bn设备资本开支、自2028年带来7-8个百分点毛利率提振。 自下而上2030年EPS情景显示,Unimicron/NYPCB/Kinsus基准情景为NT$86.0/86.1/52.7,较2028年净利润隐含78%/71%/39%的上行空间。
主要观点
- ABF载板行业供不应求显著恶化:2026/27/28年缺口预期由4%/10%/16%上调至7%/14%/19%,行业向卖方市场演进。
- 服务器CPU是需求上修核心:预计占2026/27/28年ABF载板需求的17%/21%/21%,较2026年6月时预测的13%/14%/14%进一步上调。
- 供给端预计2026/27/28年增长12%/22%/19%,口径不含Ibiden Gama厂EMIB-T(载板结构不同),已计入Unimicron产能转移与NYPCB去瓶颈。
- 行业层面信号积极:AT&S上调FY26/27收入与利润率指引,SEMCO亦有正面评论。
- 2026E产能格局中Ibiden与Unimicron规模领先,Unimicron产能占比约20%。
- Unimicron是扩产最激进且加速高端化的供应商:2027/28年ABF产能各增30%以上;毛利率50%以上的高价值项目预计2H26占ABF业务收入50%以上,公司将更注重向客户出售研发投入带来的价值。
- Unimicron盈利与估值双升:2028E EPS上调21%,P/E由33x升至35x,目标价由NT$1,200升至NT$1,400,估值期维持2H27-1H28E。
- 美银预计Unimicron毛利率2027-28年达35-40%,伴随40%以上的收入CAGR;同时其对Unimicron 2027/28E营业利润较市场一致预期低9%/6%(对经营杠杆/费用假设更保守)。
- Kinsus受益AI:AI CPU/GPU及ASIC项目(毛利率35%以上)收入贡献上升,AI CPU收入占比预计2027年达约15%(2026年约5%)。
- Kinsus ABF业务毛利率预计2027/28年达35-40%/40-45%,支撑为2027年全年约10%的环比ASP上调及客户资助NT$60-80bn设备资本开支自2028年带来7-8个百分点毛利率提振;叠加光模块机会(客户含LITE/AAOI,2027年占BT载板收入20%,受益800G向1.6T/3.2T规格迁移),2027/28E EPS上调12%/26%,目标价升至NT$1,250(35x 2H27-1H28E P/E)。
- NYPCB 2026/28E EPS上调18-21%(毛利率假设增强),目标价NT$1,700基于35x 2H27-1H28E P/E,背后是2027-28E ROE与营业利润率扩张至37%/37%(2025-26E为13%/29%)。
- 自下而上2030年EPS情景:Unimicron/NYPCB/Kinsus基准情景为NT$86.0/86.1/52.7,牛市情景为NT$102.1/101.1/58.9;基准情景下较2028年净利润隐含上行78%/71%/39%,牛市情景112%/101%/55%。
论述逻辑
- 服务器CPU TAM再度上修(红利亦惠及Ibiden)→ 需求端:服务器CPU占ABF载板需求比例由13%/14%/14%上调至2026/27/28年的17%/21%/21%,总需求预测抬升。
- 供给端微调(计入Unimicron产能转移与NYPCB去瓶颈、剔除Ibiden Gama厂EMIB-T)后2026/27/28年供给增长12%/22%/19% → 供需缺口由4%/10%/16%扩大至7%/14%/19% → 行业迈向卖方市场。
- 供不应求加剧 → 进一步提价与利润率改善(Unimicron高价值项目2H26收入占比50%以上;Kinsus 2027年约10%环比提价、客户资助资本开支自2028年带来7-8ppts毛利率增益)→ Unimicron/NYPCB/Kinsus的EPS全面上调。
- EPS上调叠加估值倍数抬升至35x(2H27-1H28E P/E,Unimicron由33x上调)→ 三只股票目标价全面上调(Unimicron NT$1,400、NYPCB NT$1,700、Kinsus NT$1,250)→ 重申买入评级。
关键展望
- 目标价估值期均为2H27-1H28E P/E:三标的均采用35x,Unimicron估值倍数由33x上调至35x。
- 自上而下2030年EPS情景(Unimicron):基准/牛市情景EPS为NT$67.0/NT$86.6,对应较此前2028年预估39%/80%的上行空间。
- 自下而上2030年EPS情景:基准情景下Unimicron/NYPCB/Kinsus较2028年净利润隐含上行78%/71%/39%,牛市情景112%/101%/55%。
- Kinsus目标价风险:上行风险为ABF供给更紧、SiP/AiP采用增加、竞争压力减轻、替代技术发展缓慢;下行风险为同业更激进ABF扩产、SiP/AiP采用疲弱、竞争加剧、技术发展不利;其35x倍数处于2013年以来8-40x历史区间中高端,对应2027-28E ROE与营业利润率回升至35%/25%(2025-26E为9%/10%)。
- NYPCB目标价上行风险:ABF供给更紧、SiP/AiP采用更高、PCB业务竞争压力减轻。
推荐标的
- Unimicron(欣兴,3037 TT):买入,目标价由NT$1,200上调至NT$1,400,基于35x 2H27-1H28E P/E(由33x上调);2028E EPS上调21%,2027/28年ABF产能各扩张30%以上,高价值项目2H26占ABF收入50%以上。
- NYPCB(南电,8046 TT):买入,目标价NT$1,700,基于35x 2H27-1H28E P/E;2026/28E EPS上调18-21%,2027-28E ROE与营业利润率扩张至37%/37%。
- Kinsus(景硕,3189 TT):买入,目标价由NT$1,070上调至NT$1,250,基于35x 2H27-1H28E P/E;2027/28E EPS上调12%/26%,AI CPU收入占比2027年升至约15%,另获客户资助NT$60-80bn资本开支。
关键图表
图1. 评级建议表:本报告提及的股票及评级
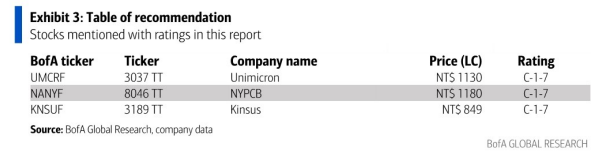
图2. ABF载板需求结构(新版)

图3. 欣兴2030年EPS情景分析

图4. 南亚电路板2030年隐含EPS较此前2028年EPS预测的上行空间
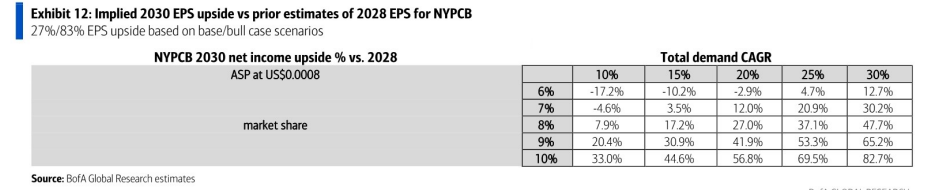
图5. 基于自下而上方法测算的台湾主要载板厂商2030年隐含EPS较此前2028年EPS预测的上行空间

图6. 欣兴利润表

图7. 南亚电路板利润表

图8. 景硕利润表
