高盛 美洲商业和信息服务:第三季度债券发行温和因素但主要增长动力仍然完好无损
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年第三季度全球债券发行量同比下降8%,此前第二季度曾增长34%。 尽管杠杆贷款和高收益债券发行分别下降54%和37%,但投资级债券发行增长25%,金融机构和结构性融资发行分别增长15%和3%。 高盛上调了标普全球(SPGI)和穆迪(MCO)的评级收入增长预测,并重申对两者的买入评级,理由是AI相关数据中心投资、健康的再融资渠道及并购融资增加。 展望2027年,预计美国投资级和高收益债券发行合计增长5%,欧洲增长7%。
主要观点
- 2026年第三季度全球债券发行量同比下降8%,月度表现波动。
- 投资级债券发行表现强劲,增长25%,抵消了杠杆融资的下滑。
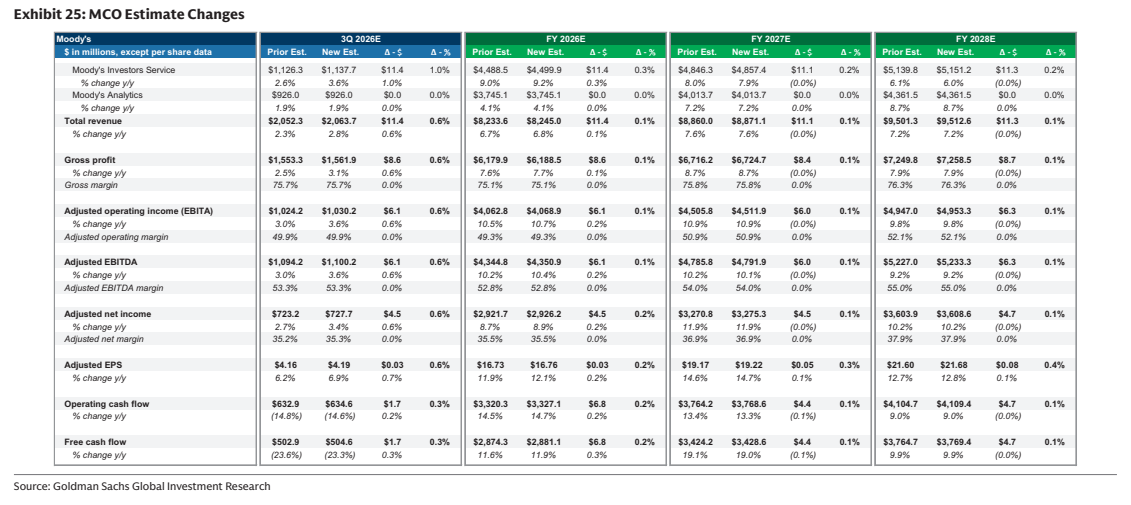
- 上调标普全球(SPGI)评级收入增长预测至3.3%,穆迪(MCO)至3.6%。
- 上调标普全球(SPGI)指数业务第三季度收入增长预测至17.0%。
- 标普全球(SPGI)的计费发行量(Billed Issuance)表现相对稳健。
- AI相关数据中心投资、再融资活动和并购融资是支撑投资级债券发行的关键因素。
论述逻辑
- 全球债券发行量在第三季度出现波动性下滑 -> 投资级债券的强劲表现部分抵消了杠杆融资的疲软 -> 标普全球和穆迪的业务受发行活动影响,但由于AI投资和并购融资等结构性驱动因素依然完好 -> 调整相关收入增长预测并维持买入评级。
关键展望
- 2027年美国投资级和高收益债券发行合计预计增长5%,欧洲增长7%。
- 高盛预测油价在2027年将出现下降。
推荐标的
- 穆迪(MCO):买入,目标价464.23美元。
- 标普全球(SPGI):买入,目标价407.82美元。
关键图表
图1. 债务再融资渠道是发行的关键驱动力,且在中期内保持稳健
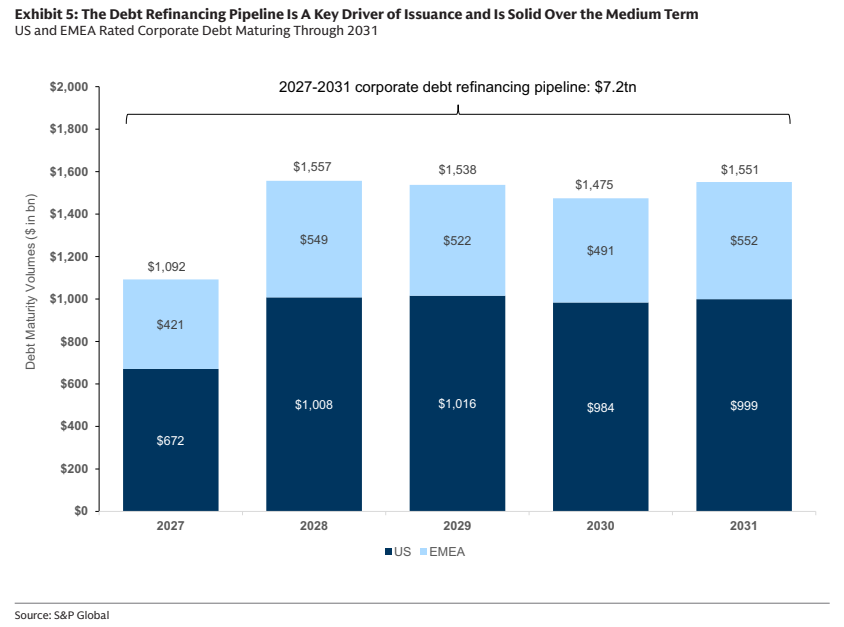
图2. 全球债务发行量增长与MCO评级收入增长对比,2008年第一季度至2026年第二季度
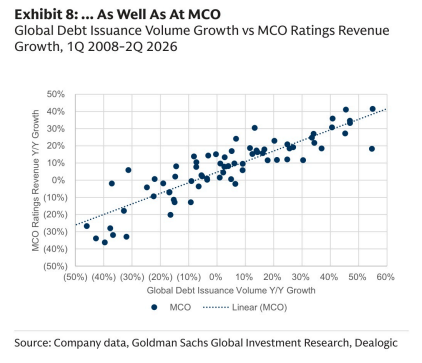
图3. 10年期美国国债收益率在9月上升
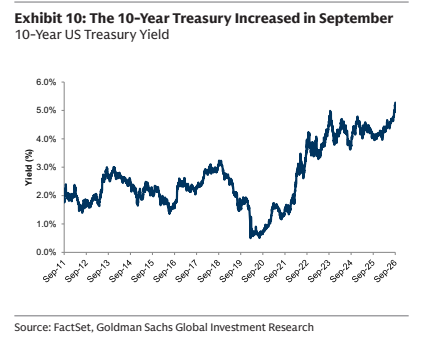
图4. 美国高收益债券利差在9月扩大
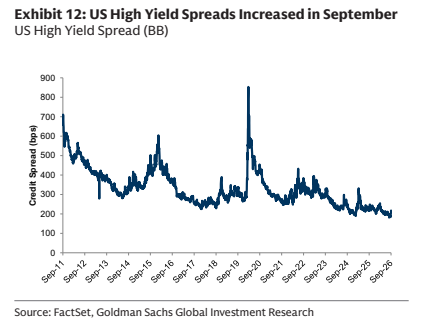
图5. 全球已宣布并购活动同比增长30%
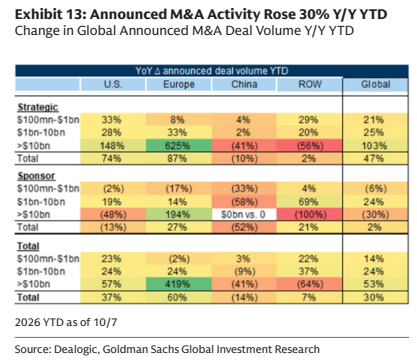
图6. 美国资本支出实现两位数增长,而国际资本支出实现中高个位数增长
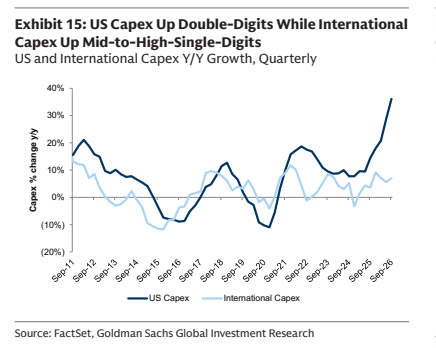
图7. 美国制造业PMI趋势上升,而其他地区下降
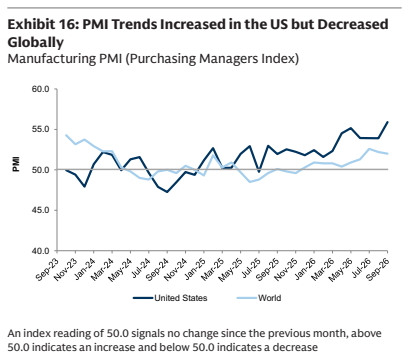
图8. 美国消费者信心指数下降
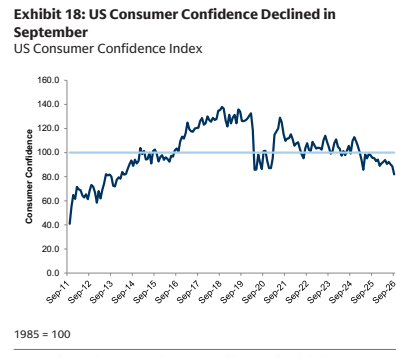
图9. 美国实际GDP增长预测放缓
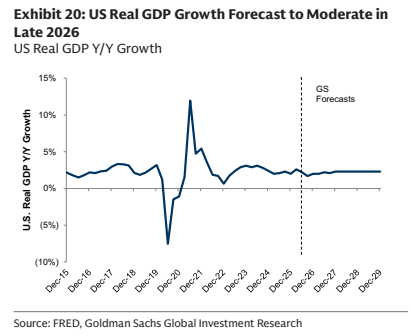
图10. 2026年全球GDP增长预测将略高于美国GDP增长
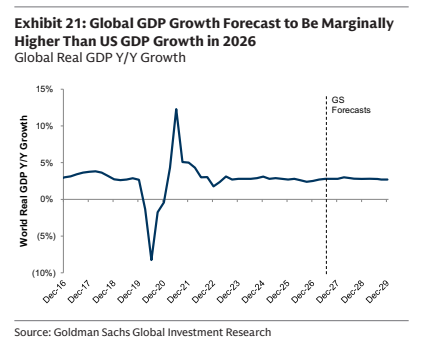
图11. MCO估值变动