国金证券 计算机行业研究:MUSE加速算力新叙事
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Meta 于 9 月 8 日推出消费级个人 Agent 应用 Muse,上线六天下载量达 90.2 万次、连续登顶美国及加拿大 App Store 免费榜并将 ChatGPT 挤至第二,带动 Meta 股价两周上涨 21%、远超同期标普 500 指数约 1% 的涨幅,标志 Agent 叙事从概念走向产品落地。 报告指出,过往 AI 算力需求依赖全球约 2870 万职业开发者(计入爱好者与学生约 4720 万),且 Claude Code 四周增速已降至 5.2%,而 Muse 面向十亿级消费用户(ChatGPT 月活已突破 10 亿),需求池扩大二十至一百倍,行业测算 2026-2030 年 token 消耗量增长 24 倍。 Muse 为每位用户配置 2 个 vCPU、8GB 内存及 100GB SSD 的专属云端虚拟机,算力负载从一次性推理转为常驻,CPU:GPU 配比有望从 1:4-1:8 切换至 1:1-1:2,服务器 CPU 市场预计从 2025 年约 290 亿美元扩张至 2030 年约 2370 亿美元、年复合增速约 52%。 供给端英特尔、AMD 已于 2026 年一季度末提价、头部厂商仅能交付约 50% 产能,英伟达单独销售 Vera CPU、Arm 推出自研 AGI CPU;需求向上传导至 FCBGA 型 ABF 载板,景硕科技 8 月单月营收同比增长 40.6%。 推理流量向边缘与分布式云外溢,Anthropic 与阿卡迈达成算力合作,阿卡迈云基础设施服务营收 9931.9 万美元、同比上升 39%,而 CPU 配比提升并未稀释 GPU 需求,Meta 全年资本开支指引高达 1300 亿至 1450 亿美元。 端侧 MUSE 将在未来数月接入 AI 眼镜并发布 Muse Charm,2026 年上半年全球 AI 眼镜出货量同比+263%、无显示产品占 96%。 报告沿海外算力与国内算力两条线列举大量相关标的但未给出个股评级,并提示用户增长、安全隐私、CPU 供给、平台生态与贸易摩擦五类风险。
主要观点
- Meta 于 9 月 8 日推出定位“世界首款面向所有人的个人 AI 代理”的 Muse,上线六天下载量达 90.2 万次、超越 Meta AI 自身同期纪录,连续登顶美国及加拿大 App Store 免费榜并将 ChatGPT 挤至第二,带动 Meta 股价两周上涨 21%、远超同期标普 500 约 1% 的涨幅,成为资本市场为 Agent 叙事定价的第一根钉子。
- 过往 AI 算力需求高度依赖代码场景,全球职业开发者仅约 2870 万人、计入爱好者与学生也仅 4720 万人,Claude Code 四周增速降至 5.2%;Muse 面向十亿级消费用户(ChatGPT 月活已突破 10 亿),个人 Agent 需求池较开发者池扩大二十至一百倍。
- 行业测算 AI 正进入“推理时代”,有望重塑 20-30 万亿美元知识工作市场并叠加接近 30 万亿美元消费市场,预计 2026-2030 年 token 消耗量增长 24 倍;微软已于 9 月 25 日重塑 Copilot 推出 Home、Code、Autopilot 三大模式,头部厂商效仿印证个人 Agent 路径。
- Muse 承诺为每位用户提供配备 2 个虚拟 CPU(vCPU)、8GB 内存及 100GB 固态硬盘的专属云端虚拟机,算力从“按需调用的一次性推理”转为“常开常驻的持续性负载”;若一年内达到 1 亿用户,需约 158 万颗服务器芯片、约 800PB 内存和 10,000PB SSD。
- Agent 串行控制流工作流落在 CPU 主场,真实 Agent 流水线中工具处理在 CPU 侧延迟占比最高可达 90.6%、大 batch 场景下 CPU 动态能耗可达系统总能耗 44%;CPU:GPU 配比有望从 1:4-1:8 切换至 1:1-1:2,每 GW 数据中心 CPU 核心数从约 3000 万颗跃升至 1.2 亿颗,服务器 CPU 市场从 2025 年约 290 亿美元扩张至 2030 年约 2370 亿美元、年复合增速约 52%。
- CPU 供给弹性几乎缺席:英特尔、AMD 已于 2026 年一季度末对多条产品线提价,头部厂商高管坦言仅能交付客户所需 CPU 产能的约 50%;英伟达开始单独销售 Vera CPU,Arm 结束 35 年纯授权历史推出自研 AGI CPU 并以 Meta 为首批发货伙伴,云厂商自研 CPU(Graviton、Cobalt、Axion)加速铺开。
- CPU 增量沿产业链向上游载板传导,每颗服务器 CPU 均需配套一片 FCBGA 型 ABF 载板,需求呈逐层放大效应;三星电机已与某北美 CPU 制造商签订 MLCC 长约,景硕科技 8 月单月营收 48.1 亿新台币、同比增长 40.6%,产能利用率约 85%、预计年底提升至 95%,并计划将 2027 年 ABF 月产能在 2026 年底基础上提升 25%。
- Agent 负载向网络与边缘侧外溢,Anthropic 与阿卡迈达成算力合作,标志头部模型厂商推理需求开始锁定分布式云与边缘基础设施;阿卡迈今年 8 月发布的二季报显示云基础设施服务营收 9931.9 万美元、同比上升 39%。
- CPU 配比提升并非 GPU 需求的此消彼长,token 消耗量级跃升放大整体推理算力总盘子;Meta 全年资本开支指引已高达 1300 亿至 1450 亿美元并同步加码自研 CPU 与云端算力部署,本轮景气周期具备需求主体扩大、消耗时长拉长、硬件结构拓宽三重驱动。
- Meta 在 2026 年 9 月 Connect 大会宣布未来数月将把 MUSE 引入 AI 眼镜,构建“第一视角感知-多模态理解-任务规划-跨应用执行”端云协同闭环,并新增 Walmart、Best Buy、PayPal、Expedia、Instacart、Notion、GitHub 和 Box 等连接器,连接器数量及调用成功率比单一模型评测更直接影响端侧 Agent 使用频率。
- Meta 首次展示口袋式语音硬件 Muse Charm,目前仅制造少量样机、尚未公布价格与上市细节,暂计划赶在今年 12 月假日购物季发售;硬件竞争要素将从显示面积和单机算力部分迁移至麦克风阵列、摄像头、低功耗 SoC、端侧内存及云端 Agent 服务能力。
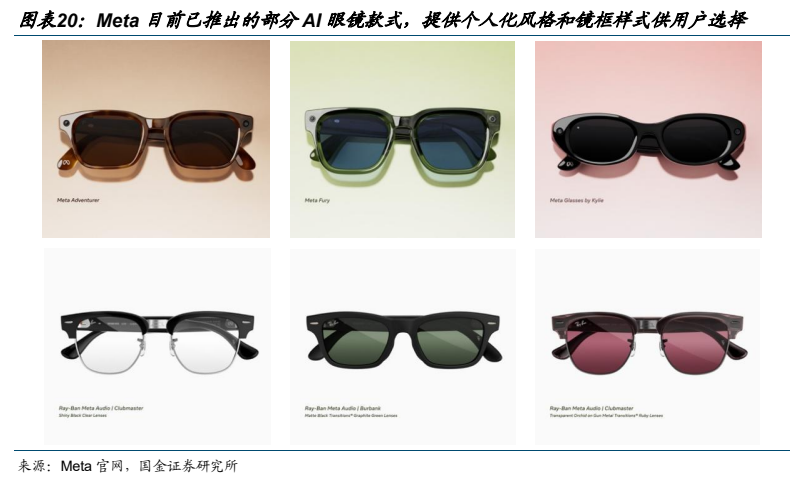
- Counterpoint 统计 2026 年上半年全球 AI 眼镜出货量同比+263%、无显示 AI 眼镜占比达 96%,Meta 已有数百万用户每天使用其 AI 眼镜、Essilor Luxottica 2026 年二季度 AI 眼镜收入接近同比翻倍;Meta 预计 2026 年底在 Ray-Ban、Oakley 和 Meta Glasses 品牌下提供超过 100 种款式、起售价 249-449 美元不等,MUSE 补齐杀手级应用后行业进入“量增+规格升级”阶段。
论述逻辑
- Meta 上线消费级个人 Agent 应用 Muse → 六天下载 90.2 万次、登顶美加 App Store、股价两周+21% → Agent 叙事首次以实际下载数据而非想象获得资本市场定价。
- 需求池从约 2870 万开发者切换至十亿级消费用户、扩大二十至一百倍 → 行业测算 2026-2030 年 token 消耗量增长 24 倍 → AI 进入“推理时代”,算力需求空间被重新打开。
- Muse 每用户一台 2 vCPU/8GB 内存/100GB SSD 常驻虚拟机 → 算力从一次性推理转为持续性负载,CPU 与存储率先受益 → Agent 串行控制流工作落在 CPU 主场 → CPU:GPU 配比从 1:4-1:8 切换至 1:1-1:2,服务器 CPU 市场向 2030 年约 2370 亿美元扩张。
- 供给弹性缺席 → 英特尔/AMD 提价、头部厂商仅能交付约 50% 产能,英伟达/Arm/云厂商自研 CPU 入场 → 每颗服务器 CPU 配套一片 FCBGA 型 ABF 载板、量价齐升(景硕 8 月营收+40.6% 验证)→ 推理流量外溢至边缘(Anthropic 与阿卡迈合作)→ CPU 占比提升不稀释 GPU,Meta 1300 亿-1450 亿美元资本开支放大全链条需求 → 算力全产业链景气上行。
- 端侧 MUSE 接入 AI 眼镜、发布 Muse Charm → 硬件重心从屏幕 App 转向传感器、端侧处理与云端服务 → AI 眼镜 26H1 出货同比+263% 进入“量增+规格升级”阶段 → 短期拉动摄像头、CIS、麦克风、低功耗 SoC 等器件,长期光学、微显示价值有望进一步提升。
关键展望
- Meta 宣布未来数月将把 MUSE 引入旗下 AI 眼镜,并已于 Muse 上线两周内向开发者开放连接器构建权限,接入 Gmail、Spotify、OpenTable 等第三方服务,探索“代理对代理”的交易抽佣变现。
- Muse Charm 将在 2026 年内披露更多信息,价格、芯片、摄像头、连接方式、续航及具体上市时间尚未正式公布,暂计划赶在今年 12 月假日购物季发售;其量产时间、定价及是否必须绑定 MUSE 订阅是验证独立 Agent 硬件需求的重要节点。
- 行业测算层面:2026-2030 年 token 消耗量增长 24 倍;服务器 CPU 市场从 2025 年约 290 亿美元扩张至 2030 年约 2370 亿美元、年复合增速约 52%;AI Agent 时代每 GW 数据中心所需 CPU 核心数将从约 3000 万颗跃升至 1.2 亿颗。
- 景硕科技当前产能利用率约 85%、预计年底提升至 95%;为响应北美 AI 芯片及云厂商客户 2027-2029 年产能配置洽谈,计划将 2027 年 ABF 月产能在 2026 年底基础上提升 25%,新增产能以高端 AI 载板为主。
- Meta 预计 2026 年底将在 Ray-Ban、Oakley 和 Meta Glasses 等品牌下提供超过 100 种 AI 眼镜款式,各产品条线起售价在 249-449 美元不等;新推出的 Meta Glasses 续航超过 8 小时。
- 风险验证点:若 2027 年前后 CPU 新产能集中释放(含自研 CPU 与云厂商定制芯片放量),供需格局可能逆转、提价逻辑与“CPU 复兴”叙事存在回撤风险;Muse 上线以来已暴露零日漏洞、遭电商平台封锁访问(如亚马逊已采取的行动),安全隐私事件与平台封锁可能冲击个人 Agent 渗透曲线;另有用户增长与商业化不及预期、贸易摩擦与出口管制风险。
推荐标的
- 海外算力相关标的(报告主题列举,未给出个股评级与目标价):工业富联、中际旭创、东山精密、新易盛、光智科技、AXTI、天孚通信、光迅科技、源杰科技、华盛昌、联讯仪器、云南锗业、先导基电、唯科科技、胜宏科技、方正科技、景旺电子、生益科技、鹏鼎控股、深南电路、沪电股份、生益电子、中钨高新、联瑞新材、德福科技、南亚新材、奥士康、海亮股份、鼎泰高科、杰美特、欧科亿、新锐股份、麦格米特、江海股份、欧陆通、火炬电子、海星股份、三环集团、风华高科、四方股份、阳光电源、天岳先进、英维克、海鸥股份、蓝思科技(元拾科技)、飞龙股份、大元泵业、领益智造(立敏达)、冰轮环境、力量钻石、沃尔德、四方达、国机精工、九州一轨、斯莱克等。
- 国内算力相关标的(报告主题列举,未给出个股评级与目标价):寒武纪、海光信息、长鑫科技、东阳光、利通电子、中芯国际、华虹半导体、华达科技、摩尔线程、天数智芯、沐曦股份、壁仞科技、协创数据、禾盛新材、华丰科技、杰华特、京基智农、中科曙光、浪潮信息、利扬芯片、胜蓝股份、华勤技术、国科微、中国长城、晶科科技、罗曼股份、盈峰环境、芯原股份、亿田智能、明略科技、豫能控股、星环科技、鸿日达、盛视科技、神州数码、润泽科技、大位科技、润建股份、奥飞数据、瑞晟智能、科华数据、潍柴重机、杰创智能、奥尼电子等。
关键图表
图1. 图表 2: Muse 在美国 Apple App Store 的排名
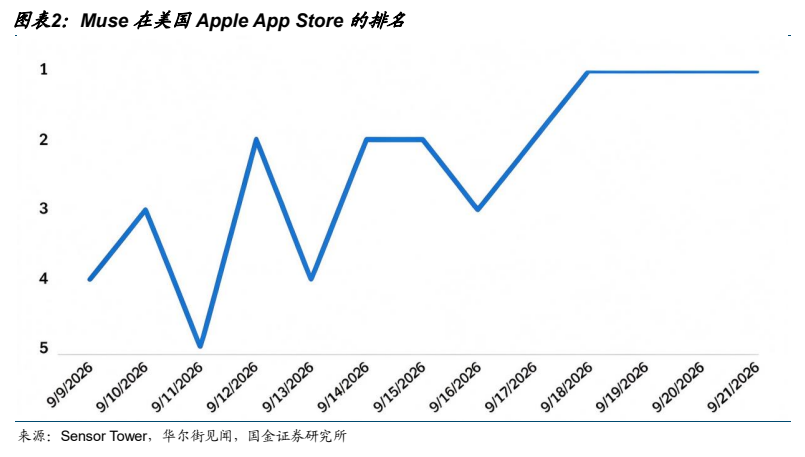
图2. 图表 4: 天花板不在一个量级:Coding 对着几干万人,Agent 对着几十亿人
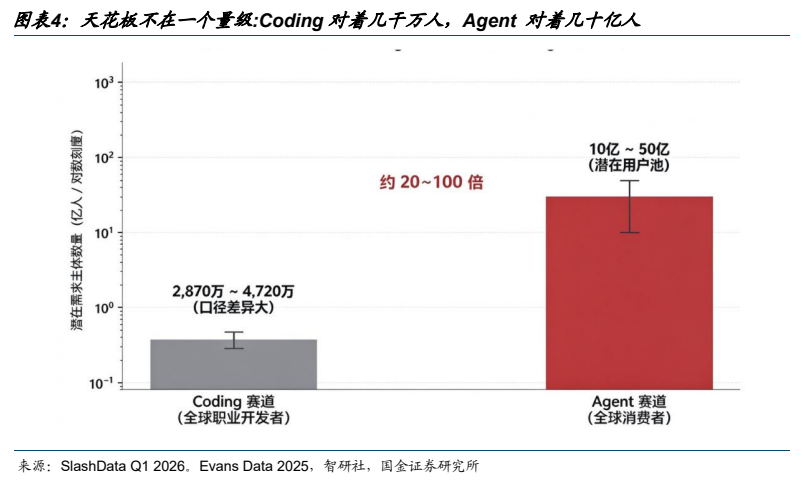
图3. 图表 5: Agent 凭什么吃掉更多算力:单次任务 Token 消耗的跃迁
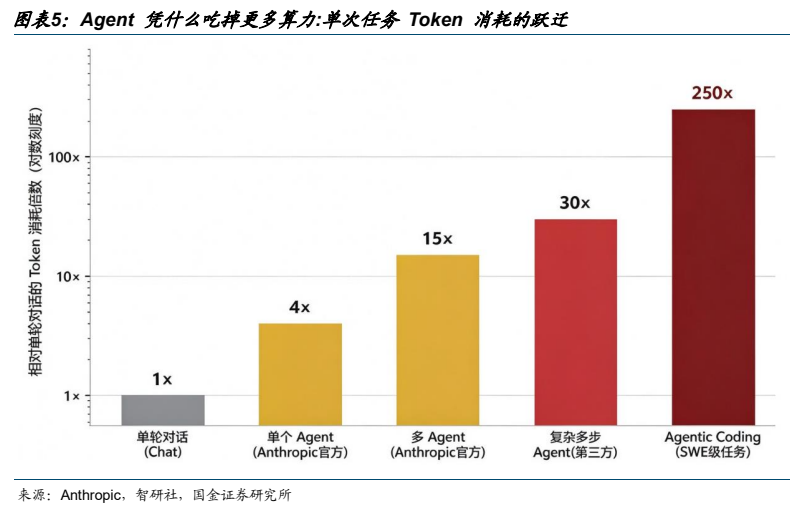
图4. 图表 7: Nvidia Vera CPU
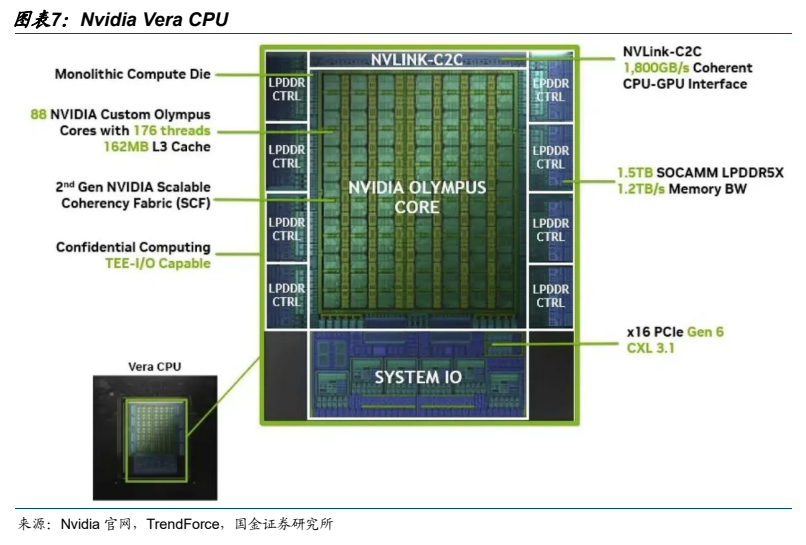
图5. 图表 9: 2026 年至 2028 年间 ASIC 设计服务提供商预计将获得的项目
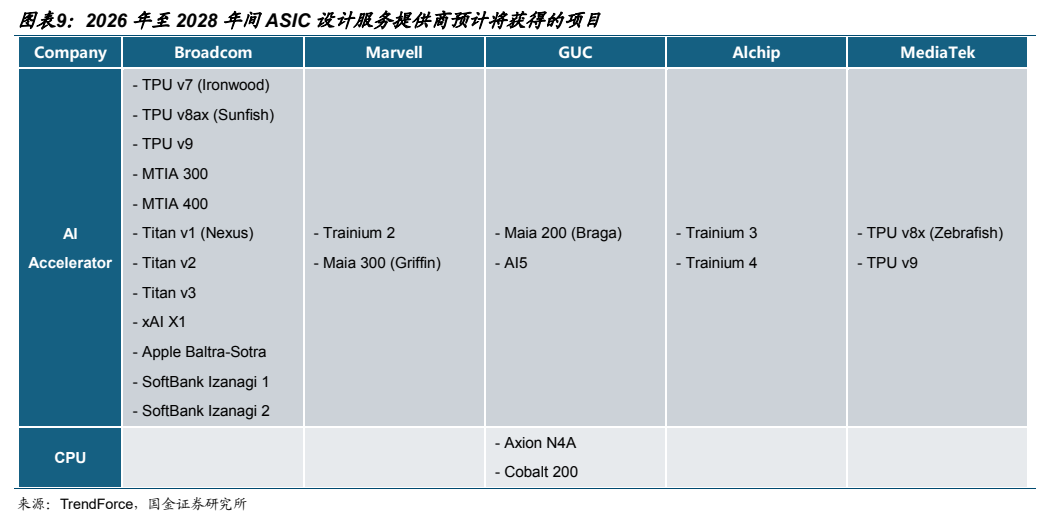
图6. 图表 11: AKAMAI 今年 8 月发布的二季报显示,公司云基础设施服务营收为 9931.9 万美元,同比上升 39%
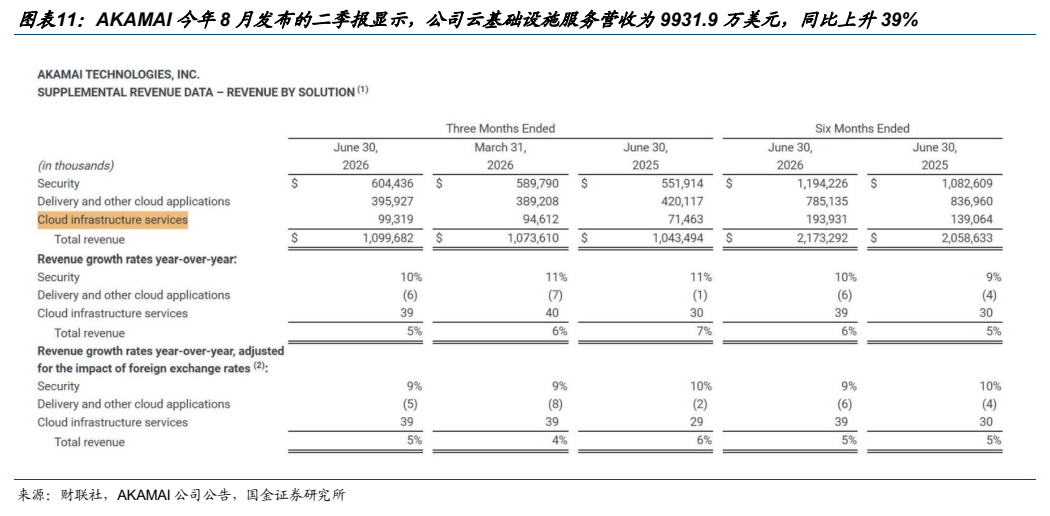
图7. 图表 13: Meta 创始人兼首席执行官马克·扎克伯格(Mark Zuckerberg)在 Connect 2026 大
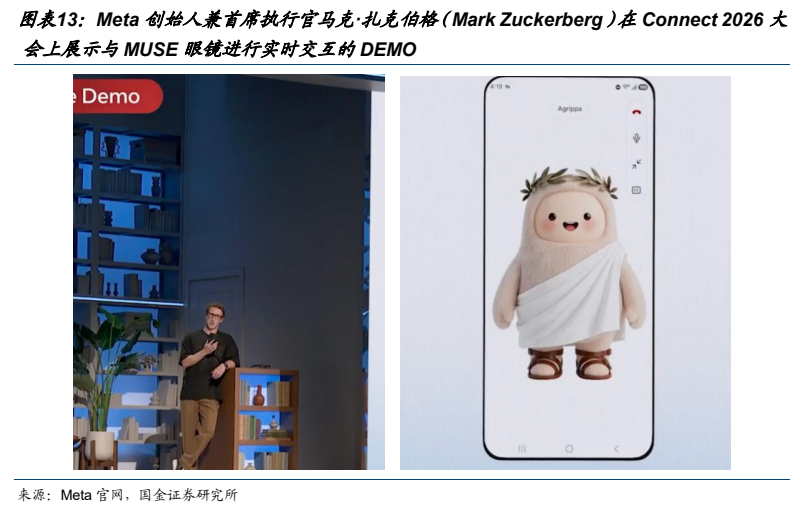
图8. 图表 15: Muse 在 demo 中展示出可帮助用户检测机票价格下降并提示用户考虑重新预订、
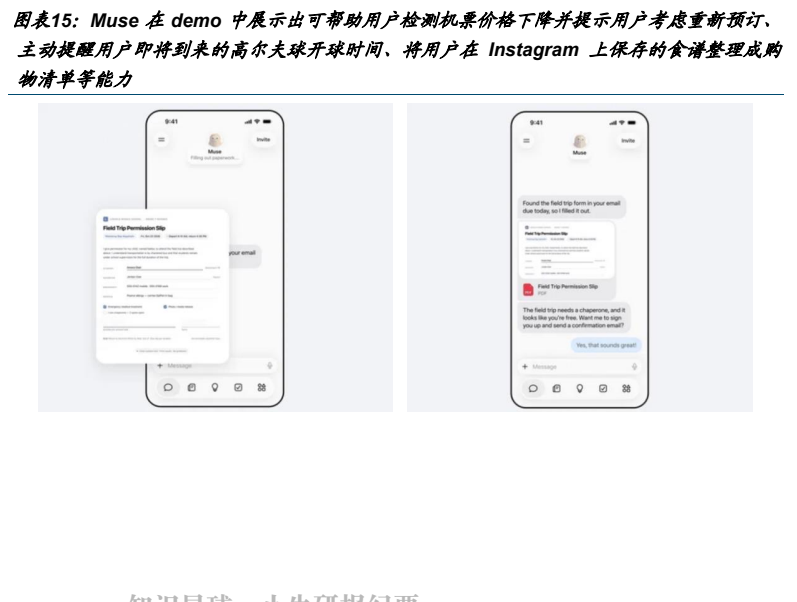
图9. 图表 16: Meta AI Connectors 允许用户使用 AI 眼镜、网页或移动设备唤起,并通过 API 或
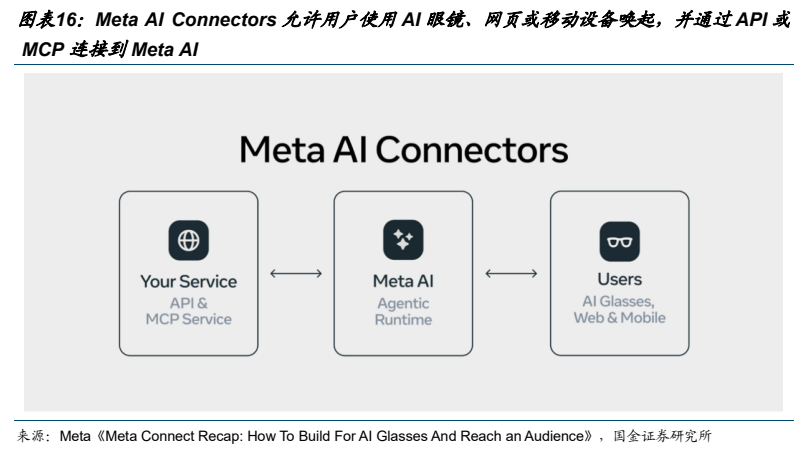
图10. 图表 18: MUSE 硬件由 AI 眼镜扩展至 Muse Charm
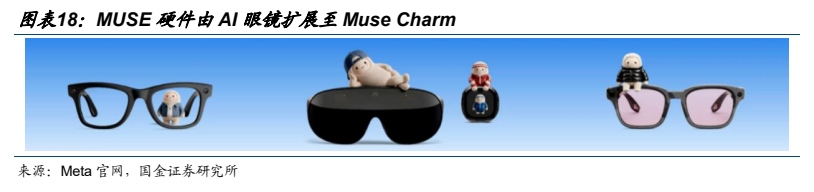
图11. 图表 20: Meta 目前已推出的部分 AI 眼镜款式,提供个人化风格和镜框样式供用户选择