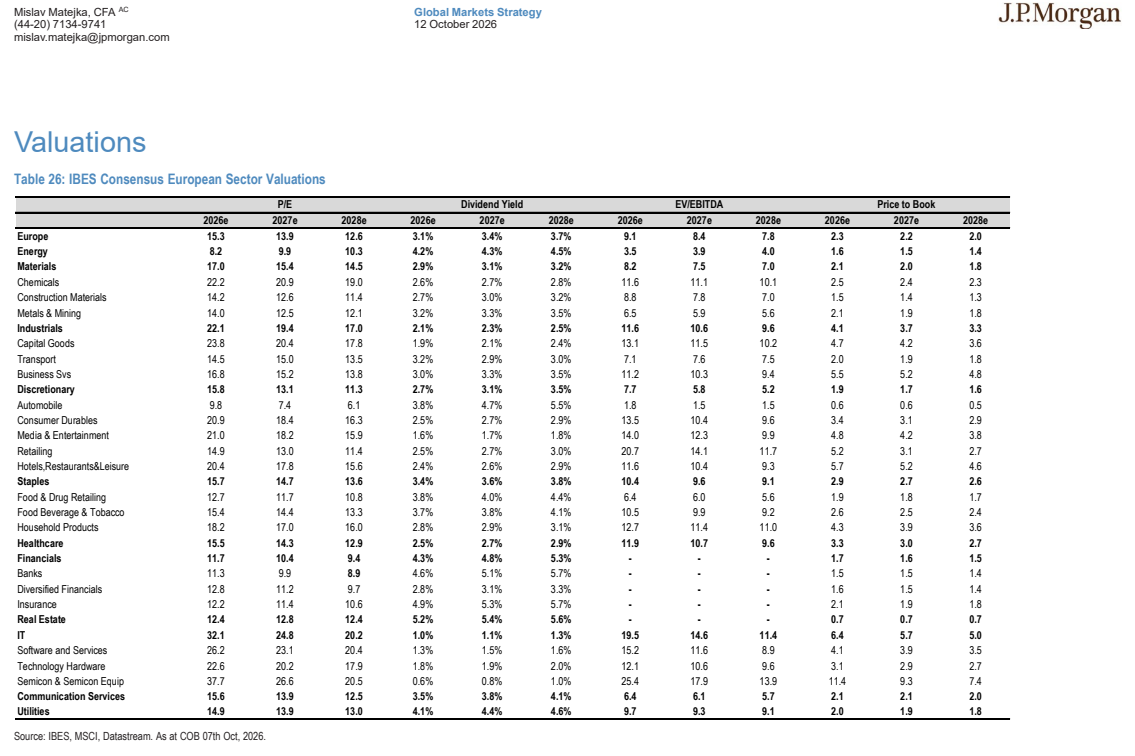
摩根大通 股票策略:第三季度前瞻:业绩兑现重塑信心
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为,尽管近期市场波动加剧,但即将到来的第三季度财报季将为市场提供支撑。 虽然表面上共识预期较高,但剔除Meta一次性税收调整及Nvidia和Micron等因素后,标普500指数的EPS增长预期从24%降至15%,中位数增长预期仅为8%。 全球PMI在第三季度加速至多年高点,预示着强劲的盈利交付,且盈利领先指标尚未出现拐点。 摩根大通建议关注业绩韧性,并看好欧洲半导体、银行、化工和工业板块,同时认为债券收益率见顶和信贷利差稳定将利好股市年底表现。
主要观点
- 标普500指数第三季度EPS增长预期在剔除特定因素后更为合理
- 全球PMI加速至多年高点,预示盈利交付强劲
- 盈利领先指标显示未来两个财报季表现应为正面
- 欧洲盈利增长主要由利润率扩张驱动
- 法国CAC40指数成分股表现与盈利韧性出现背离
- 能源板块预计有超预期表现,但矿业面临风险
- 欧洲半导体板块预计将交付强劲业绩
论述逻辑
- 全球PMI加速(数据)→ 盈利领先指标上行(趋势)→ 支撑第三季度财报强劲交付(结论)→ 市场焦点从波动转向基本面(逻辑)→ 配合债券收益率见顶预期(催化剂)→ 推动年底股市上涨(展望)。
关键展望
- 预计第三季度财报季将成为市场支撑点
- 若财报季与债券收益率见顶及信贷利差稳定重合,银行股有望复苏
推荐标的
- 看好欧洲半导体、银行、化工和工业板块
- 建议重新进入科技板块
关键图表
图1. 关键地区 - 2026年预期每股收益年初至今的变化
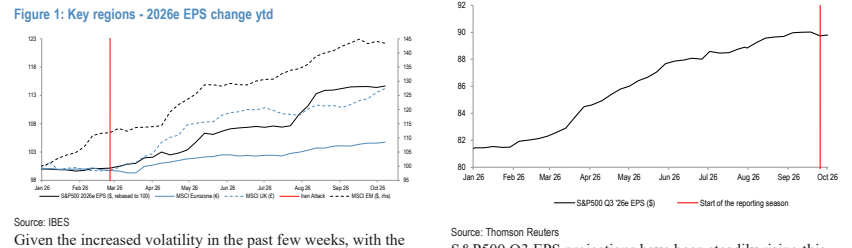
图2. 欧元区综合PMI与德国IFO指数更具可持续性,且参与度更广,使得周期不易受到单一因素冲击,支撑了更健康的增长
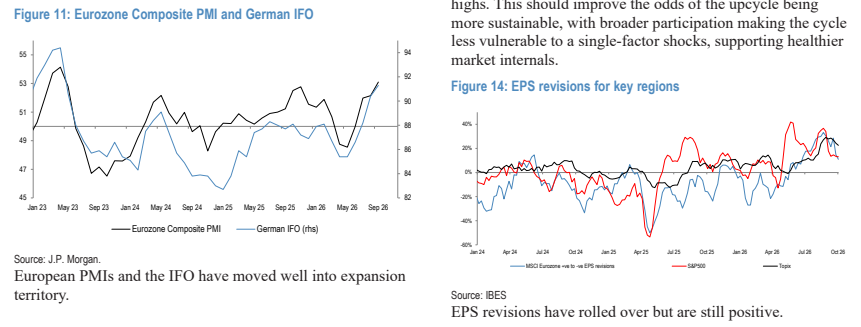
图3. MSCI全球指数12个月远期每股收益与PPI
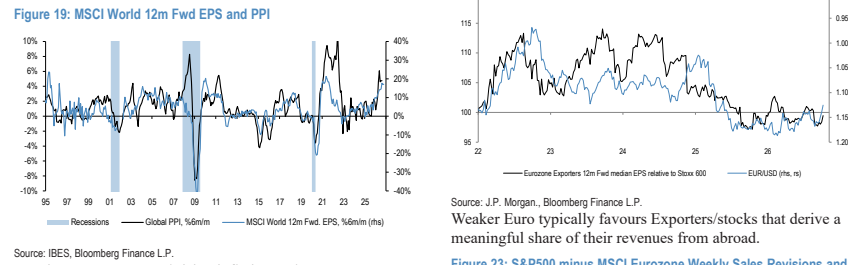
图4. MSCI欧元区行业2026年每股收益年初至今的变化
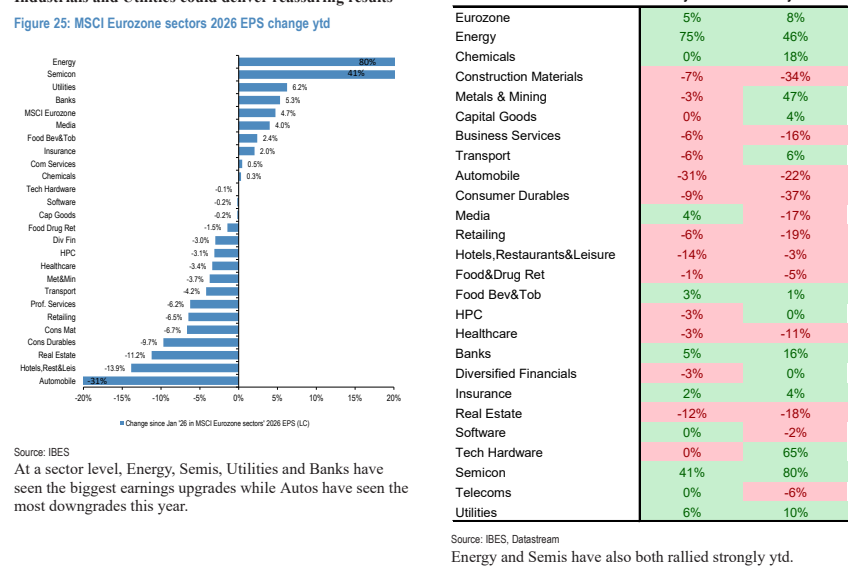
图5. 金属与采矿业12个月远期每股收益与金属价格
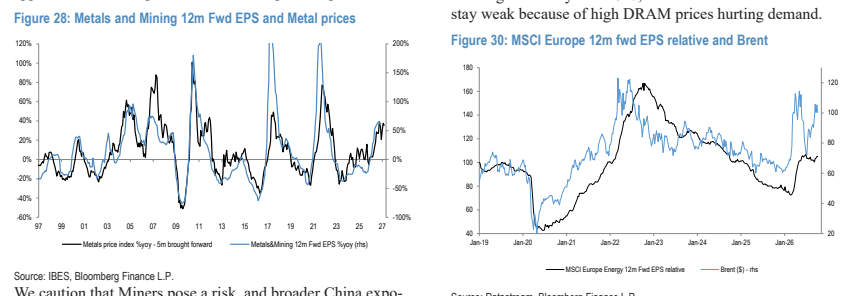
图6. CAC40指数相对表现
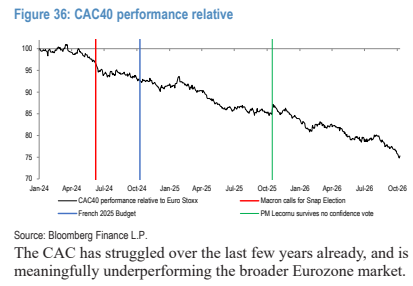
图7. 美国高收益信用利差年初至今的变化
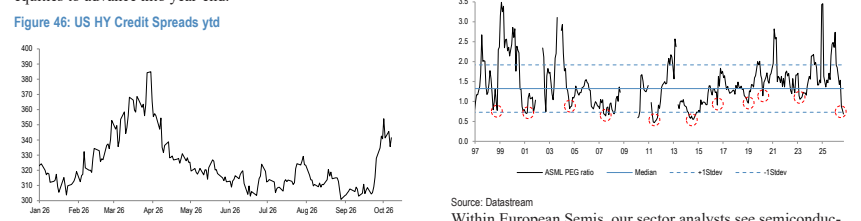
图8. 区域基金累计资金流入占管理资产规模的百分比
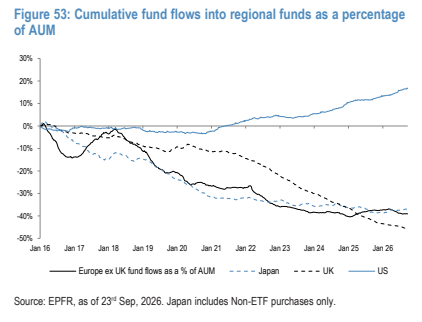
图9. AAII牛熊指数
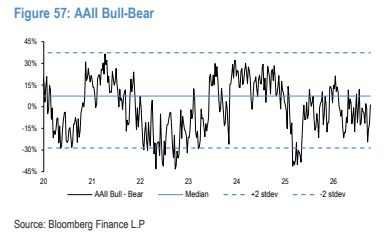
图10. 股票偏度
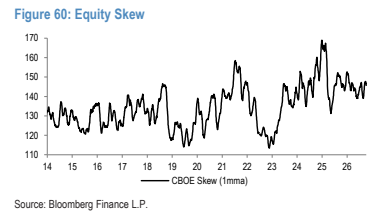
图11. 全球市场策略