摩根大通 全球市场策略:回购时间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
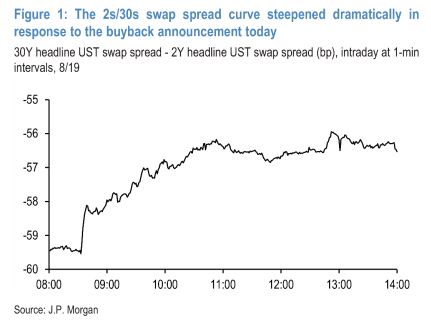
公告引发美债收益率大幅波动,UST曲线趋平、长端收益率下行8-9bp。 该行UST策略师认为时点不寻常(距8月季度再融资声明仅两周),并判断市场功能本身并不需要此时扩大长端回购,此举很可能意在遏制长端收益率上行,且公告恰在20年期国债拍卖前发布。 掉期利差市场同样反应剧烈:2s/30s掉期利差曲线当日持续陡峭化,期限融资溢价(TFP)单日下降约0.3bp/天,目前高于该行公允价值估计约1个标准差。 根据公允价值模型,TFP的这一降幅需要市场预期财政部加权平均期限(WAM)缩短三个月才能解释,但策略师认为未来财年近4万亿美元的缺口意味着需要更多而非更少久期供给。 因此当日变动显得过度,该行建议出于谨慎以1.4bp的盈利平仓10s/30s利差曲线陡峭化头寸,并等待更好的入场位再重新建立陡峭化交易。
主要观点
- 公告引发美债市场大幅波动:UST曲线趋平,长端收益率下行8-9bp
- UST策略师认为时点不寻常:距8月季度再融资声明仅两周,且2025年5月再融资中TBAC领导层曾主张回购不是债务管理工具而是流动性支持回购
- 策略师判断市场功能并不需要此时增加长端回购,此举可能意在遏制长端收益率上行,公告在20年期国债拍卖前发布支持这一解读
- 掉期利差曲线反应剧烈:此前数周异常平静的掉期利差曲线在公告后开始陡峭化并持续全天(2s/30s掉期利差曲线盘中大幅走陡)
- 期限融资溢价(TFP)单日下降约0.3bp/天,目前高于该行公允价值估计约1个标准差
- 该行认为利差曲线对消息反应的陡峭化方向不意外,但幅度显得过度
- 此次回购公告叠加8月再融资措辞转变,带来财政部可能在收益率上升时削减长端拍卖规模的风险
- 公允价值模型显示:观察到的TFP下降需要市场对财政部WAM(加权平均期限)的预期缩短三个月才能解释
- 策略师认为没有基本面理由支持WAM预期缩短:未来财年近4万亿美元的缺口更可能需要更多而非更少的久期供给
- 结论:当日变动显得过度,建议出于谨慎平仓掉期利差曲线陡峭化敞口,等待更好入场位重新建立陡峭化头寸
论述逻辑
- 财政部宣布扩大长端回购(每次至少40亿美元、9月9日生效)→ 长端收益率下行8-9bp、UST曲线趋平 → 掉期利差市场随之反应,2s/30s利差曲线全天持续陡峭化、TFP降至公允价值上方约1个标准差 → 若TFP下降反映长端发行规模预期下移,则等价于市场预期WAM缩短三个月 → 但未来财年近4万亿美元财政缺口意味着需要更多久期供给,策略师看不到WAM缩短三个月的基本面理由 → 因此当日市场变动显得过度 → 操作上以1.4bp盈利平仓10s/30s利差曲线陡峭化头寸,等待更好入场位再重新建立陡峭化交易
关键展望
- 回购操作新规模自2026年9月9日起生效,是后续观察财政部实际行动的明确时间窗口
- 即将到来的20年期国债拍卖是验证财政部意图的关键节点,公告恰在其之前发布
- 报告提示风险情景:若收益率上升,财政部可能削减长端拍卖规模(叠加8月再融资措辞转变)
- 策略上,该行计划等待更好的入场位重新建立利差曲线陡峭化头寸
推荐标的
- 交易建议:获利平仓10s/30s掉期利差曲线陡峭化头寸,盈利1.4bp;理由是当日陡峭化幅度过度、出于谨慎离场,原交易建立于2026年8月7日的美国固定收益市场周报
- 报告未给出个股或债券发行人的评级、目标价等覆盖标的,仅为利率/掉期利差层面的策略交易建议
关键图表
图1. 2年/30年掉期利差曲线因今日回购计划公告而急剧趋陡