摩根大通 可口可乐(KO.US):欧洲非交易路演及全明星会议反馈纪要
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
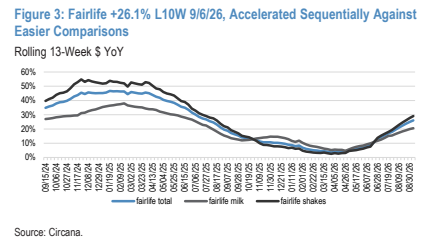
摩根大通在法兰克福非交易路演与伦敦全明星会议后重申可口可乐增持(Overweight)评级,同时将Dec-27目标价由$96.00下调至$95.00,基于24.9倍P/E与CY2028 EPS预估$3.81;目标价较现价$87.81(25 Sep 26)隐含未来约15个月约8%上行空间及约2.5%股息收益率。 管理层(IR副总裁Todd Beiger)坦承全球消费动能'不均衡',上季度5%的全球销量增速近乎历史极限(需回溯17个季度),上调后约5%的有机销售增长指引门槛不高且内含减速(Q4少六个销售日)。 报告认为投资者最大误解在于碳酸组合韧性:约84%单位箱销量在美国以外,发展中/新兴市场KO份额仅约6%(发达市场约14%),零糖碳酸与'约一半销量+其余价格/组合'的历史拆分支持4%-6%有机增长算法。 增长增量方面,Fairlife两个扩产项目(Webster, NY投资$650M;Coopersville, MI追加$600M、预计2028年完工)支撑品牌+25-30%增长与约$4bn年零售销售额,零糖零咖啡因可乐欧洲重启成功并将扩展至巴西、墨西哥和智利。 IRS税务案预计12-18个月内开庭,最坏情形需在已存$6bn托管金外再付$14bn、边际税率风险约250bps或22-23%,但在约1.6倍杠杆(目标2.5倍)下不阻碍投资与并购。 3Q26预估维持不变:EPS $0.89(高于彭博一致预期$0.88约1.5%)、OSG +4.5%(高于CM +4.2%),美国渠道数据(takeaway +6.8%、CSD份额+113bps)印证组合韧性。 此外,Rob Gehring将于12月1日出任北美业务总裁,报告认为该任命对KO正面、对Monster Beverage(N-rated)负面。
主要观点
- 维持可口可乐增持(Overweight)评级,将Dec-27目标价由$96.00下调至$95.00,基于24.9倍P/E(与KO当前CY27倍数一致)和CY2028 EPS预估$3.81;现价$87.81(25 Sep 26)。
- 北美人事变动:Rob Gehring将于12月1日起出任公司北美业务总裁,接替自8月起临时分管的John Murphy(留任总裁兼CFO);Gehring此前任Monster Beverage美洲区CEO、曾任Swire Coca Cola USA CEO;我们认为该任命对KO正面、对MNST负面。
- 消费者动能'不均衡'但算法耐久:上季度全球销量+5%,管理层坦言该表现'爆表'(需回溯17个季度才能见到类似水平);达成上调后约5%有机销售增长指引的门槛不高且内含减速(Q4少六个销售日),1H26受FIFA赛事和欧洲有利天气帮助。
- 投资者最大误解在于碳酸组合的增长韧性:约84%单位箱销量来自美国以外,发展中/新兴市场(占世界人口80%、2/3以上饮料为非商业饮料)中KO份额仅约6%(发达市场约14%);零糖零卡驱动碳酸增长,凭借发达市场高端创新与新兴市场销量扩张仍可实现4%-6%有机销售增长算法。
- 价格与包装架构持续差异化:4%-6%算法中历史上约一半来自销量、其余来自价格/组合;定价谈判通常在当前时点进行、年初落地,瓶厂网络需提价对冲铝、PET与运输成本,公司定价略超通胀,但需在全球平衡平价包装的可及性(新兴市场单箱收入更低带来地域组合逆风)。
- Fairlife扩产:Webster, NY新厂已投产、总投资$650M(资产轻模式下公司最大多年期资本项目),Coopersville, MI再扩$600M、预计2028年完工;两项目支持品牌+25-30%的持续快速增长、年零售销售额合计约$4bn;L10W 9/6/26 fairlife +26.1%(牛奶+22.6%、奶昔+27.9%),但2年叠加+42.8%较L13W的+44.5%略有减速。
- 零糖零咖啡因可乐(黑金罐)欧洲重启成功,并将扩展至拉美关键市场(巴西、墨西哥、智利);美国尚未公布决定或日期,报告预计2027年初跟进。
- 税务案预计12-18个月内开庭:最相近的3M案例获有利解决、对KO属正面;KO已存入$6bn托管金,最坏情形需再付$14bn历史潜在税款;边际税率风险约250bps或22-23%(永久性影响最大);即便最坏情形KO也将上诉至最高法院;案件不延迟投资或并购,约1.6倍杠杆(目标2.5倍)支撑几乎所有价格点的潜在M&A。
- 3Q26预估不变:EPS $0.89(高于彭博一致预期$0.88约1.5%)、OSG +4.5%(高于Consensus Metrix +4.2%约30bps);单箱销量JPMe/CM +2.8%/+2.7%、浓缩液出货+1.9%/+2.0%、价格/组合+2.6%/+2.3%;EBIT利润率预估32.2%较市场32.6%低36bps。
- 美国渠道数据验证韧性:KO takeaway L10W 9/6/26 +6.8%环比加速(2年叠加金额/销量+11.3%/+1.0%,较L13W的+10.3%/-0.9%改善);CSD +6.5%(销量+4.9%、价格/组合+1.6%),美元/销量份额同比+113bps/+137bps,大幅跑赢品类(品类剔除KO后金额/销量+1.7%/-0.9%);fairlife +26.1%、运动饮料+8.8%、瓶装水-2.5%、冷藏果汁+2.8%。
- 投资论点与风险:KO经历多年积极转型后有望实现4-6%长期区间上端的可持续有机增长,IRS争议虽是悬顶之剑但已反映在股价中;下行风险包括即饮渠道承压、GLP-1长期需求影响、通胀导致利润率去杠杆、成分/配方担忧及汇率波动。
论述逻辑
- 事件驱动:摩根大通邀请KO IR副总裁Todd Beiger在法兰克福进行非交易路演并在伦敦全明星会议进行1x1和小组交流,核心议题为全球消费者状态、成本通胀与定价权、创新及消化Q2强劲表现进入明年、税务案与整体资本配置。
- 管理层确认Q2全球销量+5%难以线性外推(17个季度未见类似水平)、指引内含减速,但报告认为约84%美国以外销量、零糖碳酸动能与'约一半销量+其余价格/组合'的历史拆分支持4%-6%有机销售增长算法的持续性。
- 增量与风险缓释:Fairlife两个扩产项目($650M+$600M)支持+25-30%的品牌增长,零糖零咖啡因欧洲重启并扩张拉美;税务案12-18个月内开庭、最坏情形另付$14bn,但在$6bn托管与约1.6倍杠杆(目标2.5倍)下不阻碍投资与M&A。
- 数据验证与结论:美国渠道KO takeaway +6.8%、CSD份额+113bps、fairlife +26.1%印证组合韧性,支撑3Q26 EPS $0.89(高于一致预期)与OSG +4.5%的预估;据此维持增持评级,目标价基于24.9倍P/E×CY2028 EPS $3.81小幅下调至$95。
关键展望
- 税务案时间表:预计12-18个月内开庭;最坏情形需在已存$6bn托管金外再付$14bn,边际税率影响~250bps或22-23%(永久性影响最大),KO将上诉至最高法院。
- 3Q26业绩为下一验证点:预估EPS $0.89、OSG +4.5%,分别高于彭博一致预期$0.88与CM +4.2%;预估假设单箱销量2年CAGR约+1.8%(略低于2Q26的+2%)、价格/组合+2.6%(内含约3-4%基础涨幅)。
- 零糖零咖啡因美国上市:公司尚未公布决定或日期,报告预计2027年初跟进;北美新总裁任命12月1日生效。
- 产能与季节性节点:Coopersville, MI扩产预计2028年完工;Q4因少六个销售日,约5%的有机销售增长指引已内含减速。
- 回报窗口:$95目标价隐含未来约15个月约8%上行空间加约2.5%股息收益率;风险包括即饮渠道疲弱、GLP-1、通胀利润率去杠杆、成分配方担忧及汇率波动。
推荐标的
- Coca-Cola(KO.US):增持(Overweight);现价$87.81(25 Sep 26),Dec-27目标价$95.00(由$96.00下调);理由:行业领先的销量、更强的通胀传导能力与不确定宏观下的防御属性支撑估值溢价,足以抵消GLP-1与潜在税务负债担忧。
- Monster Beverage(MNST):中性(N-rated);Rob Gehring离任转任KO北美业务总裁,报告认为该人事变动对KO正面、对MNST负面。
关键图表
图1. 可口可乐外带销售额最近10周增长+6.8%(截至9/6/26),13周滚动美元销售额同比环比加速
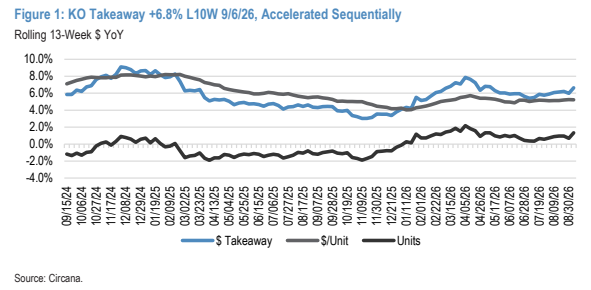
图2. 可口可乐碳酸软饮料最近10周增长+6.5%(截至9/6/26),市场份额同比+113个基点(13周滚动美元同比)
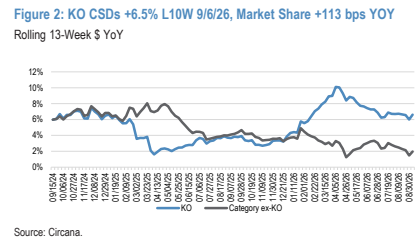
图3. Fairlife最近10周增长+26.1%(截至9/6/26),在基数降低背景下环比加速(13周滚动美元同比)