摩根士丹利:大摩—— AI投资回报率之争仍是市场焦点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利互联网团队(Brian Nowak、Matthew Cost 等)于 8 月 18 日发布北美互联网行业交易位置更新,行业观点维持“有吸引力”。 估值上,AMZN/GOOGL/META 分别对应 2026 年 EPS 的 20X/17X/19X,较过去十二个月(TTM)均值折价 35%/35%/19%。 截至 8/14/26,三者 NTM EV/EBITDA 为 11.5x/15.3x/9.4x,AMZN/META 较 2 年/3 年均值折价,GOOGL 则溢价 9%/14%;但板块 NTM EV/Sales 最新约 5.0x,较 5 年/10 年均值(4.2x/4.1x)高出 +19%/+21%。 报告核心检验股权激励(SBC)会计处理对估值的影响:若将 SBC 视为现金费用,数字媒体 EV/EBITDA 中位数抬升约 36%(剔除 SNAP,SNAP 由 11.7x 升至 35.8x、+207%),旅游/共享经济/地产科技中位数抬升约 44%(剔除 Z,ABNB 由 22.2x 升至 35.0x、+58%)。 细分板块一周表现分化:旅游(市值加权 +1.6%)与共享经济(+0.7%)上涨,数字广告(-1.8%)与电商(-4.4%)下跌。 报告结论强调,AI 相关投资回报率(ROIC)的争论仍是市场核心焦点。
主要观点
- 行业观点:北美互联网维持“有吸引力”评级
- AI 三巨头估值:AMZN/GOOGL/META 分别为 2026 年 EPS 的 20X/17X/19X,较 TTM 均值折价 35%/35%/19%
- 一周细分表现(市值加权):数字广告 -1.8%,其中 GOOGL -2.4%、META -0.4%、RDDT +10.1%;电商 -4.4%,其中 AMZN -4.3%、EBAY -7.9%、WW -22.4%
- 旅游与共享经济逆势上涨:旅游板块市值加权 +1.6%(ABNB +3.4%、EXPE +7.1%、BKNG -1.1%),共享经济 +0.7%(UBER +1.2%、DASH +0.4%)
- 截至 8/14/26,NTM EV/EBITDA:AMZN 11.5x、GOOGL 15.3x、META 9.4x;较 2 年均值折溢价分别为 -10%/+9%/-24%,较 3 年均值为 -12%/+14%/-22%
- 板块 NTM EV/Sales 最新约 5.0x(图中数据标签),高于 5 年均值 4.2x 与 10 年均值 4.1x,即较 5/10 年均值溢价 +19%/+21%
- SBC 口径检验(数字媒体):若将 SBC 视为现金费用,EV/EBITDA 中位数平均抬升约 36%(剔除 SNAP);SNAP 由 11.7x 升至 35.8x(+207%),GOOGL 由 16.2x 升至 18.4x(+13%)
- SBC 口径检验(旅游/共享经济/地产科技):EV/EBITDA 中位数平均抬升约 44%(剔除 Z);ABNB 由 22.2x 升至 35.0x(+58%),EXPE +103%(升至 19.4x),CART +44%,UBER +21%(升至 17.0x)
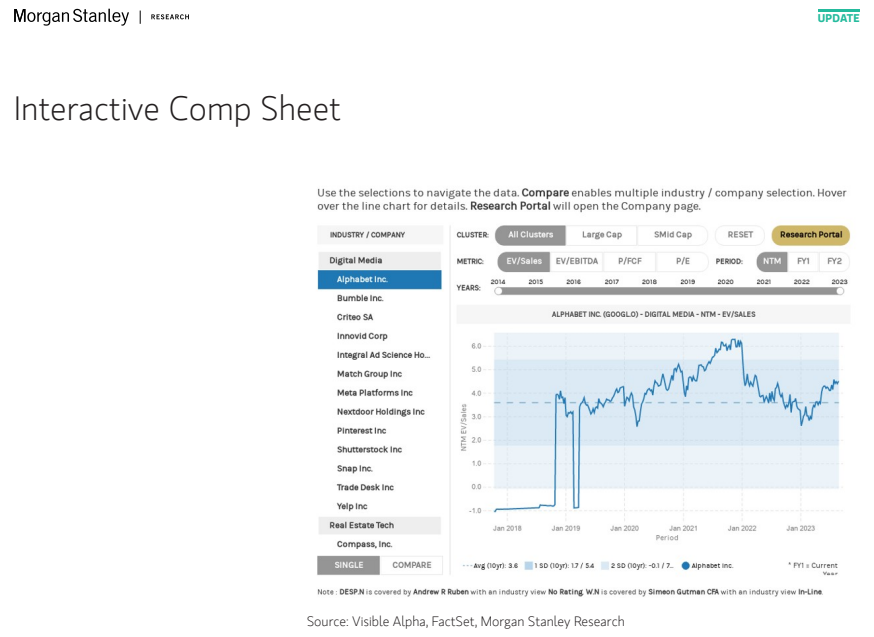
- 报告另附互动估值比较表,数据来源为 Visible Alpha、FactSet 及摩根士丹利研究
论述逻辑
- 起点:AI 投资资本回报率(ROIC)之争仍是市场核心议题,团队以“当前交易位置”框架复盘上周行情
- 估值定位:三巨头 2026 年 EPS 估值较 TTM 均值折价 19%-35%;EV/EBITDA 口径下 AMZN/META 低于 2 年/3 年均值而 GOOGL 溢价,但 EV/Sales 口径较 5/10 年均值溢价 +19%/+21%,不同口径结论不一致
- 口径检验:将 SBC 视为现金费用会系统性抬高 EV/EBITDA(数字媒体中位 +36%、旅游/共享经济/地产科技中位 +44%),提示在 AI ROIC 辩论中需关注盈利质量与股权激励的真实成本
- 结论:维持行业“有吸引力”观点,AI ROIC 之争继续主导互联网板块的估值讨论
关键展望
- 报告强调 AI 相关投资回报率(ROIC)的争论仍将处于市场关注的核心位置
- 行业观点维持“有吸引力”
- 报告正文未给出具体目标价、预测区间或明确的时间窗口;估值方法与评级相关风险需向摩根士丹利客户支持团队索取
- 评级随时可能调整,需以各公司最新研究报告为准
推荐标的
- 行业层面:北美互联网行业观点为“有吸引力”
- 披露页显示增持评级:Roblox (RBLX)、Take-Two (TTWO)、Unity (U)、Chewy (CHWY)、eBay (EBAY)、Grindr (GRND),披露页所附历史价格分别为 $38.23/$246.95/$46.25/$22.42/$103.14/$16.01(未作拆股调整)
- 披露页显示减持评级:Yelp (YELP),历史价格 $24.70
- 披露页显示持平评级:DoubleVerify (DV $13.29)、Liftoff Mobile (LFTO $21.61)、MNTN ($12.52)、Opendoor (OPEN $3.64)、Playtika (PLTK $2.51)、Trade Desk (TTD $14.14)、Webtoon (WBTN $8.29)、Zillow (Z $34.78)、Bumble、Duolingo (DUOL $132.83)、Etsy、FIGS、Match (MTCH $37.95)、Peloton、Revolve (RVLV $23.69)、WW International(以上为披露页历史价格,未作拆股调整)
- 封面重点讨论的 AMZN/GOOGL/META/UBER/APP 等公司评级未出现在所提供的文本页中(披露页评级列表起始部分缺失)
关键图表
图1. 个股上周下跌1%(SPX/NDX分别+0%/+1%)
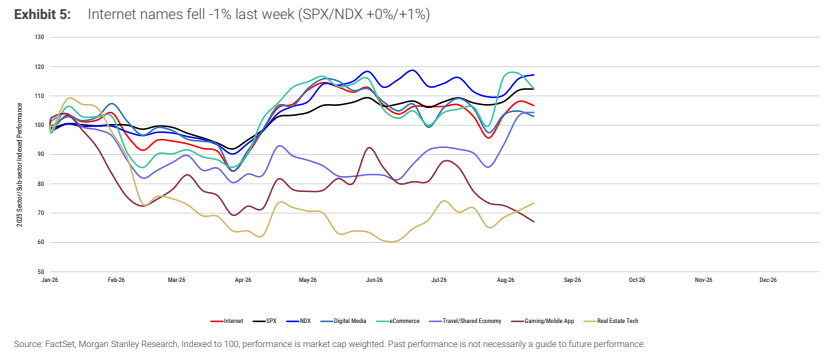
图2. NTM EV/EBITDA倍数较5年/10年均值低7%/14%
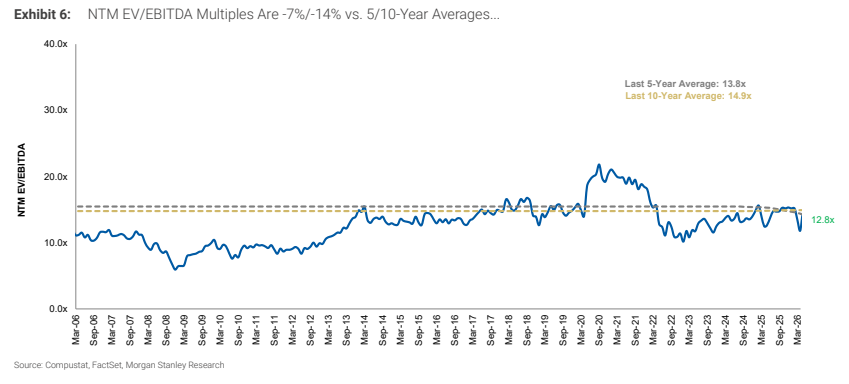
图3. NTM EV/Sales倍数较5年/10年均值高19%/21%
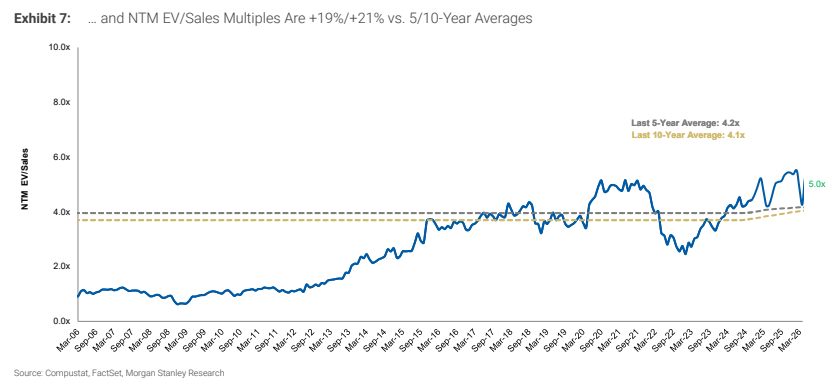
图4. 数字媒体:将SBC(股权激励费用)视作现金会使EV/EBITDA倍数平均提高约36%
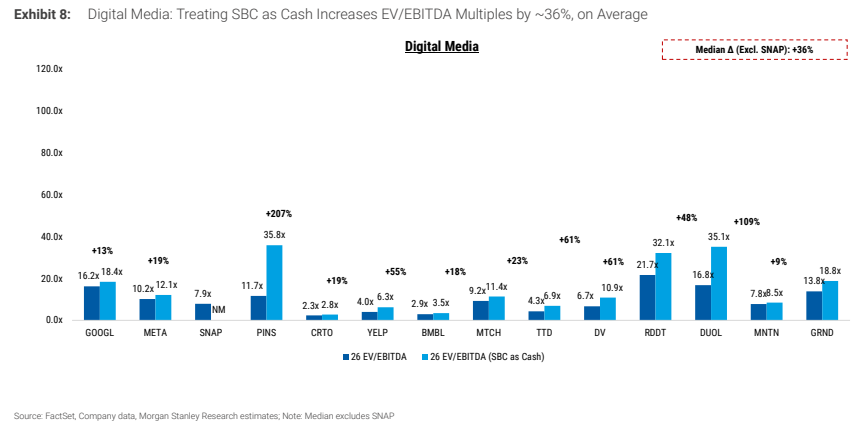
图5. 电商:将SBC(股权激励费用)视作现金会使EV/EBITDA倍数平均提高约30%
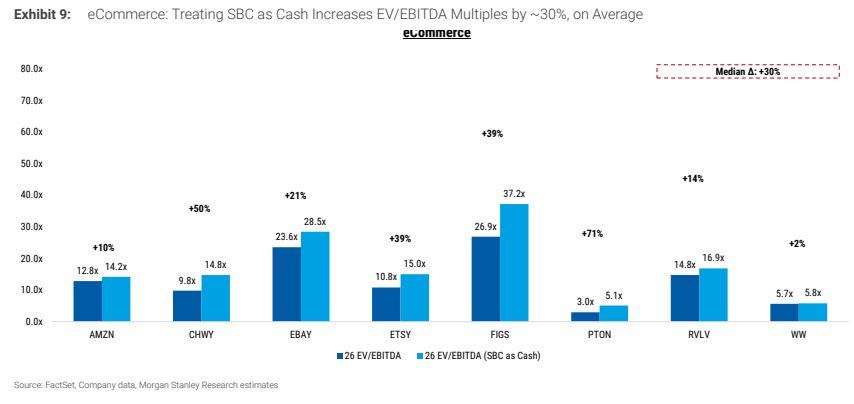
图6. 电子游戏:将SBC(股权激励费用)视作现金会使EV/EBITDA倍数平均提高约15%
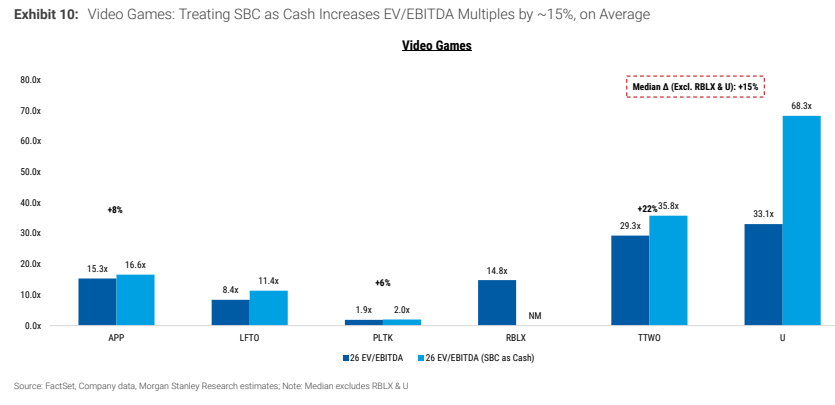
图7. 旅游/共享经济/房地产科技:将SBC(股权激励费用)视作现金会使EV/EBITDA倍数平均提高约44%
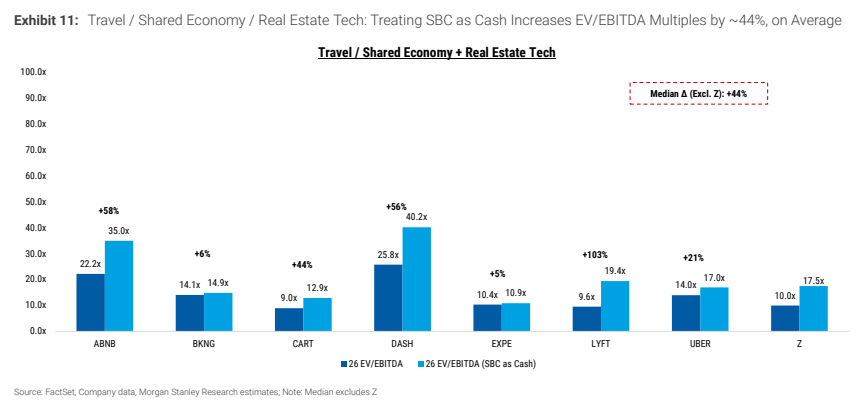
图8. 摩根士丹利