国金证券 互联网行业研究Claude Haiku 5.5发布,GPT 6面向所有用户上线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券本期互联网行业周报跟踪2026年10月5日至10月9日全球互联网板块动态,核心聚焦AI密集升级。 Anthropic发布Claude Haiku 5.5,支持100万Token上下文窗口,10万Token以内API输入/输出价格降至每百万Token 0.1美元和0.5美元、较上一代下降90%,典型任务实际运行成本平均降低约75%;OpenAI将GPT-6逐步推广至全球ChatGPT用户(含免费用户)并推出Intelligent UI动态交互界面;微软联合英伟达推出最高128GB统一内存、1 PetaFLOP AI算力的RTX Spark本地AI平台;谷歌云发布企业级Gemini通用智能体;10月9日中共中央、国务院发布《关于发展新质生产力的意见》,全面实施“人工智能+”行动并建设全国一体化算力网。 行情上恒生互联网科技业指数周涨2.15%、分别跑赢恒生科技指数1.19pct和恒生指数1.15pct,纳斯达克互联网涨2.32%、较纳斯达克综指+1.68pct;比特币、以太币期末分别报82564美元和2485.7美元,较上期末下跌2.57%和7.49%。 游戏版号稳定发放、9月下发209款;流媒体端派拉蒙完成对华纳兄弟探索约1100亿美元收购;电商9月为双十一预热月、整体景气度仍承压。 报告提示后续政策、中美关系、内容表现、宏观经济、AI技术迭代及政策监管六类风险。
主要观点
- AI&云为本周主线:Anthropic推出Claude Haiku 5.5,支持100万Token上下文窗口,10万Token以内API输入/输出价格降至每百万Token 0.1美元和0.5美元、较上一代下降90%,典型任务实际运行成本平均降低约75%,Sonnet 5.5缓存读取价格减半,推动AI Agent在企业应用规模化部署。
- OpenAI将GPT-6逐步推广至全球ChatGPT用户(包括免费用户),同步推出Intelligent UI智能交互界面,可动态生成图表、可视化内容及可操作小工具,推动AI由传统文本问答向动态交互界面和任务执行延伸。
- 微软联合英伟达展示基于RTX Spark超级芯片的新一代Windows AI设备(含Surface Laptop Ultra,最高128GB统一内存及1 PetaFLOP AI算力),并推出Microsoft Execution Containers(MXC)智能体安全运行机制,推动AI计算从集中式云端向端云混合架构发展。
- 谷歌云在Gemini at Work 2026大会发布通用工作智能体Gemini,直接集成Gmail、Drive、Docs、Sheets等Workspace应用并支持Microsoft 365及Slack,可根据任务动态调用Gemini、Claude等模型并创建“同事智能体”,推动企业AI由辅助工具向自主工作平台演进。
- 政策端,10月9日中共中央、国务院发布《关于发展新质生产力的意见》,全面实施“人工智能+”行动、建设全国一体化算力网并推进“东数西算”及工业互联网创新发展,为云计算、算力服务和AI应用产业链提供发展支持。
- AI算力融资出现分化信号:获英伟达投资的澳大利亚AI云计算企业Firmus Grid撤回原计划募集约50亿美元、对应估值超300亿美元的IPO申请,反映投资者对AI基础设施高估值、巨额资本开支及商业化回报的审慎态度。
- 行情方面,恒生互联网科技业指数周涨2.15%、分别跑赢恒生科技指数/恒生指数1.19pct/1.15pct;恒生传媒指数涨1.58%、跑赢恒生指数0.58pct;纳斯达克互联网涨2.32%、较纳斯达克综指+1.68pct。
- 本地生活与智能消费数据亮眼:美团国庆期间AI管家“小团”累计校验7.5亿次本地商家信息、用户量和调用量较五一假期增长超60%,800公里以上长线游同比增长25.4%;商务部数据显示以旧换新惠及639.2万人次、带动销售额334.8亿元,具身智能机器人、智能眼镜销售额同比分别增长1.3倍和1倍。
- 游戏板块国内手游流水稳健、未有重点新游上线,版号稳定发放,9月下发209款,8月、9月单月发放均超200款。
- 流媒体集中度提升:派拉蒙天舞完成对华纳兄弟探索约1100亿美元收购,合并后集团更名Skydance,整合两大影视制作体系及HBO Max、Paramount+等平台;音乐行业订阅收入增速放缓,关注非订阅音乐收入开启第二增长曲线。
- 虚拟资产承压:中东紧张局势推升油价、通胀及美联储紧缩预期升温带动美债收益率走高,压制加密市场风险偏好,比特币、以太币期末分别报82564美元和2485.7美元、较上期末下跌2.57%和7.49%;监管端CFTC拟针对零售加密资产交易建立联邦监管框架并设CAM注册类别,泰国加密ETF新规将于10月16日生效。
- 电商9月为双十一预热月、相对平淡,整体景气度仍承压;监管端人社部发布新就业形态劳动者权益保障征求意见稿、市场监管总局就平台经营者资质审核强制性国标征求意见(涉及淘宝、京东、拼多多、美团等),平台合规要求有望进一步强化。
论述逻辑
- 本期AI厂商密集发布新品 → Anthropic以较上一代90%的降价推出Claude Haiku 5.5强化高性价比模型竞争、OpenAI向含免费用户在内的全球用户开放GPT-6并升级Intelligent UI动态交互界面、微软/英伟达以RTX Spark及MXC推动端云混合架构、谷歌云发布可跨应用执行任务的企业级Gemini智能体 → 报告据此判断AI交互由传统文本问答向动态交互界面和任务执行升级、AI Agent在企业应用加速规模化部署 → 政策端中共中央、国务院发布《关于发展新质生产力的意见》推进“人工智能+”与全国一体化算力网建设 → 国内AI基础设施与产业应用落地获得政策支持 → 但Firmus Grid撤回约50亿美元IPO反映市场对AI基建高估值与资本开支的审慎,AI算力融资可持续性受到关注 → 行情端恒生互联网科技业指数+2.15%、纳斯达克互联网+2.32%跑赢大盘,而中东局势、通胀及美联储紧缩预期压制加密市场风险偏好,比特币/以太币分别下跌2.57%/7.49% → 游戏版号稳定供给但缺乏重点新游、电商处双十一预热期景气承压 → 报告最终提示政策、中美关系、内容表现、宏观经济、AI技术迭代及监管六类风险。
关键展望
- 泰国加密ETF监管规则将于10月16日生效,要求基金对单一加密资产的平均净敞口不低于净资产的80%,进一步拓宽当地投资者参与虚拟资产市场的渠道。
- Coinbase计划于2026年底重新推出Coinbase Pro,整合现货、期货、永续合约、期权及股票交易,并将在未来数周陆续推出现货杠杆和统一投资组合功能。
- 人社部《新就业形态劳动者权益保障办法(征求意见稿)》意见征集截至11月8日,平台经济用工合规要求有望进一步强化。
- Securitize计划将美股代币化交易进一步拓展至纽约证券交易所及OKXICE等交易场所,并逐步实现全天候交易。
- 风险提示:后续政策不及预期、中美关系变化、内容上线及表现不及预期、宏观经济运行不及预期、AI技术迭代和应用不及预期、政策监管共六类风险。
推荐标的
- 报告未给出任何评级或目标价,仅跟踪各板块重点个股周度涨跌幅。电商&互联网板块:贝壳+8.58%、拼多多+7.92%、阿里巴巴+5.21%、京东+5.08%、贝壳-W+4.8%、唯品会+4.62%、京东集团-SW+2.62%、阿里巴巴-W+2.49%、美团-W+1.85%、腾讯控股+0.85%、叮咚买菜+0%。
- 流媒体板块跟踪个股:Spotify Technology +11.89%、腾讯音乐+8.27%、奈飞+4.83%、腾讯音乐-SW+2.91%、爱奇艺+2.81%、网易云音乐+0.42%。
- 虚拟资产&资产交易平台板块跟踪个股:富途控股+11.29%、老虎证券6.97%、嘉信理财0.00%、盈透证券-0.49%、Coinbase-1.97%、Robinhood-3.30%、耀才证券金融-4.63%。
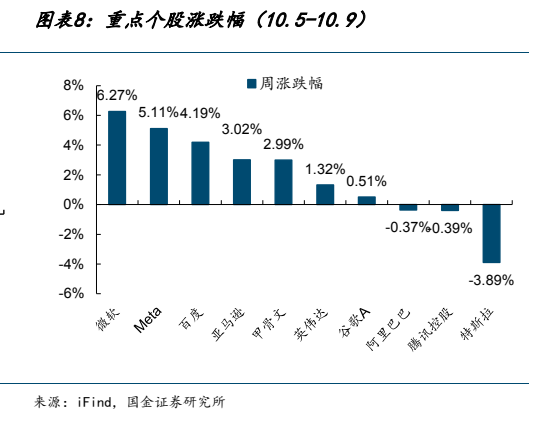
- AI&云板块跟踪个股:阿里巴巴+5.21%、亚马逊+4.34%、微软+3.39%、特斯拉+3.27%、谷歌A+2.38%、百度+1.2%、腾讯控股+0.85%上涨,甲骨文-0.63%、Meta-1.29%、英伟达-2%下跌。
关键图表
图1. 图表 1: 相关行业指数表现(10.5-10.9)
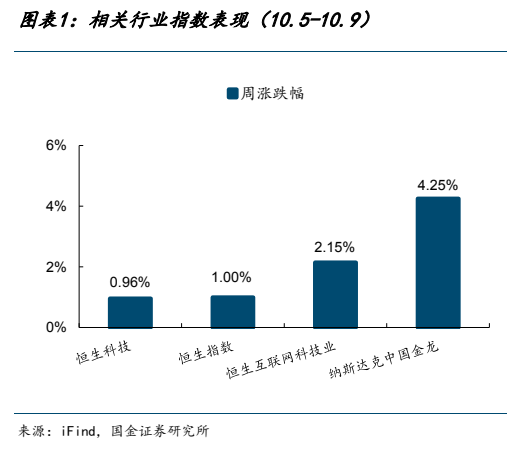
图2. 图表 2: 重点个股涨跌幅(10.5-10.9)
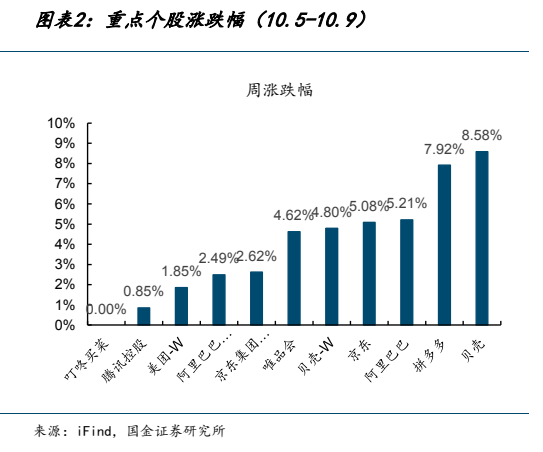
图3. 图表 3: 相关行业指数表现(10.5-10.9)

图4. 图表 4: 重点个股涨跌幅(10.5-10.9)
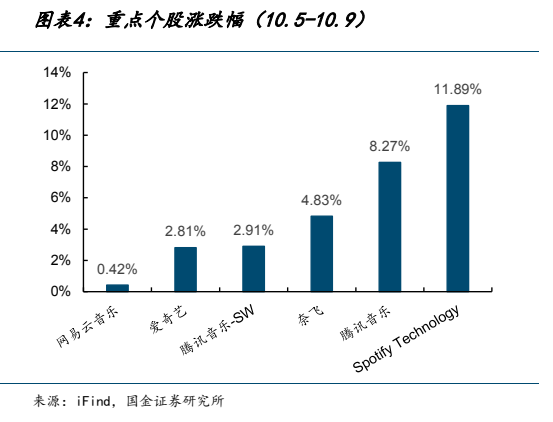
图5. 图表 5: 比特币和以太坊价格(10.5-10.9)

图6. 图表 6: 重点个股涨跌幅(10.5-10.9)
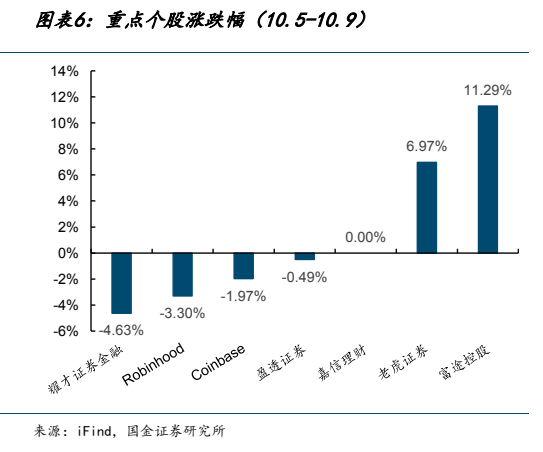
图7. 图表 7: 相关行业指数表现(10.5-10.9)

图8. 图表 8: 重点个股涨跌幅(10.5-10.9)