高盛全球利率交易员:期限溢价暂歇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,近期期限溢价在经历大幅上升后出现暂时回落,主要受技术性因素和仓位调整驱动。报告认为,尽管短期波动,但结构性因素(如财政赤字、通胀不确定性)仍将支撑期限溢价维持高位。10年期美债收益率近期从高点回落约15bp,期限溢价贡献了其中大部分变动。高盛维持对利率市场的谨慎看法,建议投资者利用当前回调增加久期对冲。
主要观点
- 期限溢价近期回落是技术性调整,而非趋势逆转。
- 10年期美债收益率从4.65%高点回落至4.50%,期限溢价下降约12bp。
- 仓位数据显示,投机性空头头寸在回落前已大幅减少,加剧了反弹。
- 财政赤字预期仍为期限溢价提供上行风险,2026年赤字率预计为6.5%。
- 通胀数据(核心PCE 2.8%)使美联储维持观望,限制利率下行空间。
- 全球央行购债放缓,尤其是日本投资者减少美债购买,削弱了需求支撑。
- 高盛预计期限溢价将在未来几个月重新扩大,年底前10年期收益率可能升至4.75%。
- 市场对经济衰退的定价过低,若数据恶化,利率将快速下行。
- 当前曲线陡化交易(2s10s)仍有空间,目标利差为50bp。
- 欧洲利率市场同样面临期限溢价压力,德国10年期收益率可能升至2.80%。
论述逻辑
近期美债收益率回落主要由仓位平仓和技术性买盘驱动 → 但基本面因素(财政赤字、通胀粘性、央行需求下降)未变 → 期限溢价的结构性支撑依然稳固 → 因此当前回落是暂时的,高盛维持利率上行风险观点 → 建议逢高增加久期空头或曲线陡化头寸。
关键展望
- 未来3个月:10年期美债收益率目标4.75%,期限溢价扩大至40bp。
- 风险事件:若非农就业低于15万,收益率可能快速下行至4.30%。
- 美联储政策:报告未明确给出降息时间窗口,但强调通胀数据是关键。
- 欧洲:德国10年期收益率年底目标2.80%,受财政扩张影响。
推荐标的
- 10年期美债期货:高盛建议做空(战术性),目标收益率4.75%。
- 2s10s曲线陡化交易:目标利差50bp,当前约35bp。
- 德国10年期国债:建议做空,目标收益率2.80%。
关键图表
图1. 主权债利差压缩已超前于...
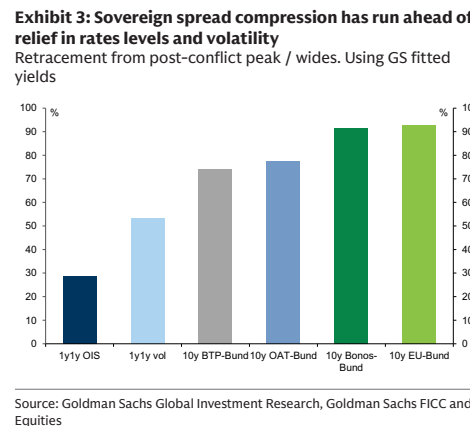
图2. 近期牛市趋平与...一致
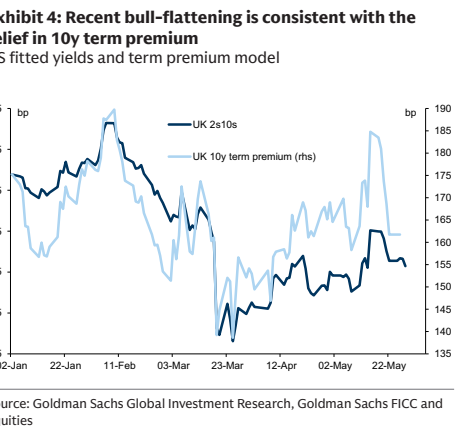
图3. 近期日元利率重定价主要受...影响
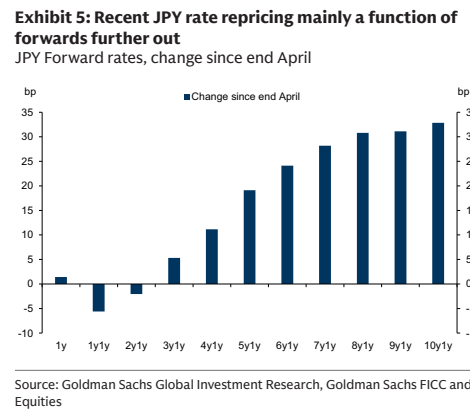
图4. 纽元远期与...显著脱钩
