东方证券 海外札记:海外宏观风险交易主线仍是地缘
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方证券指出,当前美国通胀风险持续上升,核心矛盾在于地缘局势驱动的原油价格高企。 2026年8月美国名义CPI同比维持在3.4%,环比升至0.4%,其中能源价格同比上涨16.3%、对CPI同比拉动约1.1个百分点;剔除能源后的名义通胀为2.3%,且核心CPI环比0.3%主要由无线电话服务与离家住宿等高波动分项支撑,输入性通胀向核心商品的传导仍不畅。 同时,8月PPI最终需求同比升至5.4%,PPI与CPI同比剪刀差扩大至2.0个百分点,表明上游成本压力显著但尚未充分传导至消费端。 报告强调,美联储加息通过压制需求抑制内生通胀,无法解决原油供给瓶颈,且美国财政部国债回购上限60亿美元、实际中标51.9亿美元等政策操作体量有限,难以扭转长端美债利率易上难下的格局。 大类资产交易短期应优先避险,降低久期、杠杆和高估值资产敞口;待利率冲击释放后,黄金及部分非美元资产有望成为对冲能源通胀和美元信用风险的配置方向。
主要观点
- 美国通胀压力主要由原油驱动,剔除能源后的通胀持续走弱且核心传导不畅
- 核心CPI环比超预期主要来自高波动项,租金等趋势性项目仍在放缓
- 生产端成本压力明显反弹,PPI与CPI剪刀差走阔至2.0个百分点
- 消费者信心持续走弱,短期与长期通胀预期重现反弹
- 美联储货币政策难以抑制供给侧输入性通胀,议息会议后市场主线仍将回归地缘
- 美国政府财政与汇率干预工具规模有限,难以改变长期国债供求格局
- 大类资产交易短期需优先避险,后续关注黄金与非美元资产
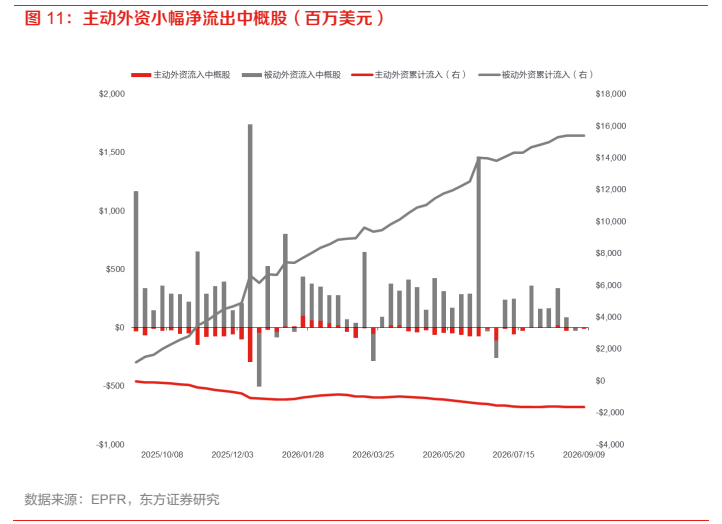
- 本周主动外资对港股、A股及中概股均呈现小幅净流出
论述逻辑
- 地缘局势紧张(美伊冲突)推动布伦特油价中枢升至约90美元/桶 -> 能源价格大幅上涨带动美国8月名义CPI与PPI加速上行、剪刀差走阔 -> 市场对美联储加息概率定价升至90%以上,同时抬高通胀预期与美债收益率 -> 财政与货币政策因工具体量有限无法化解供给端通胀与国债供给压力 -> 美债长端利率易上难下,持续压制风险资产估值并引发去杠杆压力 -> 短期策略转向降久期和降杠杆,中长期转向黄金与非美资产对冲美元信用风险。
关键展望
- 预计下半年油价维持高位区间震荡,能源项将持续拉动美国名义CPI约1个百分点
- 长端美债收益率易上难下,美联储9月议息会议后难以出现实质性趋势反转
- 长期通胀预期脱锚风险与全球央行加息风险或进一步加剧全球资产调整压力
推荐标的
- 大类资产配置建议短期优先降低久期、杠杆和高估值资产敞口,后续阶段关注黄金及非美元资产;报告未覆盖具体个股标的或提供股票投资评级
关键图表
图1. 油价(美元/桶)与美债收益率(%)强相关
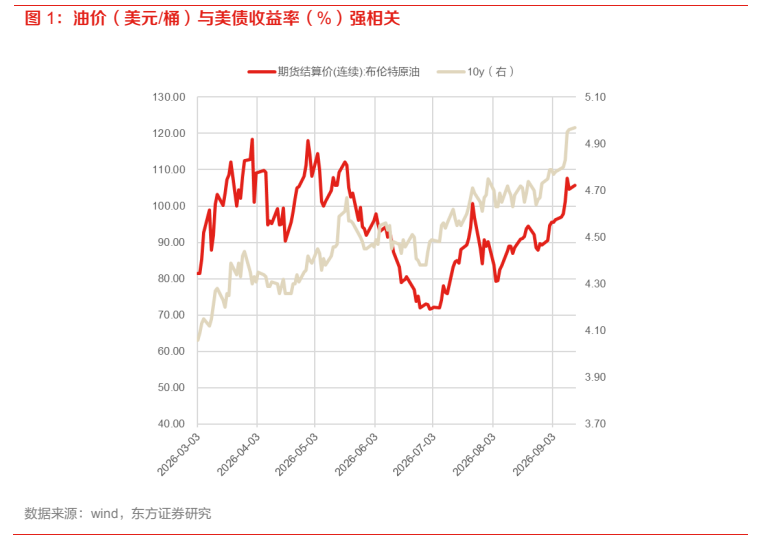
图2. 9 月加息概率定价超过 90%
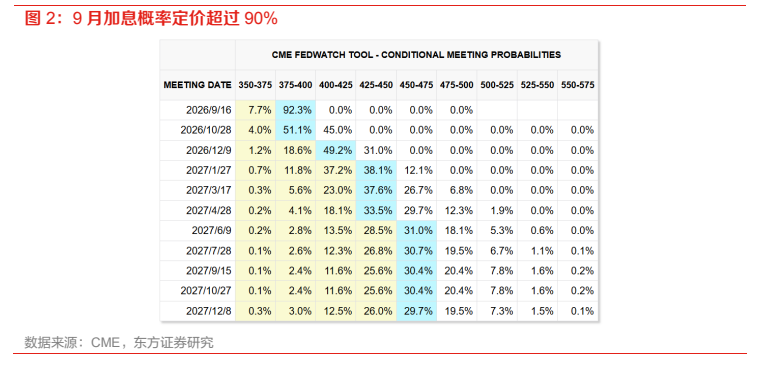
图3. 美股美债收益率负相关
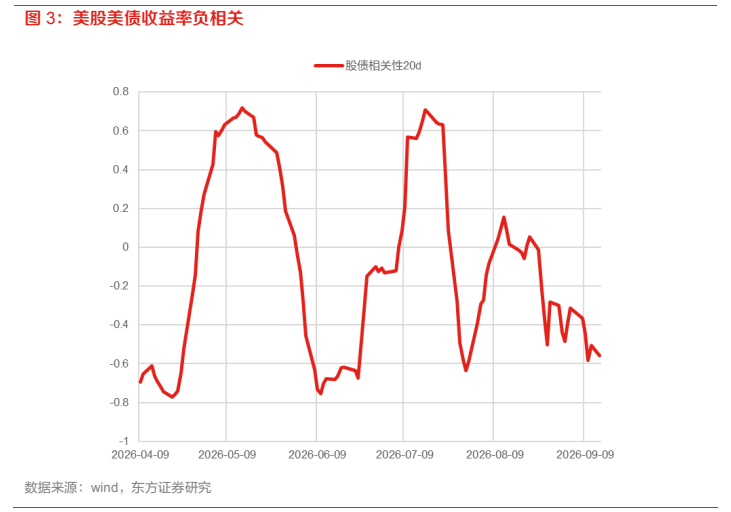
图4. 8 月美国 CPI 略超市场预期(%)
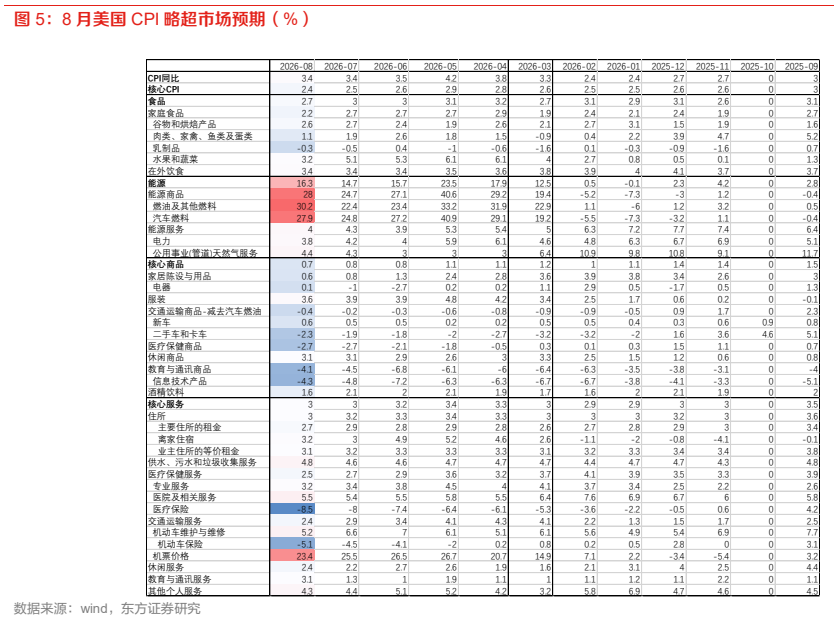
图5. 通胀预期回升(%)
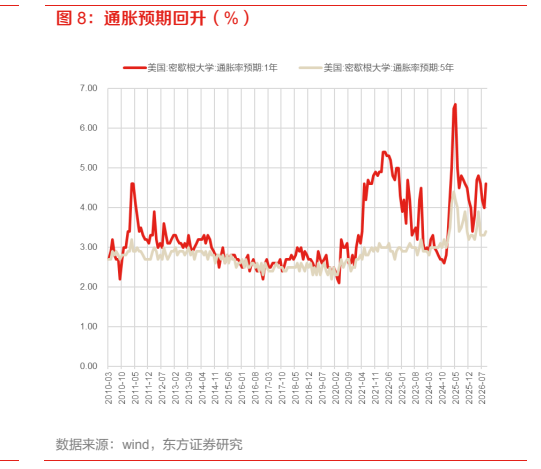
图6. 主动外资净流出港股(百万美元)
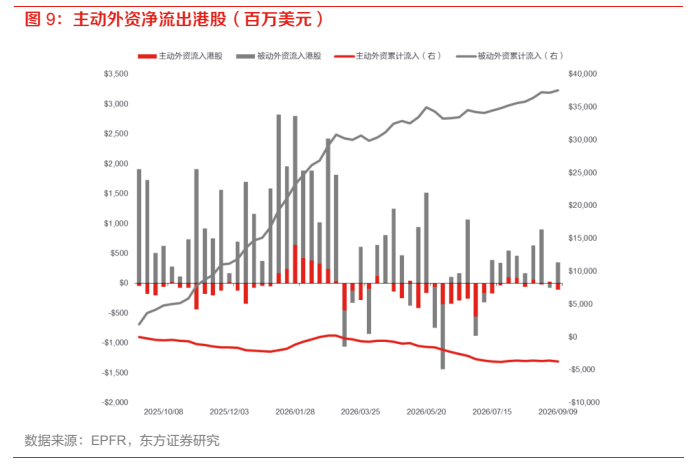
图7. 主动外资净流出 A 股(百万美元)
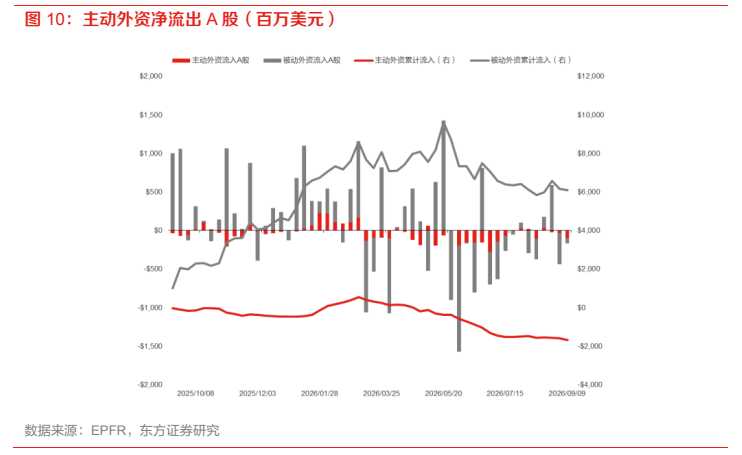
图8. 主动外资小幅净流出中概股(百万美元)