高盛-上海百润(002568.SZ):2Q26业绩预告:净利润超预期,RTD增长改善;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
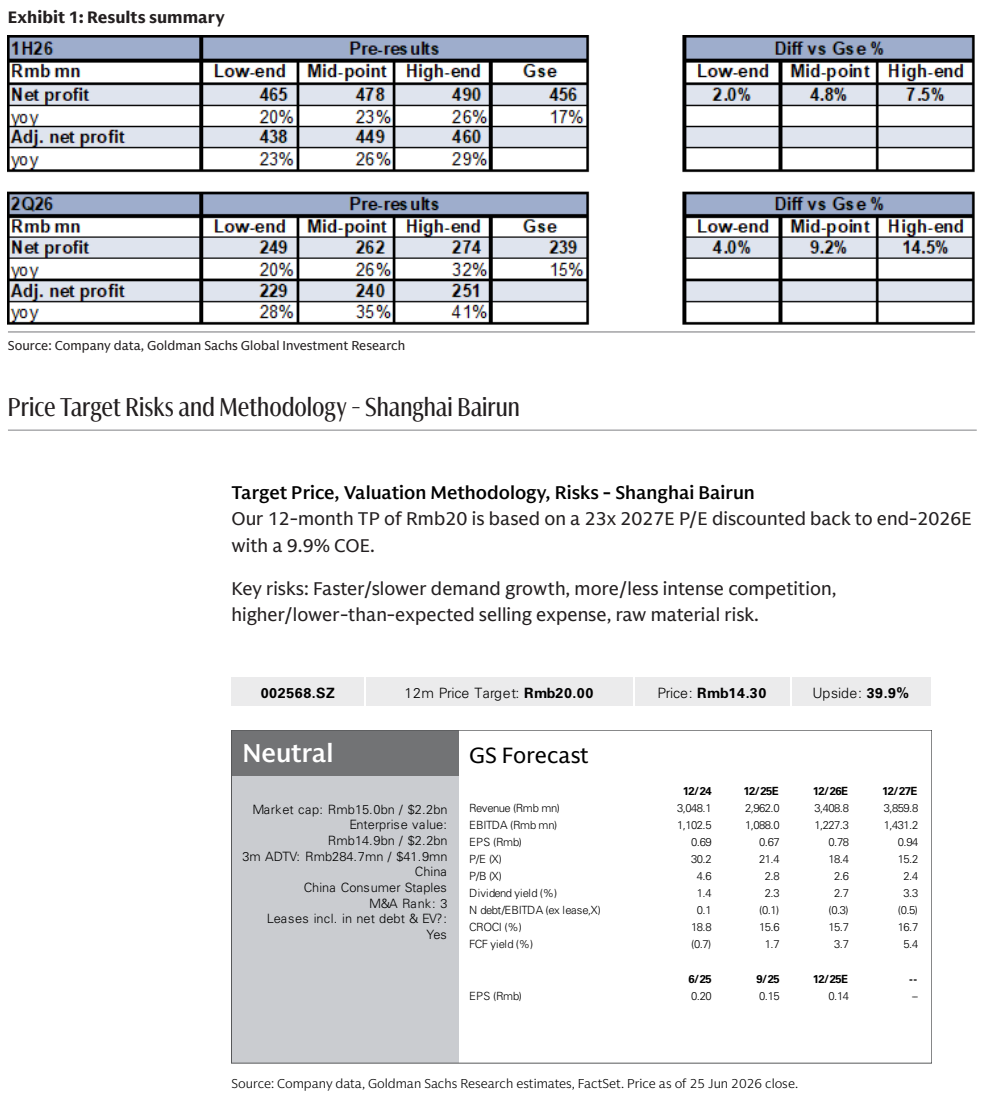
上海百润于2026年6月25日发布2Q26/1H26业绩预告。1H26净利润中点4.78亿元,同比增长22.7%,隐含2Q26净利润2.62亿元(同比+26%)。调整后净利润中点4.49亿元,隐含2Q26调整后净利润2.40亿元(同比+35%)。业绩超预期主要得益于RTD鸡尾酒和香精业务销售增长,且2Q26基数较低。净利润区间低端/高端分别超高盛预期4%/14.5%,中点超预期9.2%。近期股价疲软源于市场对消费疲软的担忧,但业绩预告显示RTD产品在新渠道(如餐饮折扣零售商)和新SKU推动下保持韧性。高盛维持中性评级,12个月目标价20元,当前股价14.30元,潜在上行39.9%。
主要观点
- 1H26净利润中点4.78亿元,同比增长22.7%,2Q26净利润2.62亿元,同比+26%。
- 调整后净利润中点4.49亿元,2Q26调整后净利润2.40亿元,同比+35%。
- 业绩超预期由RTD鸡尾酒和香精业务销售增长驱动,且2Q26基数较低。
- 净利润区间低端/高端分别超高盛预期4%/14.5%,中点超预期9.2%。
- 近期股价疲软源于市场对2Q26消费趋势受天气影响的担忧。
- 业绩预告显示RTD产品在新渠道(如餐饮折扣零售商)和新SKU推广下销售保持韧性。
- 高盛维持中性评级,12个月目标价20元,基于23倍2027E市盈率折现至2026年底,COE 9.9%。
- 当前股价14.30元,潜在上行39.9%。
- 关键风险包括需求增长快于/慢于预期、竞争加剧/减弱、销售费用高于/低于预期、原材料风险。
- 高盛预测2025E/2026E/2027E收入分别为29.62亿/34.09亿/38.60亿元,EPS分别为0.67/0.78/0.94元。
论述逻辑
上海百润发布2Q26业绩预告 → 净利润超高盛预期(中点超9.2%)→ 主要由于RTD鸡尾酒和香精业务销售增长,且2Q26基数较低 → 尽管市场担忧消费疲软,但RTD产品在新渠道和新SKU推动下表现韧性 → 高盛维持中性评级,目标价20元,基于23倍2027E市盈率折现。
关键展望
报告未明确给出未来验证点或时间窗口,但提及目标价基于2027E盈利预测,风险包括需求增长、竞争、销售费用和原材料价格变化。
推荐标的
- 上海百润(002568.SZ):中性评级,12个月目标价20元,当前股价14.30元,上行39.9%。估值基于23倍2027E P/E折现至2026年底,COE 9.9%。
关键图表
图1. 业绩摘要