野村 亚洲洞察:中国月度:9月及第三季度数据前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
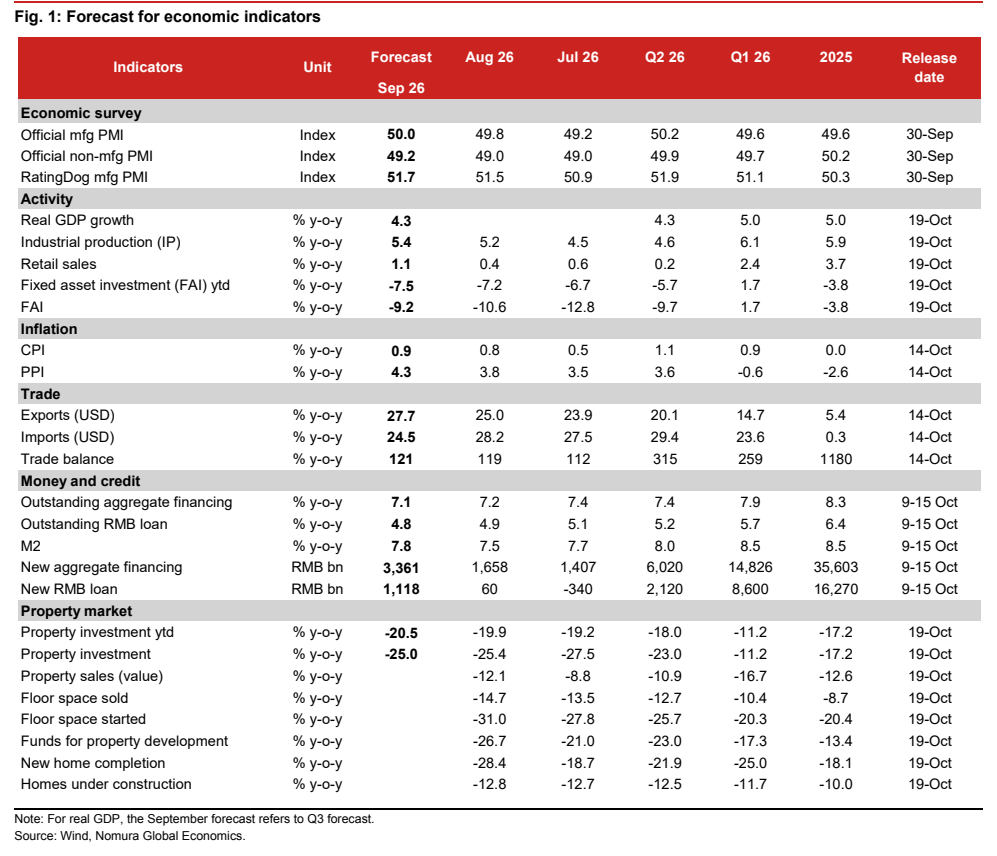
野村亚洲经济团队预计9月中国经济活动数据将改善,但主要由季节性、强劲出口和加码政策推动,幅度有限,维持三季度GDP同比4.3%的预测,低于一致预期的4.5%。 9月官方制造业PMI料回升至50.0(8月49.8)、非制造业PMI至49.2(8月49.0)、RatingDog制造业PMI至51.7(8月51.5);出口增速预计升至27.7%(8月25.0%),工业增加值升至5.4%(8月5.2%)。 与之相对,零售销售预计仅增1.1%(8月0.4%)、FAI为-9.2%(8月-10.6%)、房地产投资单月-25.0%,内需疲弱依旧。 CPI和PPI预计升至0.9%和4.3%,主因油价上涨,社融存量增速预计进一步放缓至7.1%。 供需两端指标均指向三季度较二季度仅有限反弹。 国务院最新会议基调更紧迫,要求加大力度实现今年4.5-5.0%的增长目标;野村预计北京将加快支出、政策性银行贷款和央行贷款,但政策包规模温和、对经济影响小,并认为当前经济疲弱需要清理不良债务以及公共财政和社保体系的结构性改革。
主要观点
- 9月活动数据预计改善但幅度有限:改善主要来自季节性、强出口和加码政策;野村维持三季度GDP同比4.3%的低于一致预期(4.5%)的预测,供需两端指标均显示Q3较Q2仅有限反弹。
- 国务院最新会议基调更为紧迫,要求加大努力实现今年4.5-5.0%的增长目标;野村预计北京将加快支出、政策性银行贷款和央行贷款,但政策包规模温和、影响小,并认为需清理不良债务、推进财政与社保体系结构性改革。
- PMI预测:9月官方制造业PMI回升至50.0(8月49.8)、官方非制造业PMI至49.2(8月49.0)、RatingDog制造业PMI至51.7(8月51.5);9月EPMI环比大升4.5pp至52.3(8月47.8),但与去年9月的季节性形态(升至52.4)基本一致;消费者情绪仍低迷,乘用车零售量增速初估恶化至-24.6%(8月-23.6%)。
- 出口动能强劲:9月出口(美元)预计同比27.7%(8月25.0%);1-27日主要港口周度集装箱吞吐量增速升至10.2%(8月-2.0%),1-20日韩国自华进口增速升至48.7%(8月32.6%),反映中国持续受益于全球AI超级周期。
- 内需仍疲弱:9月零售销售预计同比仅1.1%(8月0.4%),中秋假期(9月25-27日)今年落在9月内带来有利日历效应,但以旧换新退坡的回补效应拖累消费;其中汽车约-23%(CPCA 9月1-20日数据显示同比-22%)、餐饮1.7%、不含汽车商品3.8%,汽车仍是主要拖累,叠加EV购置税从零升至5%(2026年1月生效)。
- FAI未见实质恢复:9月单月预计-9.2%(8月-10.6%),年内累计-7.5%(8月-7.2%);尽管9月政府债净融资同比回升,但实际财政支出料继续滞后于发行,限制基建反弹空间;积极信号是RMB800bn新政策性金融工具部署加快,以“Six Networks”项目为先。
- 地产仍在深度收缩:9月房地产投资单月预计-25.0%(8月-25.4%)、年内-20.5%(8月-19.9%);20城新房销售面积1-24日同比-1.1%(8月-6.3%),其中一线11.7%、二线7.5%、更低线城市-3.4%,18城二手房成交量15.8%(8月7.7%),但冰山指数9月环比-0.7%、较8月的-0.5%走弱。
- 通胀回升但依赖外部因素:9月CPI与PPI预计分别升至0.9%(8月0.8%)和4.3%(8月3.8%),主因油价上涨;三季度CPI/PPI季度均值预计0.7%和3.9%,GDP平减指数料与二季度1.6%相近持稳,正面读数主要来自外部因素而非内需真实复苏。
- 信贷增速续降:9月社融存量同比预计7.1%(8月7.2%)、人民币贷款存量4.8%(8月4.9%)、M2 7.8%(8月7.5%);新增社融RMB3,361bn、新增人民币贷款RMB1,118bn,均低于去年同期的RMB3,530bn和RMB1,290bn;截至28日政府债净融资RMB1,566bn高于去年同期RMB1,174bn,企业债-RMB38bn、城投-RMB100bn,房企净融资RMB1bn为唯一改善的主要类别。
- 供给端支持Q3 GDP与Q2大致持平:7-8月IP同比4.9%(Q2为4.6%)、服务业产出增速4.2%(Q2为4.5%),预计Q3分别达5.0%和4.2%;由于工业与服务业占GDP的30%和58%,且中国GDP主要按生产法核算,官方数据料更贴近供给端指标;需求端7-8月零售月均名义增速0.5%(Q2为0.2%)、FAI恶化至-11.7%(Q2为-9.7%)、出口24.4%(Q2为20.1%)。
- 9月流动性大体平稳、收益率下行:DR007月内均值持平于1.40%,与央行7天逆回购利率1.40%一致;10年期国债收益率月均值由1.699%降至1.683%。
论述逻辑
- 季节性走强+出口强劲+政策加力 → 预计9月PMI、出口、IP、CPI/PPI普遍回升(官方制造业PMI 50.0、出口27.7%、IP 5.4%、CPI 0.9%、PPI 4.3%)→ 但零售(1.1%)、FAI(-9.2%)、地产投资(-25.0%)与社融存量增速(7.1%)显示内需仍弱 → 9月改善幅度受限。
- 供给端指标(7-8月IP 4.9%、服务业4.2%)+需求端指标(零售0.5%、FAI -11.7%、出口24.4%)→ Q3较Q2仅有限反弹 → 中国GDP按生产法核算、官方数据料更贴近供给端 → 维持Q3 GDP 4.3%(低于一致预期4.5%)→ 国务院基调更紧迫、敦促确保4.5-5.0%增长目标 → 预计加快支出与政策性、央行贷款,但政策包温和、影响小 → 当前疲弱需清理不良债务并推进财政与社保结构性改革。
关键展望
- 数据发布窗口:PMI于9月30日公布;CPI/PPI与贸易数据10月14日;GDP、IP、零售与FAI 10月19日;金融数据10月9-15日(据Fig. 1发布日期表),Q3 GDP 4.3%的预测将在10月19日接受验证。
- 未来关键事件:10月1-7日国庆黄金周、10月26-29日二十届五中全会、11月中旬央行三季度货币政策执行报告、11月18-19日APAC Shenzhen、12月中旬中央经济工作会议、12月14-15日G20峰会、12月下旬央行货币政策委员会会议及政治局会议。
- 政策展望:预计北京将加快支出、政策性银行贷款和央行贷款以达成增长目标,但政策包规模温和、对经济影响小;报告认为当前经济疲弱需要清理不良债务,公共财政与社保体系的结构性改革是必要的。
- 风险与弱势环节:消费者情绪低迷、乘用车零售深度负增长(9月初估-24.6%,8月-23.6%);建筑业下滑短期难以逆转;实际财政支出料继续滞后于债券发行。
推荐标的
- 报告未明确给出推荐标的:本篇为中国宏观数据前瞻,全文未涉及任何公司评级、目标价或证券推荐。
关键图表
图1. 经济指标预测