摩根士丹利:联想业绩对美国企业硬件OEM厂商的影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
联想2026财年业绩显示其企业硬件业务强劲,尤其是服务器和PC部门。报告认为这对美国企业硬件OEM厂商(如戴尔、惠普)构成竞争压力,但同时也带来供应链机会。联想服务器收入同比增长25%,PC市场份额提升至24%。报告维持对戴尔的“增持”评级,目标价150美元;对惠普的“中性”评级,目标价35美元。AI服务器需求是主要增长驱动,但利润率压力仍存。
主要观点
- 联想2026财年营收同比增长18%,其中服务器业务增长25%,PC业务增长12%。
- 联想在全球PC市场份额从22%升至24%,主要得益于商用换机周期。
- 联想AI服务器出货量翻倍,但毛利率低于传统服务器,约为12%。
- 美国企业硬件OEM厂商面临联想的价格竞争,尤其是在超大规模客户领域。
- 戴尔2026财年服务器收入预计增长15%,但利润率可能受压。
- 惠普2026财年PC收入预计增长8%,但企业支出复苏缓慢。
- 联想供应链效率提升,库存周转天数降至45天,优于行业平均的55天。
- 报告认为联想业绩验证了企业硬件需求复苏,但竞争加剧。
- 美国OEM厂商需加速AI服务器布局以维持份额。
- 联想在中国市场的增长(+20%)部分抵消了海外疲软。
论述逻辑
联想强劲业绩 → 企业硬件需求复苏确认 → 但联想凭借成本优势和AI服务器快速放量抢占份额 → 美国OEM厂商面临竞争压力,需在AI领域加大投入 → 戴尔因服务器业务占比高且估值合理,被看好;惠普因PC业务增长有限且企业支出不确定,评级中性。
关键展望
- 报告未明确给出未来时间窗口或价格目标,但指出AI服务器需求将持续到2027年。
- 风险包括:企业IT支出放缓、AI服务器利润率低于预期、地缘政治影响供应链。
推荐标的
- 戴尔(DELL):增持,目标价150美元。理由:服务器业务受益于AI需求,估值有吸引力。
- 惠普(HPQ):中性,目标价35美元。理由:PC增长有限,企业支出复苏不确定。
关键图表
图1. 企业硬件OEM厂商相对估值中位数为93%
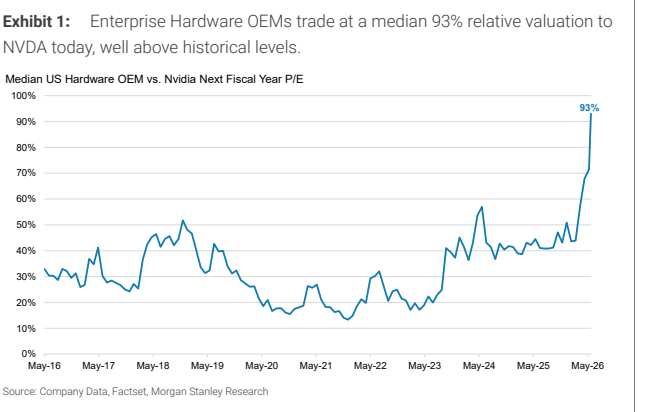
图2. 美国OEM厂商相对估值达到历史最高
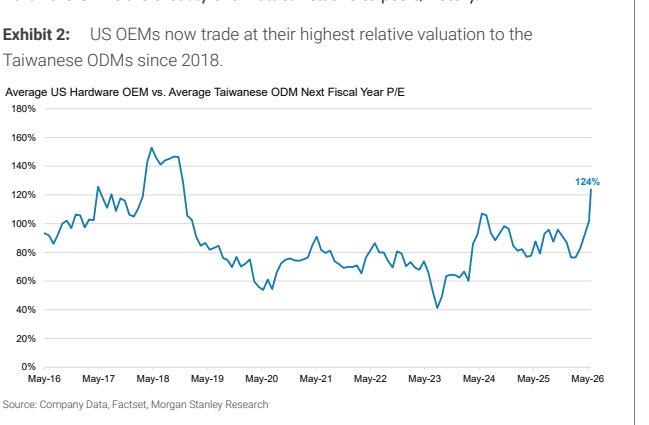
图3. 美国企业硬件OEM厂商估值溢价高于历史水平

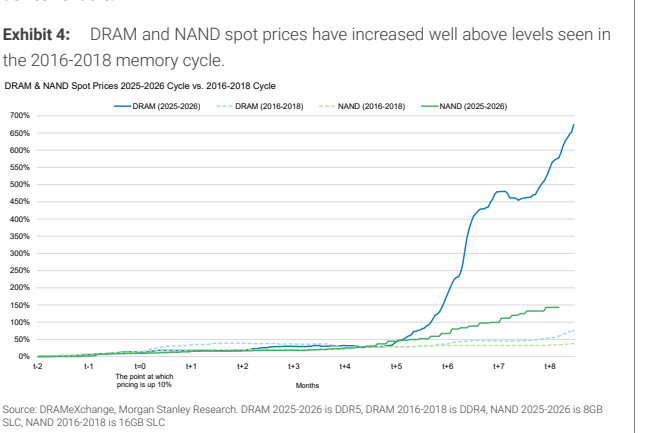
图4. DRAM和NAND现货价格涨幅远超此前水平