瑞银 欧洲奢华第三季度业绩前瞻:重置酒吧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为此前对奢侈品板块转趋乐观的判断为时尚早:伊朗冲突、行业自救放缓及夏季趋势转弱进一步推迟复苏,但报告维持本轮下行是周期性而非结构性的判断,并以Chanel复兴为例说明正确举措仍可在成熟手袋市场重燃增长。 Q3财报季将于10月12日由LVMH开启、10月15日BC接力,报告预测Q3 2026行业平均有机销售增长(OSG)为+4%,低于市场一致预期的+5%,较Q2的+6%减速,反映亚洲尤其中国及一定程度上美国的放缓迹象。 据此将2027E行业OSG从+5%下调至+4%,软奢更大幅从+4%下调至+3%,并平均下调2026E EPS 2%、2027E EPS 6%。 评级动作上,报告最看好硬奢,CFR与WOSG均为买入,并将RMS(爱马仕)下调至卖出,因其盈利特征日益周期化。 板块(剔除RMS)目前较MSCI Europe溢价约37%,低于5年均值~67%与15年均值~57%,盈利预测已大幅重置,需求或宏观仅现温和企稳迹象即可支持重估。 2026年至今板块平均股价下跌23.3%,WOSG以+41.9%领涨、ESLX以-47.1%领跌。
主要观点
- 前期转乐观的判断被证明过早:伊朗冲突、行业自救放缓与夏季趋势转弱进一步推迟复苏,报告主张以更现实的预期迈入2027年。
- 报告维持行业下行是周期性而非结构性的判断;Chanel近期复兴显示正确举措可在成熟手袋市场重燃增长,行业正回归永恒产品、工艺与感知价值的核心。
- 预测Q3 2026行业平均有机销售增长(OSG)+4%,低于市场一致预期的+5%,较Q2的+6%减速,反映亚洲尤其中国及一定程度上美国的放缓迹象。
- 重置2027年预期:行业OSG从+5%下调至+4%,软奢从+4%更大幅下调至+3%,凸显品类持续疲弱;平均下调2026E EPS 2%、2027E EPS 6%。
- 最看好硬奢:CFR与WOSG均为买入评级;将RMS(爱马仕)下调至卖出,因越来越多证据显示其盈利特征日益周期化。
- Q3财报季10月12日由LVMH开启、10月15日BC接力;催化剂日历显示RACE、BOSS于11月3日、PNDORA于11月4日发布业绩,WOSG、BRBY、CFR于11月10日至12月10日发布1H27业绩。
- 投资者应关注六大要点:中日韩消费者国籍趋势(Q2 AI财富效应提振后)、美国退出率是暂时还是更持久放缓、欧洲与中东旅游趋势、软硬奢持续分化、潜在关税退税的财务利好、品牌自救措施成效。
- 正面观察:CFR为首选,强销售动能与利润率压力缓解支持EPS再上修,近期板块性抛售提供具吸引力买点;ZGN执行良好,Zegna DD% DTC增长支撑2027目标信心;BC在持续的DD%增长动能下或上调FY指引;RACE的FY26指引上调可能性低,但2027强订单簿支撑信心。
- 负面观察:KER(中性)面临更严峻局面,疲弱Q3或进一步考验市场对复苏节奏及2027转型雄心可信度的信心;RMS(卖出)同样脆弱,定价放缓叠加皮具销量增长可预测性下降,疲弱Q3或加剧2027展望担忧。
- 估值:板块(剔除RMS)较MSCI Europe溢价约37%,低于5年均值~67%与15年均值~57%,反映投资者对结构性增长前景的担忧;短期可见度有限,但盈利预测已大幅重置,改善风险回报,需求或宏观仅现温和企稳即可支持重估。
- 2026年至今股价分化显著:WOSG +41.9%、ZGN +22.1%、PNDORA +11.9%领涨;ESLX -47.1%、LVMH -41.3%、RMS -38.8%领跌;板块平均-23.3%。
- 策略上保持选择性:偏好硬奢,软奢中偏好对高净值人群(HNWIs)敞口更大的品牌,后者在当前环境下应更具韧性。
论述逻辑
- Q3财报季临近(10月12日LVMH打响第一枪)→ 复苏被伊朗冲突、行业自救放缓与夏季疲弱推迟,但报告判定为周期性而非结构性下行(Chanel复兴佐证)→ 据此重置2027年预期:行业OSG +4%(原+5%)、软奢+3%(原+4%),平均下调2026E EPS 2%、2027E EPS 6% → 估值端板块(剔除RMS)溢价~37%已低于5年均值~67%,盈利预测大幅重置后风险回报改善,温和企稳即可触发重估 → 结论:保持选择性,最看好硬奢(CFR、WOSG买入),软奢中偏好高净值客群品牌,RMS因盈利周期化下调至卖出。
关键展望
- 未来验证点一:Q3业绩日程——LVMH 10月12日、BC 10月15日发布3Q26销售;ESLX、SFER 10月20日、MONC 10月21日、RMS、PRADA、ZGN、KER 10月22日发布;RACE、BOSS 11月3日、PNDORA 11月4日发布业绩;WOSG 11月10日与12月10日、BRBY 11月12日、CFR 11月13日发布1H27业绩。
- 未来验证点二:六大观察项——中日韩消费者国籍趋势(Q2 AI财富效应后)、美国放缓是暂时还是更持久、欧洲与中东旅游趋势、软硬奢分化、潜在关税退税的财务利好、品牌自救有效性。
- 前瞻数字:2027E行业OSG下调至+4%(软奢+3%);平均下调2026E EPS 2%、2027E EPS 6%;Q3 2026 OSG预测+4% vs 一致预期+5%。
- 个股层面展望:BC或上调FY指引;RACE的FY26指引上调可能性低、焦点转向2027强订单簿;KER的2027转型可信度与RMS的2027展望是Q3后的主要风险点。
- 估值路径:若消费需求或宏观仅现温和企稳迹象,板块重估可期;但短期(ST)可见度仍有限。
推荐标的
- CFR(Richemont):买入,报告首选;目标价CHF 210(现价CHF 173,隐含+21%);理由:强销售动能与利润率压力缓解支持EPS再上修,近期板块性抛售提供具吸引力买点。
- WOSG(Watches of Switzerland):买入;目标价890p(现价673p,+32%);硬奢偏好标的之一。
- LVMH:买入;目标价€525(现价€379,+39%),2026E P/E 17.3。
- Hermès(RMS):下调至卖出;目标价€1,168(现价€1,300,-10%);理由:盈利特征日益周期化,定价放缓、皮具销量增长可预测性下降,2027展望担忧加剧。
- KER(Kering):中性;目标价€224(现价€210,+7%);疲弱Q3或考验2027转型雄心可信度,尽管成本纪律改善。
- ZGN(Zegna):买入;目标价$15.0(现价$12.4,+21%);Zegna DD% DTC增长支撑2027目标信心。
- BC(Brunello Cucinelli):买入;目标价€99.0(现价€80.2,+23%);在持续的DD%增长动能下或上调FY指引。
- RACE(Ferrari):买入;目标价$450(现价$388,+16%);FY26指引上调可能性低,但2027强订单簿支撑信心。
- ESLX(EssilorLuxottica):买入;目标价€247(现价€143,+73%)。
- BRBY(Burberry):买入;目标价1,320p(现价1,011p,+31%)。
- Swatch:卖出;目标价CHF 90(现价CHF 182,-51%)。
- Moncler:中性;目标价€46.6(现价€43.7,+7%)。
- Prada:中性;目标价HKD 36.3(现价HKD 36.6,-1%)。
- Ferragamo:中性;目标价€8.5(现价€7.0,+21%)。
- Hugo Boss:中性;目标价€38.9(现价€38.0,+3%)。
- Pandora:中性;目标价DKK 839(现价DKK 792,+6%)。
- Tapestry inc:买入;目标价$232.0(现价$118.1,+96%)。
- Capri Holdings:中性;目标价$17.0(现价$14.4,+18%)。
- Canada Goose:中性;目标价$10.5(现价$7.7,+37%)。
- Ralph Lauren:买入;目标价$520(现价$363,+43%)。
- 估值表另列运动服饰覆盖:adidas中性(€159)、Puma中性(€22.6)、JD Sports中性(86p)、Anta买入(HKD 109)、Li Ning买入(HKD 21.1)、Under Armour买入($9.0)、Lululemon中性($106)、Nike中性($34)、Amer Sports买入($62)、On Holdings买入($73)。
关键图表
图1. 瑞银奢侈品覆盖范围概览

图2. 第三季度有机销售增长预估——要点
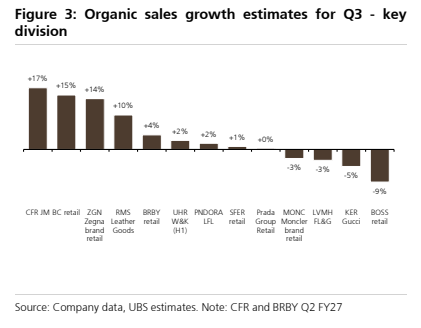
图3. 按消费者国籍划分的增长(日历年)
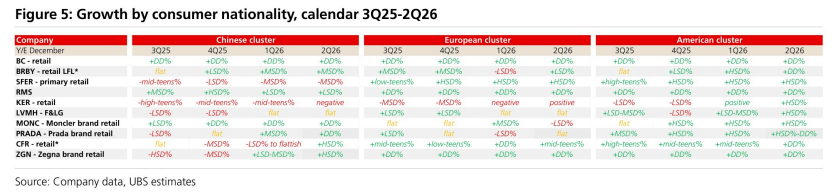
图4. 各品牌提价情况(2026年初至今-8月)
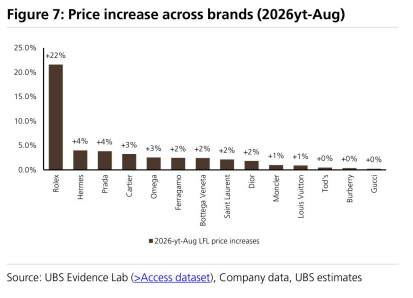
图5. 瑞银预估与市场一致预期对比摘要(当前财年)
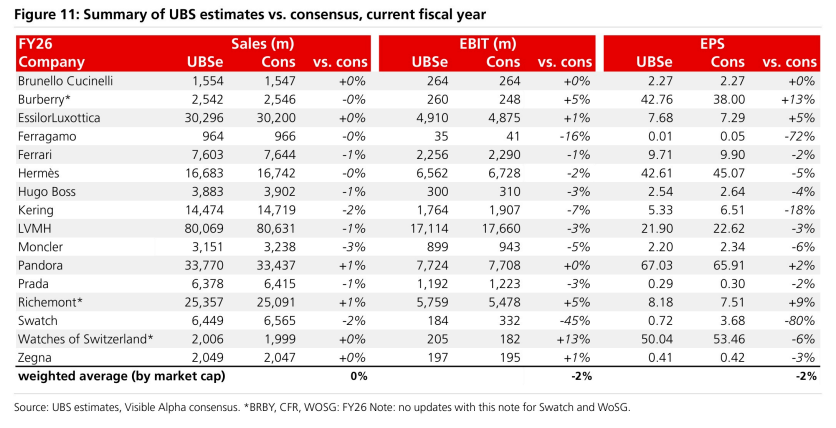
图6. 瑞银评级与目标价摘要
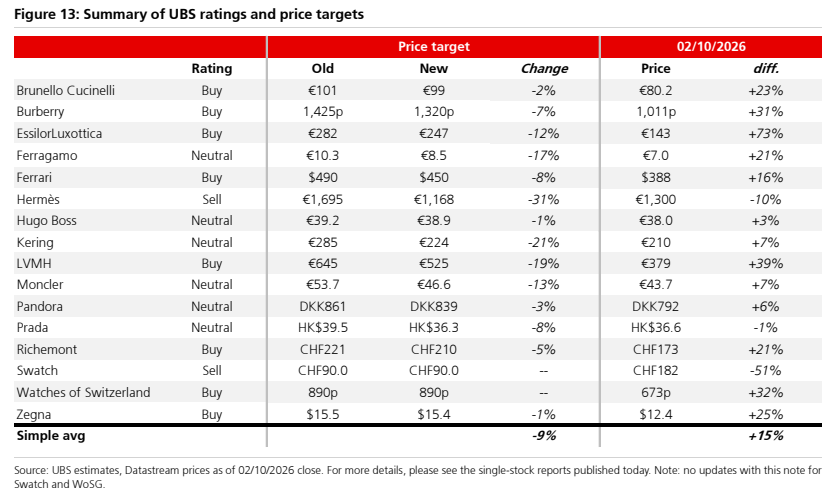
图7. 奢侈品板块市盈率相对MSCI欧洲指数 vs. 有机销售增长
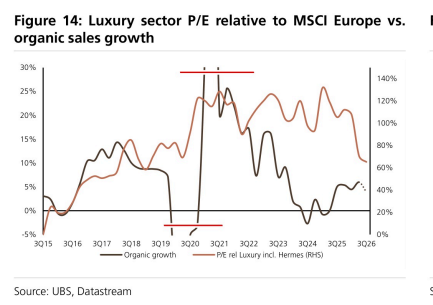
图8. 奢侈品板块市盈率(剔除RMS)相对MSCI欧洲指数 vs. 有机销售增长
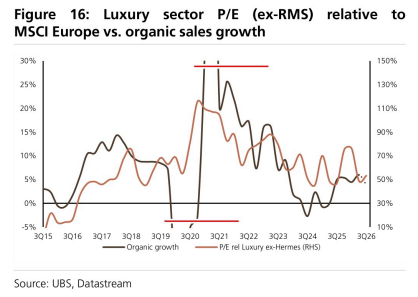
图9. 年初至今变动
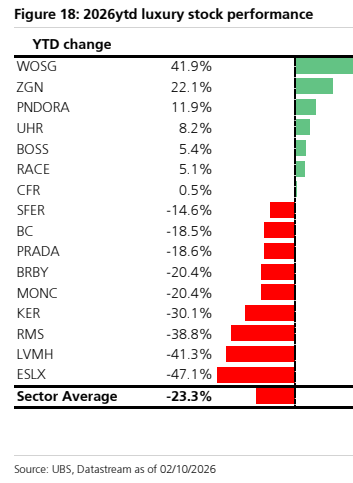
图10. 拥挤度得分(2026年9月)
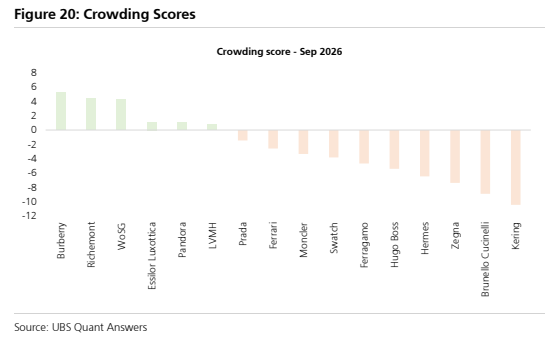
图11. 拥挤度得分——3个月变化
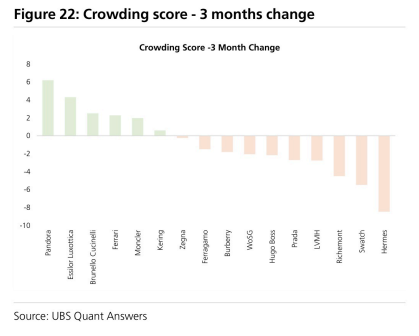
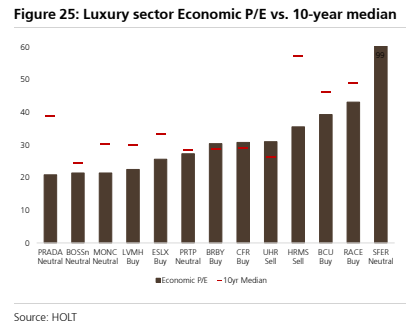
图12. 奢侈品板块经济市盈率 vs. 10年中位数