瑞银 中国工业:多重逆风压制市场情绪:投资者该如何布局?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
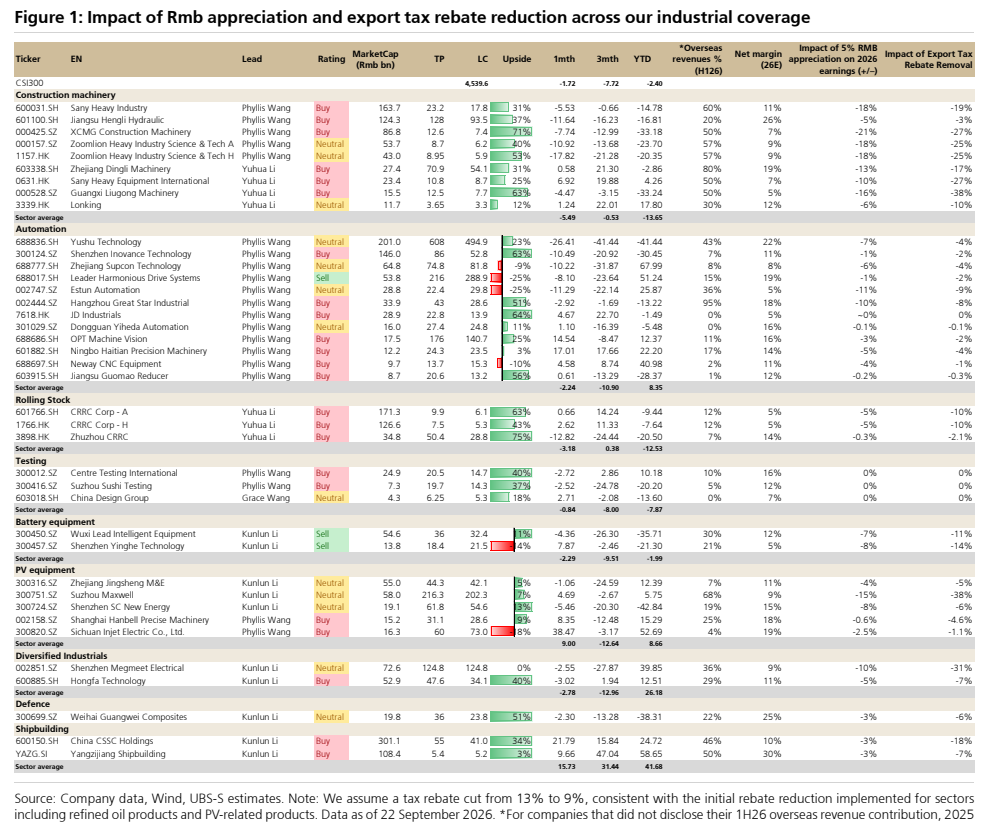
瑞银指出,上一季度中国工业板块表现与沪深300指数大体一致,但细分行业分化明显,造船业因强劲运费领跑,重卡与多元工业落后,工程机械冲高后急剧回调,自动化与锂电设备等承压后开始企稳。 当前市场情绪受到人民币进一步升值预期及潜在出口退税下调担忧的打压。 瑞银敏感性分析显示,在企业不采取对冲措施的保守假设下,若人民币升值5%且出口退税率下调4个百分点(对比2024年12月退税率自13%降至9%的政策),重度依赖出口且低利润率的企业受冲击最大,工程机械(除恒立液压和中国龙工)、先导智能/迈为股份(Suzhou Maxwell)及麦格米特(Shenzhen Megmeet)首当其冲,而国内自动化与测试类标的相对免疫。 不过,三一重工、徐工机械与中联重科等主要主机厂反馈海外增长韧性仍存,汇率逆风减弱及利润率改善将支撑2026年下半年盈利,潜在政策与关税风险在股价中已被过度计入。 选股上,瑞银建议精选业绩可见度高或具备结构性增长动能的标的,重点关注中国船舶、中国铁建以及宏发股份等受益于AI供应链催化的企业。
主要观点
- 中国工业板块整体走势与沪深300指数相仿,但内部细分赛道表现显著分化,造船领跑而重卡与多元工业落后。
- 工程机械板块7月反弹后近期大幅回调,弱势主因出口退税潜在变动、国内需求偏弱、美国高利率及前期汇兑损失;自动化受资本支出意愿减弱压制,锂电设备受减产拖累。
- 客户关注度较2026年第二季度温和改善,由AI相关资本外流/支出、造船和矿山设备带动,但对工程机械与自动化的盈利可见度担忧依然存在。
- 敏感性分析测算表明,若人民币升值5%且出口退税率下调4个百分点,重出口、低利润率企业受影响最重,苏州迈为、深圳麦格米特以及除恒立液压和中国龙工外的工程机械企业受负面冲击最大。
- 企业实际拥有多种应对手段以抵消汇率及退税风险,包括向下游转嫁成本、建立海外生产基地以及尽可能采用人民币结算。
- 三一、徐工与中联重科等工程机械主机厂反馈出海增长依然稳健,国内需求逐步复苏,汇率逆风减弱与利润率改善将支撑2026年下半年业绩,政策与关税风险被市场过度定价。
- 美国液压油缸反倾销/反补贴调查(AD/CVD)影响可控,恒立液压直接敞口有限,调查范围不包含马达、泵和阀门,正通过转向墨西哥工厂及印尼扩产化解。
- 宏观经济层面的投资缩减是核心风险,若中国经济持续偏弱导致工业品需求或进出口萎缩,或高新技术企业税收优惠取消,将直接冲击板块盈利。
论述逻辑
- 市场担忧人民币升值与出口退税下调冲击出海企业利润 -> 敏感性测算确认无对冲情形下重出口、低利润率公司受损明显 -> 调研走访显示主机厂海外订单及国内渐进复苏稳固,且具海外建厂、人民币结算及成本转嫁能力 -> 政策与关税下行风险被股价过度反应,催生向具备盈利可见度与结构性成长特征标的的配置机会。
关键展望
- 2026年下半年(H226)工程机械龙头业绩受汇率逆风趋缓及利润率回升支撑,恒立液压墨西哥工厂预计于明年(2027年)实现盈利,机器人业务构成中长期成长动力。
- AI供应链近期催化剂密集,包括Rubin与Gemini的建设性进展评论以及美国OCP全球峰会(U.S. OCP Conference)的召开。
- 宏观经济弱势、国内需求疲软、美国维持高利率以及高新技术企业税收优惠等政策变动仍是后续压制板块需求与订单的关键下行风险。
推荐标的
- 第一类(业绩可见度高且具周期上行动能):中国船舶(CSSC)、中国铁建(CRCC A/H)。
- 第二类(受短期逆风扰动较小的结构性成长标的):三一国际(Sany International)、宏发股份(Hongfa)、奥普特(OPT)、华测检测(CTI)、捷佳伟创(JDI)、中国重汽(Sinotruk-H)、浙江鼎力(Dingli)。
- 其他涉及公司及管理层反馈标的:三一重工(Sany)、徐工机械(XCMG)、中联重科(Zoomlion)、恒立液压(Hengli Hydraulic)、中国龙工(Lonking)、苏州迈为(Suzhou Maxwell)、深圳麦格米特(Shenzhen Megmeet)。
关键图表
图1. 人民币升值和出口退税下调对我们覆盖工业行业的影响