伯恩斯坦 电动革命:韧性·中国整车厂与欧洲争夺战
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了中国汽车品牌在欧洲市场的扩张及其对欧洲本土车企构成的生存威胁。 中国品牌(含中国所有权欧洲品牌)在欧洲的市场份额已从2020年的2.8%增长至2026年前7个月的11.9%,伯恩斯坦预测到2035年该份额将达到18.7%。 尽管面临欧盟针对纯电动汽车(BEV)的惩罚性关税,中国车企通过转向插电式混合动力汽车(PHEV)市场实现了份额的快速增长,2026年6月在西欧PHEV市场的份额已达37.6%。 报告认为,欧盟即将出台的《欧洲工业加速法案》(IAA)将迫使中国车企在欧洲本土化生产,同时欧洲本土车企在产品力上的追赶也将缓解中国车企的增长势头。
主要观点
- 中国品牌在欧洲市场份额显著提升,从2020年的2.8%增长至2026年前7个月的11.9%。
- 伯恩斯坦预测中国品牌在欧洲的市场份额到2035年将达到18.7%。
- 欧盟对中国产BEV征收惩罚性关税,导致中国车企转向PHEV市场,份额从2025年前的约10%升至2026年6月的37.6%。
- 欧洲本土车企在BEV领域展现出产品力回升迹象,如雷诺5、大众ID.Polo等车型表现强劲。
- 欧盟《欧洲工业加速法案》(IAA)预计将要求车企在欧盟内组装并采购70%的零部件(电池除外)。
- 中国车企在欧洲的本土化进程加速,BYD、Chery、Geely、Leapmotor和SAIC均有在2030年前投产的计划。
论述逻辑
- 中国车企凭借价格优势和产品力在欧洲BEV市场迅速崛起 -> 欧盟通过反补贴调查对中国BEV征收惩罚性关税 -> 中国车企通过调整产品组合转向PHEV市场以规避关税 -> 欧盟拟通过《欧洲工业加速法案》(IAA)强制要求本土化生产以保护本土就业和GDP -> 欧洲本土车企通过 heritage 设计和规模化生产提升产品竞争力 -> 最终导致中国车企在欧洲的扩张速度因成本上升和产品力竞争而趋于平缓。
关键展望
- 预计2026年12月将获得《欧洲工业加速法案》(IAA)的具体细节。
- 预计欧盟将对中国产PHEV采取类似BEV的贸易限制措施。
推荐标的
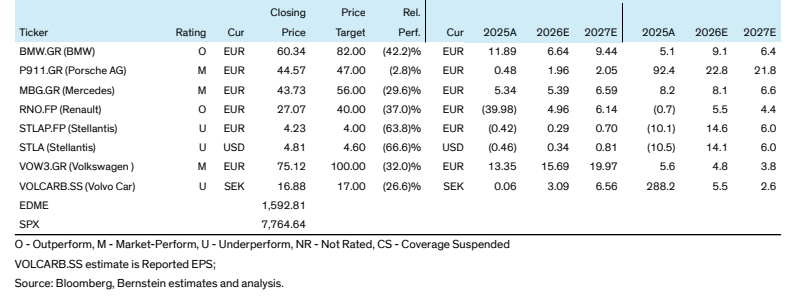
- 报告未明确给出推荐标的,仅提及相关车企(如BYD、Renault、VW、Stellantis等)的经营动态。
关键图表
图1. 我们区分中国起源品牌与中资所有的欧洲品牌:伯恩斯坦品牌起源定义,品牌类别,比亚迪——中国起源
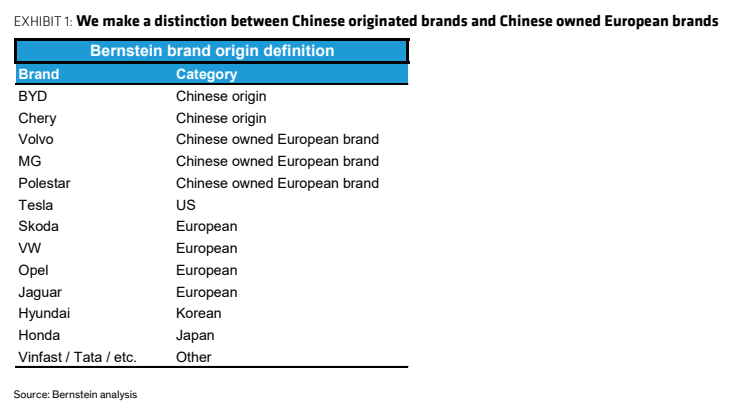
图2. 中国厂商在欧洲纯电动车市场份额大幅提升;截至2026年6月已占19%
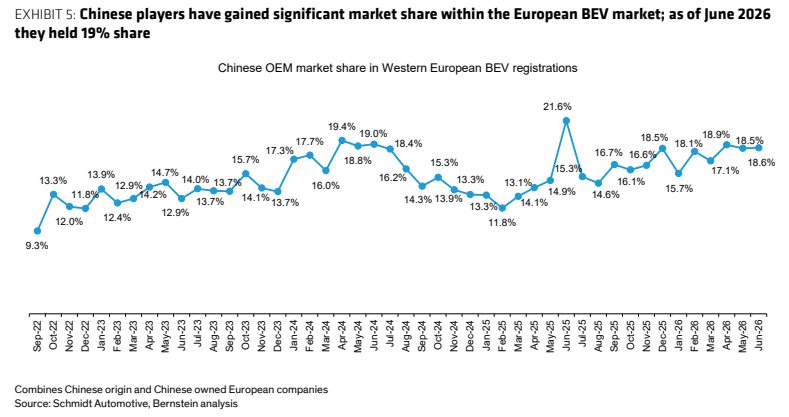
图4. 中国整车厂至2030年的本地化生产计划
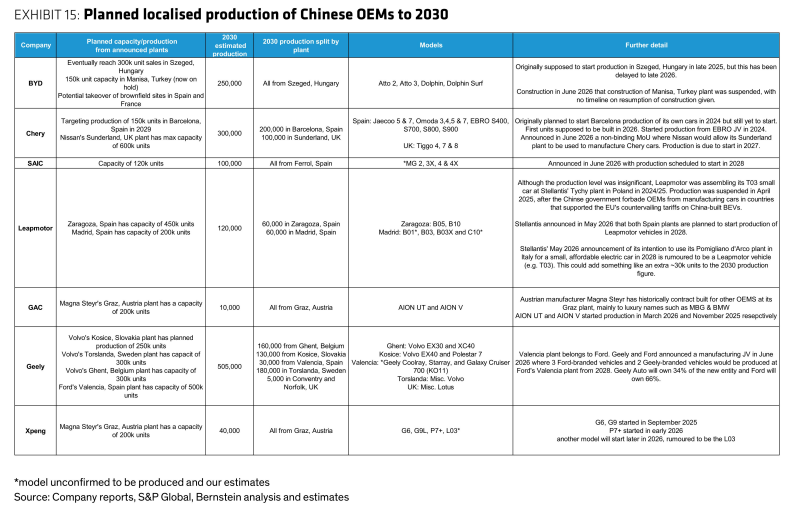
图5. 大众新ID.Polo与中国竞争对手的对比 注:为德国价格;不含基于家庭收入和家庭成员人数的最多6,000欧元德国国家补贴

图6. 斯柯达Epiq
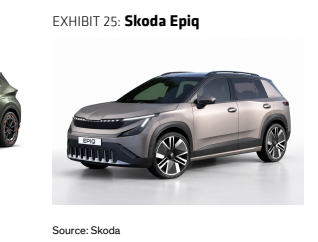
图7. 保时捷Cayenne纯电版
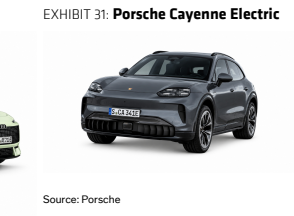
图8. 收盘价 Reh