伯恩斯坦 KIOXIA Holdings Corp(285A.JP)KIOXIA 4QFY25:价格坚挺但长期协议不明朗
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2026年6月23日发布了对KIOXIA Holdings Corp(285A.JP)的研报,聚焦其4QFY25业绩。报告指出,KIOXIA的NAND价格在4QFY25表现坚挺,但长期协议(LTA)的可见性不足。公司营收环比增长,但盈利能力受制于成本结构。报告维持对KIOXIA的评级,并强调市场供需平衡仍是关键。
主要观点
- KIOXIA 4QFY25营收环比增长,主要受益于NAND价格稳定。
- 公司NAND出货量环比持平,但平均售价(ASP)环比上升。
- 长期协议(LTA)的谈判进展缓慢,客户签约意愿不强。
- 成本端,晶圆投入成本上升,压缩了毛利率空间。
- 资本支出计划维持,但产能扩张节奏可能放缓。
- 行业库存水平仍偏高,但下游需求逐步恢复。
- 报告未给出具体目标价,但强调当前股价已反映部分利好。
- 竞争格局方面,三星和SK海力士的产能调整对KIOXIA有利。
- 管理层在电话会议中表示,对下半年需求持谨慎乐观态度。
- 风险因素包括:需求复苏不及预期、LTA谈判失败、价格战重启。
论述逻辑
报告从4QFY25业绩出发,指出营收增长由价格驱动而非出货量,说明需求端改善有限。随后分析LTA进展缓慢,表明客户对长期锁定价格持观望态度,这限制了KIOXIA的盈利可见性。成本端压力来自晶圆投入,而资本支出维持则暗示公司对长期需求仍有信心。最终,报告认为股价已部分反映价格坚挺的利好,但LTA不确定性压制估值上行空间。
关键展望
报告未明确给出未来时间窗口或具体预测,但指出以下验证点:LTA谈判进展、下半年NAND需求强度、以及竞争对手的产能策略。报告未提供目标价或评级调整。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 4QFY25业绩超预期,得益于平均售价环比增长超过100%
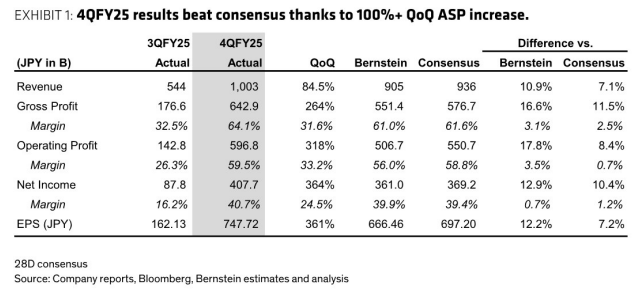
图2. FQ1指引也暗示平均售价环比再增60-70%,与我们的预测相似,且高于
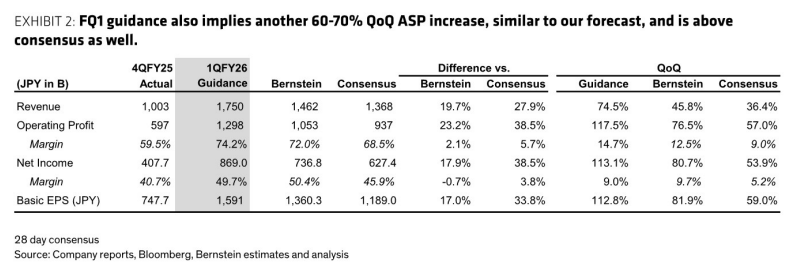
图3. FQ4位出货量降幅略高于图4:KIOXIA在CQ1的平均售价增长领先于
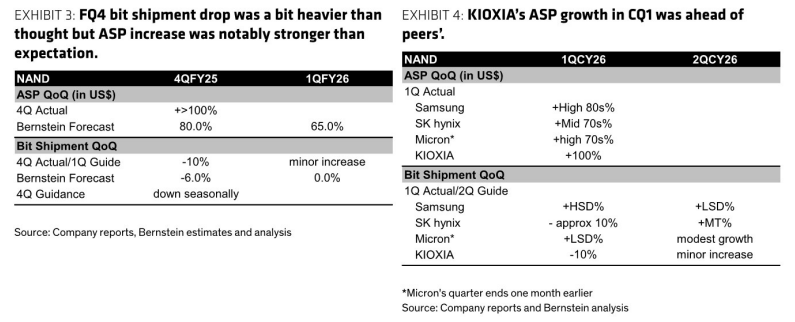
图4. 总体而言,KIOXIA在FQ4的表现超出我们的预期,但其营收一直略低于
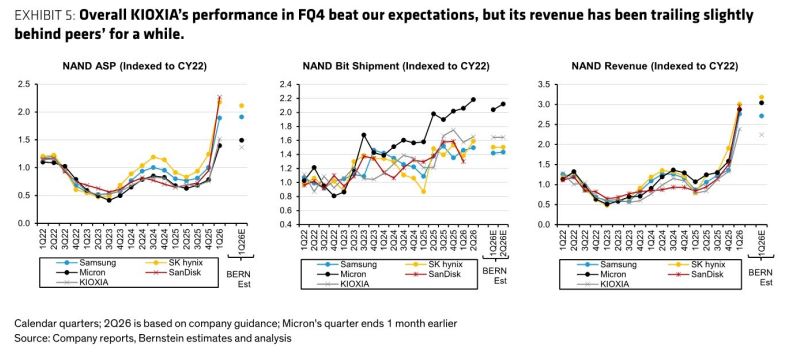
图5. 1QFY26销售指引环比增长75%,主要由平均售价上涨驱动
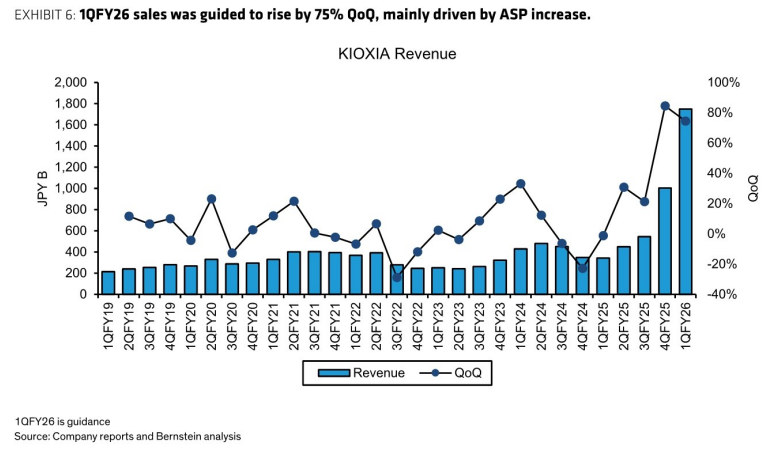
图6. FQ1营业利润率指引达到74%,与六月季度指引一致
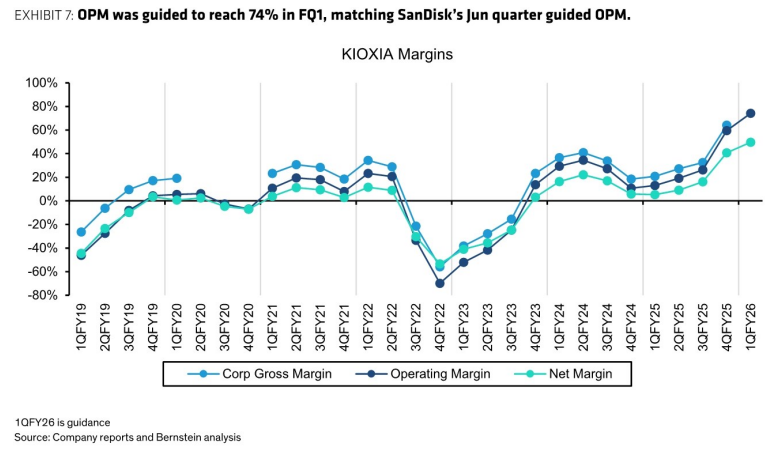
图7. 所有终端市场在FQ4均实现平均售价驱动的增长。图8:SSD在FQ4的占比温和提升
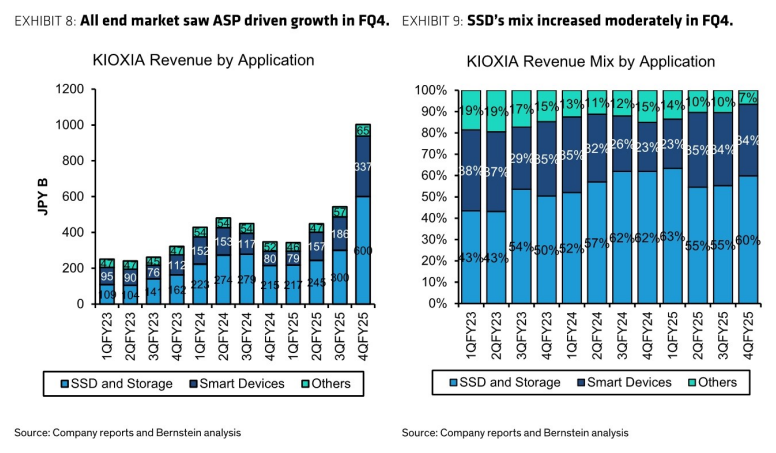
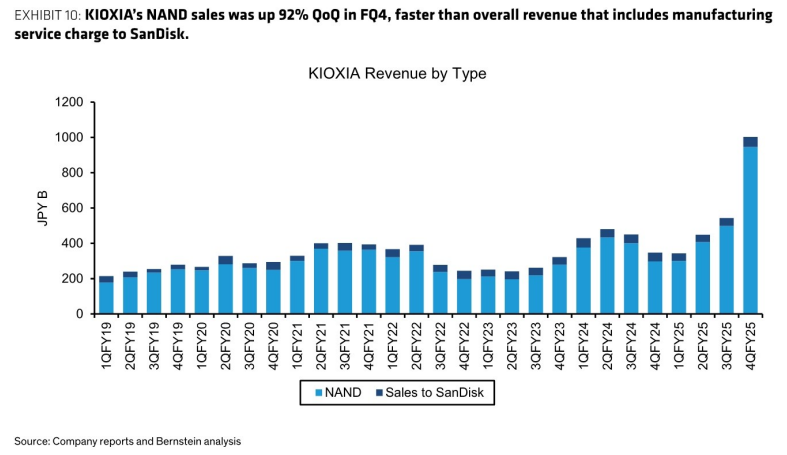
图8. KIOXIA在FQ4的NAND销售额环比增长92%,快于包含制造的整体营收增速