德意志银行:德银 Golar LNG(GLNG.US)26年第三季度半前瞻:列出各种情景范围
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行重申对 Golar LNG 的买入评级与 12 个月目标价 65.00 美元,现价 49.74 美元(10 月 5 日,52 周区间 57.36–35.33)。 由于 Hilli 正处于重新部署与维护期而停运,报告认为 3Q26 季度业绩不具代表性,EBITDA 环比下降已被公司提前充分沟通,因此全文围绕投资者三大关切——战略评估时点与结果、FLNG 4 落位与 5.0-6.0x EBITDA/CAPEX 指引、FLNG 5/6/7 未来改装项目——铺开三套情景估值:四艘船的基准情景 65 美元/股、去风险情景 74 美元/股、七艘船的蓝天情景 145 美元/股。 基准情景下 Gimi 以约 10% 超产每年多贡献 $14 MM EBITDA,Hilli 阿根廷 20 年合同基础 EBITDA $285 MM(剩余维护与重新部署 CAPEX $270 MM),Esperanza 剩余 CAPEX 约 $900 MM,FLNG 4 以 5-6x 造价($2.45 Bn、无超支)对应约 $440 MM 年 EBITDA。 战略评估预计 4Q26 或 1Q27 初完成,公司已 FID 第四艘 FLNG 并选定 MK II 设计,暗示正处后期商业谈判,报告假设年底前公布 head of terms 或初步 MOU。 报告引述 Wood Mackenzie:到 2030 年近一半 LNG 液化产能将位于美国和卡塔尔,FLNG 虽不足全球 LNG 产能的 10%,却是对冲地理、地缘与价格指数风险的战略利基,视风险假设存在 15 至 37 个机会,并判断 FLNG 4 最可能部署在南美(苏里南、圭亚那或巴西),据此认为股价被低估、维持买入。
主要观点
- 德意志银行维持 Golar LNG 买入评级与 12 个月目标价 65.00 美元,现价 49.74 美元(10 月 5 日),52 周区间 57.36–35.33。
- 3Q26 季度估计不具代表性:两个在运营资产之一 Hilli 因重新部署与维护停运,EBITDA 环比下滑属于自然现象,公司已提前充分沟通、投资者对此已有预期。
- 投资者关注集中在三点:战略评估的时点与结果(私有化或其他伙伴型安排)、FLNG 4 能否落在 5.0-6.0x EBITDA/CAPEX 指引区间内签约、以及在已有船坞档期背景下对 FLNG 5/6/7 未来改装项目的预期。
- 战略评估预计 4Q26 或 1Q27 初完成;管理层未对最终结果给出任何暗示,私有化(买方接手并继续增长)或保持上市并通过战略伙伴加速增长均在选项之内。
- 公司已 FID 第四艘 FLNG 并特意选择 MK II 设计,可合理推断其正与一个或多个对手方处于后期谈判;报告假设年底前公布 head of terms 或初步 MOU,第四艘船商业安排去风险后有助提高潜在出售出价或推进包括 FLNG 5 在内的增长资产。
- 行业逻辑引自 Wood Mackenzie:到 2030 年近一半 LNG 液化产能将位于美国和卡塔尔,买家面临地理、地缘与价格指数风险集中;FLNG 虽不足全球 LNG 产能的 10%,但能与低成本模块化陆上项目正面竞争、可重新部署以延长经济寿命,视风险假设存在 15 至 37 个机会。
- 报告预计 FLNG 4 将部署在南美(苏里南、圭亚那或巴西);委内瑞拉地缘局势仍太不确定但属有趣的长期选项;此外 Perenco 有可能寻求在喀麦隆替换 Hilli,或用 FLNG 开发越南 Su Tu Trang 油田 2B 期。
- 基准情景(四艘船)值 65 美元/股:Gimi 约 10% 持续超产等于每年 $14 MM 额外 EBITDA(基础长约按 10x、超产按 8.0x 估值);Hilli 按时按预算重部署阿根廷并开启 20 年合同、基础 EBITDA $285 MM(剩余维护与重部署 CAPEX $270 MM);Esperanza MK II(原 Fuji)剩余 CAPEX 约 $900 MM;FLNG 4 以 5-6x 造价($2.45 Bn、无超支)对应年 EBITDA 约 $440 MM。
- 去风险情景(四艘船)值 74 美元/股:Gimi 超产持续且可预期推动重估至 10.0x(基准为 8.0x);FLNG 4 在建设与签约层面去风险后同样重估至 10.0x(基准为 8.0x)。
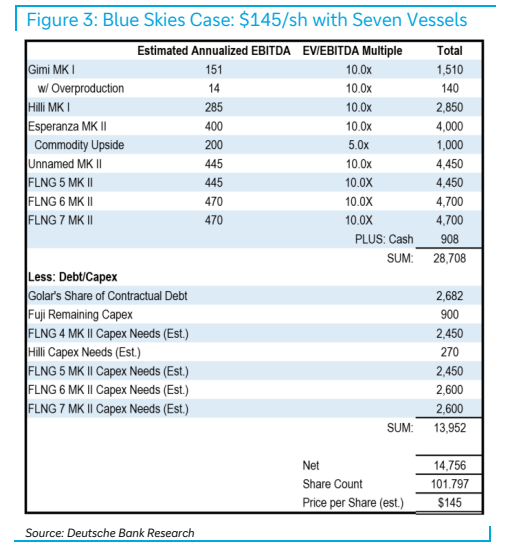
- 蓝天情景(七艘船)值 145 美元/股:FLNG 5/6/7 均为 MK II 资产、按 5.5x 造价锁定长约(FLNG 5 为 FLNG 4 姊妹船、CAPEX $2.45 Bn,另按 $2.6 Bn 为 FLNG 5 和 FLNG 6 计入行业成本通胀);在 $10/MMbtu 价格情景下,阿根廷合同的商品上行带来 $200 MM 额外 EBITDA、按 5.0x 估值。
- 该情景最大未知数是公司是否会继续选择 MK II 设计(公司在 Seatrium 拥有 MK I 或 MK II 船坞期权),将影响 CAPEX 与 EBITDA 假设;改装资产从 FID 到商业启动的合理时间线为 3.0 至 3.5 年,今天订购的资产可能要到 2H29 才开始商业运营。
- 报告看多 Golar 商业管线,认为无论战略评估结果如何,公司都能在未来几年在多个市场可信地追求增长;下行风险包括 Esperanza MK II 建设延迟、Hilli 喀麦隆合同结束后的干坞/维护/航行延迟、第四艘 FLNG 签约或部署延迟、以及合同条款被削减(受三年通知期和费用约束)。
论述逻辑
- Hilli 停运检修导致 3Q26 EBITDA 环比下滑且已被公司提前预告 → 季度数字不具指示性 → 报告转向投资者三大关切(战略评估时点与结果、FLNG 4 签约落位、FLNG 5/6/7 增长管线)→ 战略评估预计 4Q26–1Q27 初收尾且所有选项开放,而公司已 FID 第四艘并选定 MK II 设计,暗示后期谈判中、年底前或公布 head of terms/初步 MOU → 引用 Wood Mackenzie:2030 年近半 LNG 产能将集中于美国与卡塔尔,FLNG 作为不足全球产能 10% 的战略利基有 15 至 37 个机会 → 由此推断 FLNG 4 最可能落在南美(苏里南/圭亚那/巴西)→ 据此搭建三档估值:四船基准 65 美元/股、四船去风险 74 美元/股、七船蓝天 145 美元/股 → 现价 49.74 美元低于基准情景 → 得出股价被低估的结论并重申买入、目标价 65 美元。
关键展望
- 战略评估预计于 4Q26 或 1Q27 初完成;报告假设年底前公布 head of terms 或初步 MOU 协议,但管理层未暗示最终是私有化还是伙伴型安排。
- FLNG 4 能否在 5.0-6.0x EBITDA/CAPEX 指引区间内实现年度合同 EBITDA 是核心验证点;基准假设为按 $2.45 Bn 造价的 5-6x、对应年 EBITDA 约 $440 MM。
- Hilli 预计按时按预算重部署阿根廷,开启 20 年合同,基础 EBITDA $285 MM,剩余维护与重部署 CAPEX $270 MM。
- 改装资产从 FID 到商业启动需 3.0 至 3.5 年,今天订购的改装资产可能 2H29 才开始商业运营。
- 风险点:Esperanza MK II 建设延迟;Hilli 喀麦隆合同结束后的干坞、维护与航行延迟;第四艘 FLNG 签约或部署延迟;一个或多个合同条款被削减(受三年通知期和费用约束)。
- 对公司未来几个月内被收购的可能性保持开放(取决于战略评估结果),但报告表示没有明确办法知晓结果;大型全球 LNG 组合玩家或战略买家可能有意收购,但目前尚无已知信息。
推荐标的
- Golar LNG(GLNG.OQ / GLNG US):买入(Buy),12 个月目标价 65.00 美元,现价 49.74 美元(2026 年 10 月 5 日)。理由:基准情景(四艘 FLNG 资产)即值 65 美元/股,去风险情景 74 美元/股、蓝天情景(七艘船)145 美元/股,报告认为股价被低估并重申评级;分析师为 Chris Robertson。
关键图表
图1. 基准情形:65美元/股,四艘船
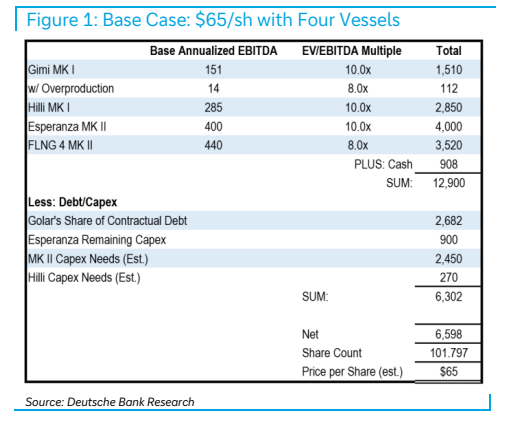
图2. 去风险情形:74美元/股,四艘船
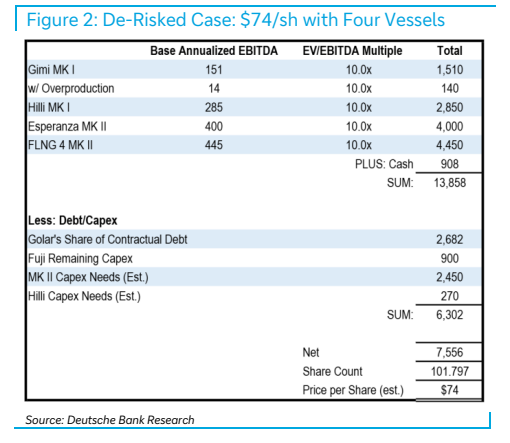
图3. 乐观情形:145美元/股,七艘船