五矿证券 从历史坐标到产业时钟——AI革命系列研究之一
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告通过历史类比与产业时钟框架,分析AI作为通用目的技术(GPT)的演进阶段。 报告指出,AI目前处于基础设施高强度扩建期,应用加速扩散,但组织重构与宏观生产率释放相对滞后。 尽管资本开支巨大,但现有数据(如低空置率、高预租率及头部公司单位资源收入尚稳)不支持系统性过剩。 未来AI的经济价值将由投资拉动转向生产率提升,预计未来十年对美国劳动生产率的平均额外贡献约为0.4—1.3个百分点。 产业机会优先关注稀缺基础设施、推理平台及具备工作流控制能力的智能体应用。
主要观点
- AI已具备通用目的技术(GPT)属性,具备工业革命级经济影响潜力。
- AI基础设施处于高强度扩建期,尚未出现系统性过剩。
- 五家大型云厂商资本开支与相关收入之比由2023年的59.2%升至2026年上半年的128.3%。
- AI对美国未来十年劳动生产率增速的平均额外贡献预计为0.4—1.3个百分点。
- 企业AI采用率持续提升,大型企业采用率已达52.0%。
- 推理成本大幅下降,GPT-3.5级能力推理成本在2022-2024年间约3个月减半。
- 北美核心数据中心市场空置率处于1.4%的历史低位。
- Microsoft 365 Copilot付费席位超过3000万。
论述逻辑
- 技术突破(能力提升与成本下降)→ 基础设施高强度扩建(资本开支先行)→ 应用加速扩散(付费与工作流重构)→ 组织重构(生产率释放的时滞)→ 宏观经济价值兑现(J曲线特征)。
关键展望
- 未来十年AI对美国劳动生产率的贡献预计在0.4—1.3个百分点。
- 存储行业在2028年前后是供给弹性提高后的重要验证窗口。
推荐标的
- 基础设施:优先关注电力、并网、高速互联及高端有效算力。
- 应用端:优先比较推理与云平台、软件开发、客服和安全运营。
- 采用企业:关注保险、银行和医疗等能保留生产率红利的行业。
关键图表
图1. 图表 1: 技术变革的三个分析层级
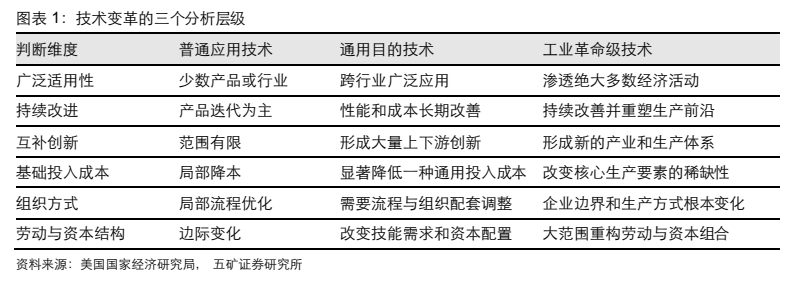
图2. 图表 8: 铁路扩建后单位线路收入先降后恢复

图3. 图表 14: 铁路、电气化和互联网的生命周期
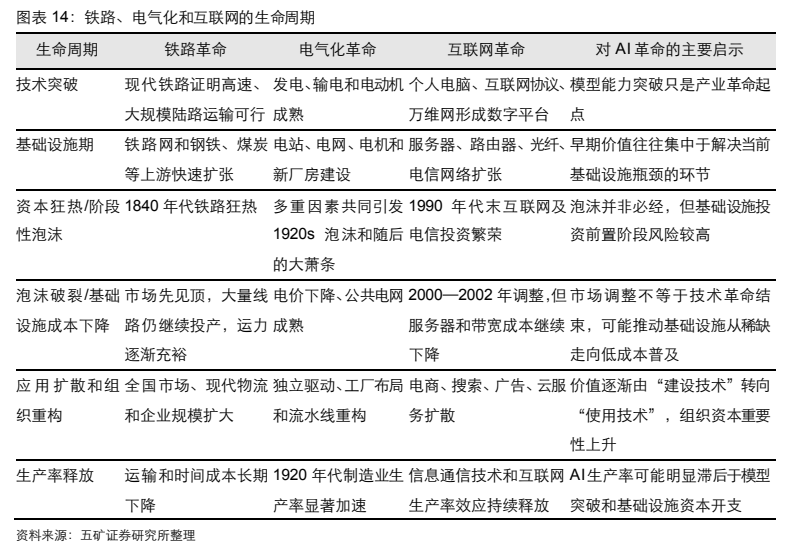
图4. 图表 23: 北美核心托管市场低空置、在建容量预租比例较高
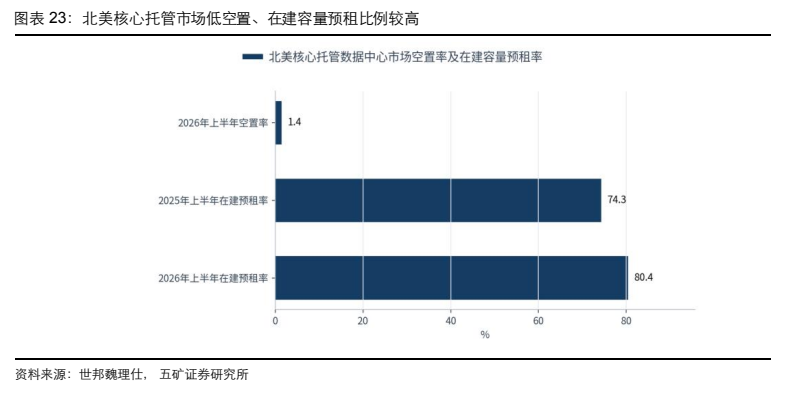
图5. 图表 29: AI 需求的观测期与分层验证

图6. 图表 36: AI 相关员工调整低于此前预期

图7. 图表 42: AI 产业研究的四个维度

图8. 图表 49: 产业机会、验证指标与下调信号
