伯恩斯坦 欧洲公用事业和清洁能源:意大利受监管网络:近期WACC 风险,中期WACC 机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦认为,意大利受监管电力与气管网FY27允许WACC的一年观察期已于2026年9月30日结束,在现行方法论下30bp触发机制大概率被激活,2027年起允许回报率或下调30-40bp;但近一个月主权债收益率大幅上升使触发边际收窄,结论的确定性较8月28日预览有所减弱。 最大变数是ARERA是否将评级降至AA以下的法国剔除出主权债篮子:若剔除,重算WACC将明显逼近触发水平,再气化成为唯一超阈值的活动。 基准测算采用2.1%的通胀假设(与ECB最新一年期预测一致),输电FY27 WACC为5.19%(-31bp)、储气5.74%(-36bp)、再气化5.81%(-39bp)。 30bp下调对FY27 EBITDA的影响为Terna -€82m、Snam -€89m、Italgas -€45m、Enel -€73m,Terna约95%的EBITDA来自受监管业务故相对敏感度最高,Enel影响不足集团盈利1%。 通胀上行通过RAB指数化可部分对冲盈利压力。 中期看,FY28-FY30全面重设下,若债券收益率大体不变,更高的名义与实际利率可能扭转大部分FY27降幅,主权债篮子、税收抵免与债务方法论的潜在调整或进一步支撑受监管回报。 最终WACC决定预计2026年11月底或12月初公布。
主要观点
- FY27观察期于2026年9月30日结束,基准情形下30bp触发机制被激活,2027年起允许WACC下调30-40bp仍是最可能结果。
- 近一个月主权债收益率大幅上升,使触发机制被触发的边际明显收窄,支持WACC下调的证据较8月28日预览报告时有所减弱。
- 最大方法论风险是法国是否被剔出主权债篮子:若剔除(法国已降至AA以下),重算WACC将明显逼近触发水平,再气化成为唯一超30bp阈值的活动,但这并不必然阻止WACC下调。
- 基准测算下,输电FY27 WACC为5.19%(较FY25-FY26的5.5%低31bp)、输气5.25%(-25bp)、配气5.58%(-32bp)、储气5.74%(-36bp)、再气化5.81%(-39bp)、配电5.31%(-29bp);若法国保留在篮子中,除天然气输气外所有活动均单独超过30bp阈值。
- 触发机制一旦激活,修订后的WACC适用于框架下所有受监管活动,而非仅针对超阈值的单项活动。
- 通胀假设自现行WACC决定内嵌的1.9%升至2.1%,与ECB最新一年期通胀预测基本一致;更高通胀预期降低监管框架内的实际允许债务成本,对重算WACC构成下行压力。
- 30bp WACC下调令FY27 EBITDA减少:Terna €82m、Snam €89m、Italgas €45m、Enel €73m;相对盈利敏感度以Terna和Snam最高(Terna约95%的EBITDA来自受监管业务),Enel凭借多元化发电与供应业务影响不足集团盈利1%。
- 按Exhibit 2口径,30bp下调对Terna调整后净利润影响为-€58m(占估算-5.3%)、Snam -€63m(-4.4%)、Italgas -€31m(-3.8%)、Enel -€52m(-0.7%);对应RAB分别为€22.0bn、€29.8bn、€16.0bn、€23.2bn。
- 意大利通胀上升是重要对冲:监管框架内嵌的通胀挂钩支撑受监管资产基础(RAB)增长及未来允许收入,可缓解部分WACC下调与融资成本上升带来的盈利压力。
- 中期看FY28-FY30全面重设可能明显更有利:与FY27触发审查不同,2028年起ARERA须全面重估WACC方法论;若债券收益率大体不变,更高的名义与实际利率可扭转大部分FY27降幅,主权债篮子、税收抵免与债务方法论的潜在变化或进一步支撑受监管回报。
- 债务成本端:2022-24年间66.6%仍基于此前2.39%(实际)的监管允许额、33.3%挂钩iBoxx BBB非金融债指数(其中85%取10年移动平均、仅15%反映当前市场水平,另有25bps uplift);挂钩权重自2025年升至66.6%,但2028年起全面指数化尚无框架。
- 国家风险溢价(CRP)大幅下降超过无风险利率上行:FY27e实际允许CRP为0.49%(剔除法国为0.62%),输电允许股本成本降至5.4%(FY25-FY26为6.0%)。
论述逻辑
- FY27允许WACC的一年观察期于2026年9月30日结束 → ARERA将依据市场数据重估无风险利率(RfR)、国家风险溢价(CRP)与iBoxx指数等关键参数 → 基于现行方法论、Bloomberg市场数据与2.1%通胀假设,多数受监管活动重算WACC较现行允许回报低逾30bp(输电-31bp、储气-36bp、再气化-39bp)→ 30bp触发机制被激活,且一旦激活适用于全部受监管活动 → 2027年起允许WACC下调约30-40bp → 盈利冲击集中于纯管网运营商(Terna FY27 EBITDA -€82m、Snam -€89m),但通胀上行通过RAB指数化部分对冲 → 同时主权债收益率上行压缩触发边际,并强化2028年FY28-FY30全面重设扭转大部分降幅的中期逻辑 → 争论焦点已从市场参数是否支持更低WACC,转向监管方法论调整(尤其法国是否留在主权债篮子)是否会把最终决定拉回30bp阈值以内。
关键展望
- ARERA将基于9月30日可得市场数据更新远期溢价,最终WACC决定预计2026年11月底或12月初公布,并将纳入ECB最新2027年通胀预期;最终结果取决于观察期内政府债收益率与信用利差走势,以及监管采用的通胀假设与市场数据源。
- 关键风险情景:若ARERA决定剔除法国,重算WACC将大幅逼近触发水平,最终结果对通胀预期选择、远期溢价校准及Bloomberg与监管数据源差异高度敏感;剔除法国并不必然阻止WACC下调,但会显著压缩现有测算中的安全边际。
- 中期验证点:随2028年下一监管期开启,无论FY27触发是否被激活,ARERA都须对WACC方法论与底层参数进行全面重估;更高名义与实际利率可能扭转大部分FY27降幅。
- 允许债务成本或随iBoxx指数上行而上升,但部分被更高通胀抵消;2027年通胀假设取2.1%(ECB最新一年期预测),监管最终选择的通胀参数仍是WACC结果的重要决定因素,尽管部分影响被F-factor重算抵消。
推荐标的
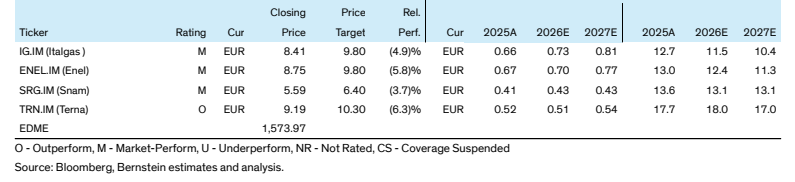
- Terna(TRN.IM):伯恩斯坦评级Outperform、目标价€10.3(FY26e-30e DCF,税后WACC 4.8%);30bp WACC下调对其冲击最直接,FY27 EBITDA影响-€82m(-2.6%)、调整后净利润-€58m(-5.3%),约95% EBITDA来自受监管业务。
- Snam(SRG.IM):评级Market-Perform、目标价€6.4(FY26-30e DCF,WACC 5.0%);FY27 EBITDA影响-€89m(-2.8%)、调整后净利润-€63m(-4.4%),相对盈利敏感度最高之一。
- Enel(ENEL.IM):评级Market-Perform、目标价€9.8(SOTP分部估值);30bp WACC下调致FY27 EBITDA减少€73m,但多元化发电与供应业务使影响限制在集团盈利不足1%。
- Italgas SpA:目标价€9.8(基于FY26e-31e详细估算的DCF,WACC 5.2%,并假设未来意大利配气招标无上行);FY27 EBITDA影响-€45m(-2.0%)、调整后净利润-€31m(-3.8%)。
关键图表
图1. 意大利受监管网络 - 2027年核准WACC存在风险,30bp触发机制很可能被激活
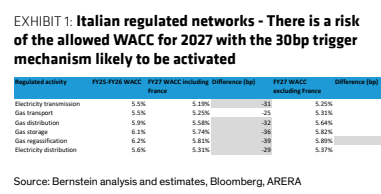
图2. 意大利公用事业 - 潜在30bp核准WACC对2027财年预估EBITDA和净利润的影响
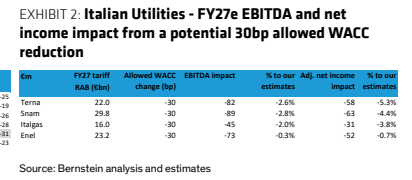
图3. 意大利网络公用事业 - 假设当前债券收益率水平不变且监管机构重新校准无风险利率组成部分(即剔除,2028财年核准WACC有望上调
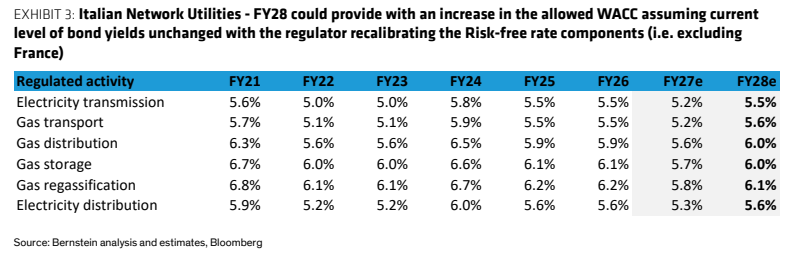
图4. 各WACC期间的RfR计算,参数 = Pr27e
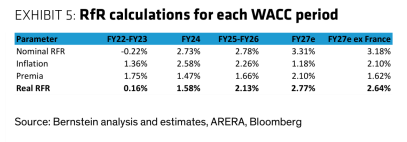
图5. 各WACC期间的实际CRP计算
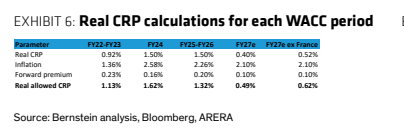
图6. 国家风险溢价参数
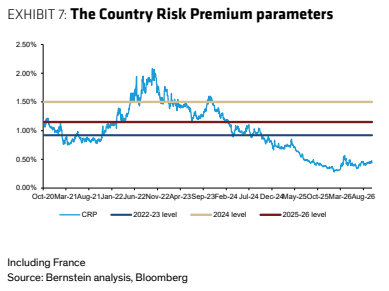
图7. 核准债务成本的计算
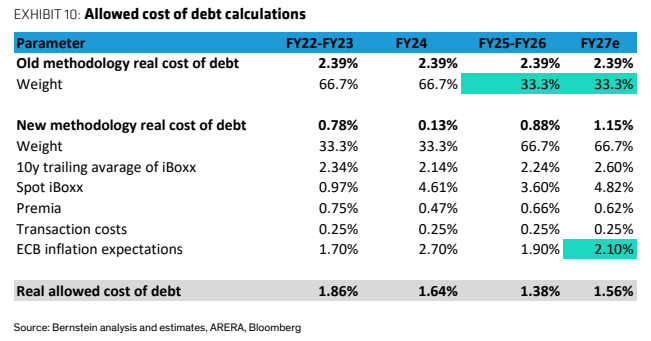
图8. Terna - Bernstein估计,FY25-FYS06CAGR
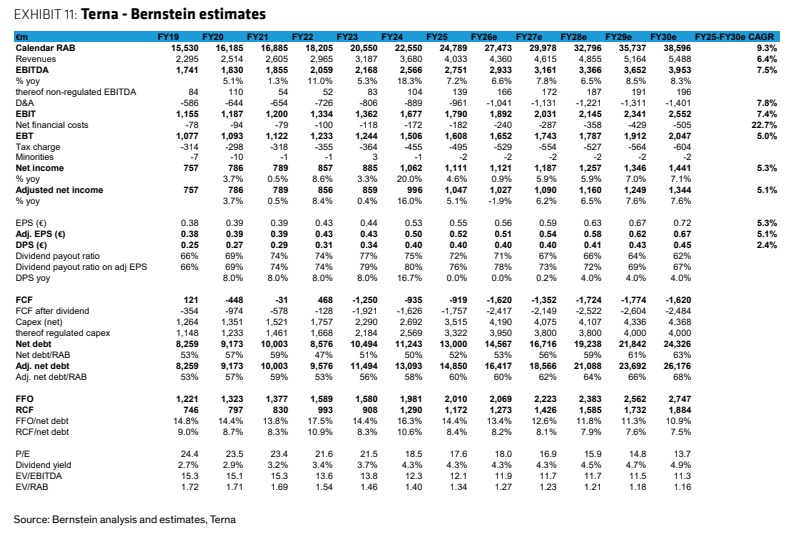
图9. Italgas - Bernstein估计
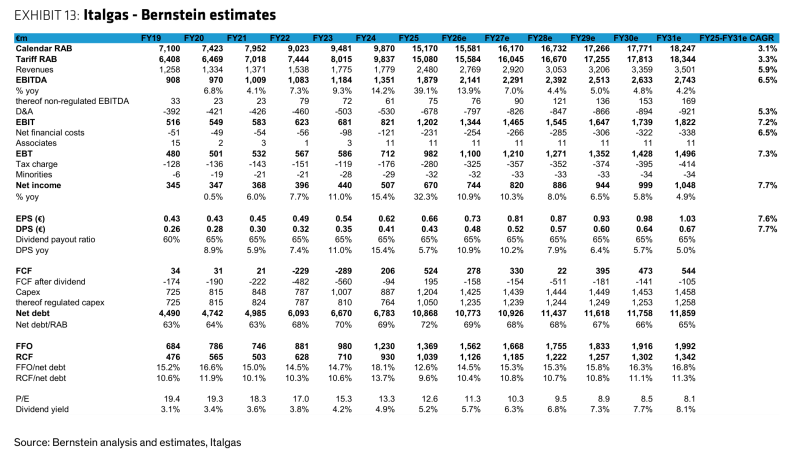
图10. Enel - 普通损益表
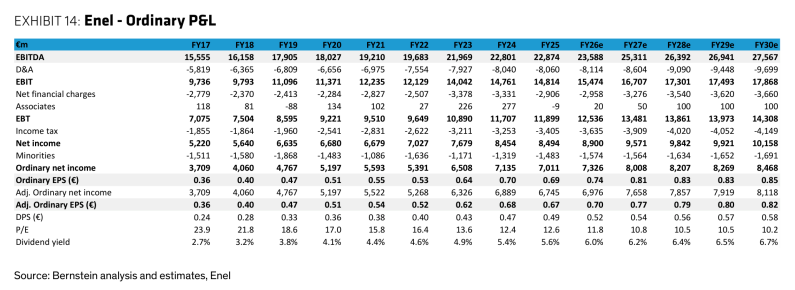
图11. 收盘价