摩根大通 新兴市场展望与策略
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为新兴市场(EM)目前面临能源价格上涨和收益率压力带来的财政担忧,但基本面依然具有韧性,并非市场转折点。 报告维持对新兴市场外汇(FX)的超配(OW)建议,重点关注高利差和具有独特故事的标的,同时对利率和信贷保持标配(MW)。 尽管全球宏观背景波动导致9月出现资金流出,但分析师认为这属于短期波动而非趋势逆转,预计全年资金流入将达到400-500亿美元。 新兴市场增长依然稳健,预计2026年增长率为4.1%,且受益于AI驱动的投资周期。
主要观点
- 新兴市场增长保持韧性,预计2026年增长率为4.1%
- 维持对新兴市场外汇的超配建议,重点关注拉美、EMEA和亚洲市场
- 新兴市场债券基金9月出现资金流出,但全年累计流入仍达337亿美元
- 新兴市场主权债发行量低于预期,9月发行额为166亿美元
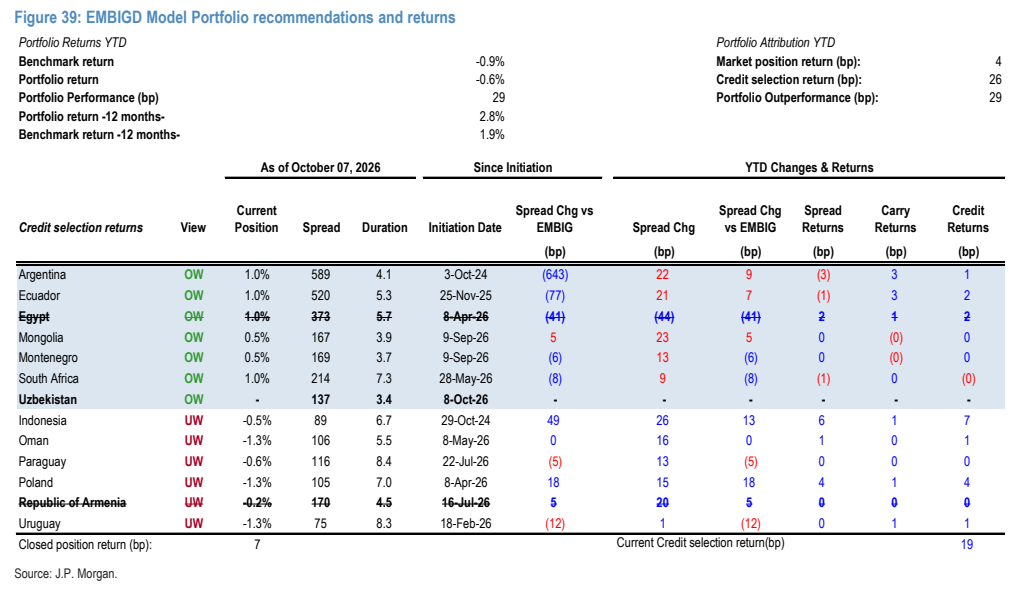
- 上调乌兹别克斯坦主权债评级至超配,下调埃及至标配
- 新兴市场企业债维持标配,建议关注BBB/BB评级区间
论述逻辑
- 全球能源价格上涨和收益率波动引发了市场对财政和增长的担忧 -> 尽管如此,新兴市场出口和投资驱动的增长依然高于趋势水平 -> 且AI投资周期和中国政策支持提供了支撑 -> 结论是当前波动属于短期“震荡”而非“体制转变” -> 因此维持对高利差外汇的超配,同时对利率和信贷保持谨慎的标配策略。
关键展望
- 预计2026年新兴市场整体增长率为4.1%,2027年为3.9%
- 预计全年新兴市场债券资金流入规模为400-500亿美元
- 预计2026年新兴市场主权债发行总额为2463亿美元
推荐标的
- 超配(OW):墨西哥比索(MXN)、哥伦比亚比索(COP)、巴西雷亚尔(BRL)、土耳其里拉(TRY)、匈牙利福林(HUF)、人民币(CNH)、乌兹别克斯坦主权债、阿根廷、厄瓜多尔、南非、黑山、蒙古
- 标配(MW):新兴市场利率、埃及主权债、亚美尼亚主权债
- 低配(UW):波兰、乌拉圭、阿曼、巴拉圭
关键图表
图1. 新兴市场固定收益年初至今收益保持正值
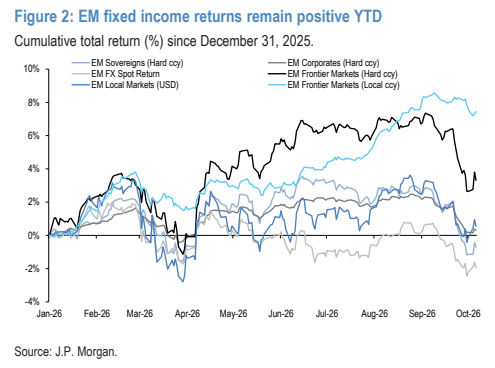
图2. 新兴市场通胀再次呈上升趋势
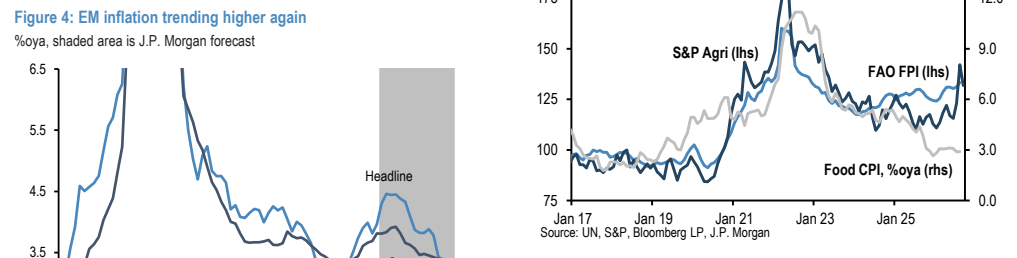
图3. 新兴市场消费需求复苏滞后
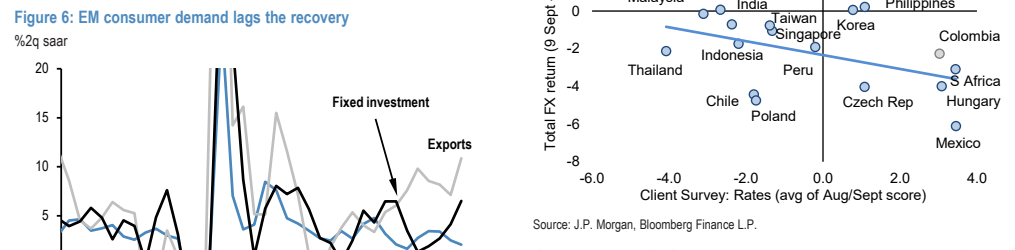
图4. 尽管目前保持稳定,但美国10年期国债收益率突破5%的情况在其他时期通常伴随着更温和的利差波动
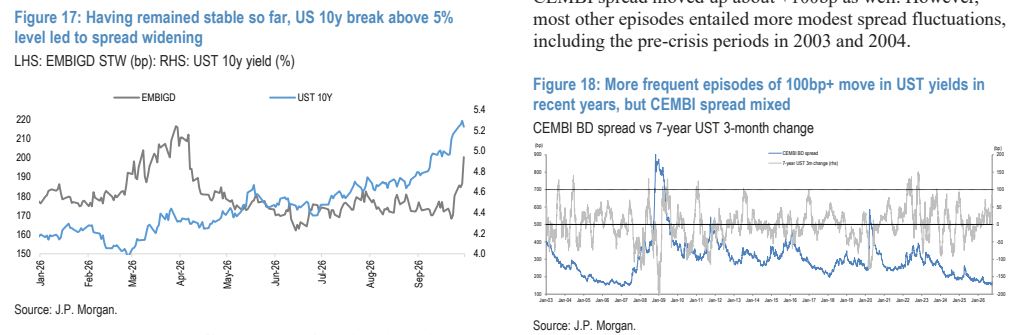
图5. 新兴市场客户调查中的投资者仓位
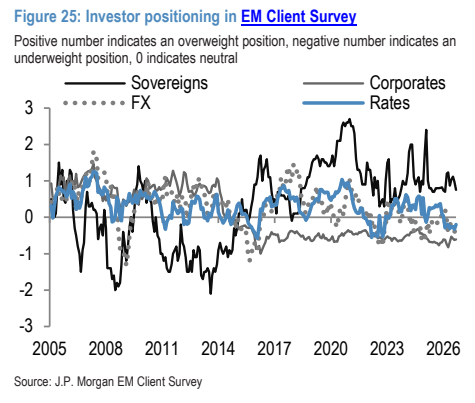
图6. EMBIGD模型组合建议与收益