高盛 小米集团(1810.HK)SkyNomad:尽管7万+的订单总量略逊预期,但产品结构高端化指向平均售价(ASP)有上行空间;可持续性更重要
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
小米于10月8日宣布SkyNomad上市首个月累计获得70k+确认订单,其中开售4分钟内即达10k+;对比2026年3月发布的SU7新改款在上市后48天(3月19日至5月5日)累计80k+订单、且销售期比SkyNomad初始订单窗口长逾两周,订单总量标题数字略逊预期,但高盛认为产品结构更为关键。 渠道调研显示付费车身颜色(RMB7k选装)与高端轮毂包(RMB12-14k选装)在50%+订单中被选择;高盛估计N90贡献SkyNomad初始销售期约2/3确认订单,订单结构中N90 Max占55%、N70 Max占29%、N90 Max Studio占10%、N70 Pro占6%;N70 Pro/N70 Max/N90 Max预期等待约6/7/6周、N90 Max Studio约11周,高端结构与等待时长共同指向ASP上行空间。 交付方面,小米9月交付40k+(含SkyNomad 10k+),与高盛3Q26E 107k交付量基本一致;70k+订单中约6万辆待交付,高盛维持2026年450k交付假设不变,隐含4Q26E交付约158k(SkyNomad约68k、SU7/YU7约90k)。 展望2027年,订单可持续性是研判交付量的关键,SU7 Ultra与YU7新改款、SkyNomad新SKU(N70标准版、N90标准/Pro版)及潜在的2027年底前新车型将支撑中国交付;海外扩张自2H27从德国及其他欧洲大陆国家启动,2028年出货量预计明显更高。 高盛维持买入评级,12个月目标价HK$39.00(现价HK$23.66,上行空间64.8%),基于SOTP估值:小米核心16x目标12个月前瞻EV/NOPAT、小米EV业务DCF估值US$35bn(12% WACC、3% TGR)、10%控股折扣。 4Q26关注双11 GMV(可能暗示国内IoT收入增速拐点)、11月下旬的3Q26业绩,以及2026年底前小米18 Pro系列国际发布。
主要观点
- SkyNomad上市首月累计70k+确认订单(开售4分钟内即达10k+);对比SU7新改款2026年3月19日上市后48天(至5月5日)累计80k+订单、且其销售期比SkyNomad初始订单窗口长两周以上,订单总量标题数字略逊预期
- 高盛估计N90贡献SkyNomad初始销售期约2/3确认订单;订单结构中N90 Max占55%、N70 Max占29%、N90 Max Studio占10%、N70 Pro占6%,结构明显高端化
- 等待时间印证高端结构:N70 Pro/N70 Max/N90 Max预期等待约6/7/6周,N90 Max Studio约11周
- 高毛利选装保持高人气:付费车身颜色(RMB7k选装)与高端轮毂包(RMB12-14k选装)在50%+订单中被选择,为整车盈利提供潜在顺风
- 9月交付40k+(其中SkyNomad 10k+),与高盛3Q26E 107k交付量预期基本一致,2026全年450k交付目标基本在轨
- 维持2026年450k交付假设:70k+确认订单中约6万辆待交付,隐含4Q26E交付约158k(SkyNomad约68k、SU7/YU7约90k)
- 2027年交付量的关键观察变量是订单可持续性:小米今年凭借SU7新改款展现出比2025年YU7更强的订单动能维持能力;SU7 Ultra与YU7新改款、SkyNomad新SKU(N70标准版、N90标准/Pro版)及潜在的2027年底前新车型将支撑中国交付
- 海外扩张自2H27从德国及其他欧洲大陆国家启动,2028年出货量预计明显更高,为下一增长阶段奠定基础
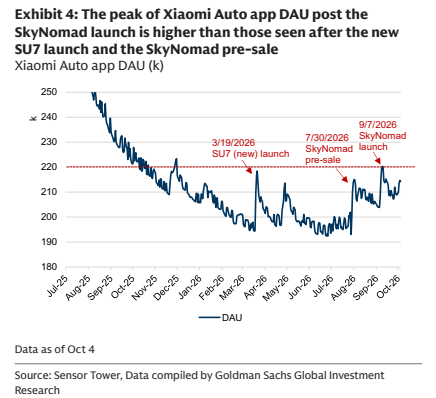
- 小米汽车App DAU在SkyNomad上市后的峰值高于新SU7上市后与SkyNomad预售后的峰值(数据截至10月4日),侧面反映订单热度
- 高盛预测小米2026E/2027E/2028E EPS分别为Rmb0.90/1.19/1.53,对应P/E 22.4/17.0/13.2倍;2026E收入433,007.4 Rmb mn
- 投资逻辑:小米为全球第三大智能手机品牌与领先的消费AIoT/NEV平台,仍处于Human x Car x Home战略驱动的多年生态扩张早期;资产负债表稳健、生态整合能力强,并依托规模与深度参与EV供应链形成成本优势
- 维持买入评级与HK$39目标价:SOTP估值包含小米核心16x目标12个月前瞻EV/NOPAT、小米EV业务DCF估值US$35bn(12% WACC、3% TGR)及10%控股折扣
论述逻辑
- 事件(10月8日公告:SkyNomad上市首月70k+确认订单、开售4分钟10k+)→ 横向对比(SU7新改款48天80k+、销售窗口长逾两周)显示订单总量标题略逊 → 拆解结构:N90贡献约2/3订单、N90 Max占55%、N70 Max占29%,RMB7k车身色与RMB12-14k轮毂包选装率50%+,N90 Max Studio等待约11周 → 高端产品结构指向ASP与整车盈利上行空间 → 交付验证(9月40k+、与3Q26E 107k一致;70k+订单中约6万待交付)→ 维持2026年450k交付假设(4Q26E约158k)→ 前瞻:2027年看订单可持续性叠加改款/新SKU/潜在新车型,2028年海外扩张(2H27自德国及欧洲大陆启动)打开下一增长阶段 → 结论:维持买入与HK$39目标价,订单可持续性比首月订单总量标题更重要
关键展望
- 4Q26三大观察点:双11 GMV(可能暗示国内IoT收入增速拐点)、11月下旬的3Q26业绩、小米18 Pro系列2026年底前国际发布
- 2026年交付假设维持450k不变,隐含4Q26E交付约158k(SkyNomad约68k、SU7/YU7约90k)
- 2027年交付量取决于订单可持续性;SU7 Ultra与YU7新改款、SkyNomad新SKU(N70标准版、N90标准/Pro版)及潜在的2027年底前新车型支撑中国交付增长
- 海外扩张自2H27从德国及其他欧洲大陆国家启动,2028年出货量预计明显更高
- 下行风险:全球智能手机竞争加剧与份额提升放缓、手机/EV业务毛利率压力、品牌高端化与EV业务执行不及预期、地缘政治与监管不确定性加剧、宏观环境疲软与手机/IoT需求走弱、汇率波动
推荐标的
- 小米集团(1810.HK):买入(BUY),12个月目标价HK$39.00,现价HK$23.66,上行空间64.8%;市值HK$609.8bn/$77.7bn;核心理由为SkyNomad产品结构高端化指向ASP上行、2026年450k交付目标在轨、2H27海外扩张启动
- 估值方法:SOTP——1) 小米核心16x目标12个月前瞻EV/NOPAT;2) 小米EV业务DCF估值US$35bn(12% WACC、3% TGR);3) 10%控股折扣
关键图表
图2. 我们估计首销期间N90贡献了SkyNomad约2/3的确认订单
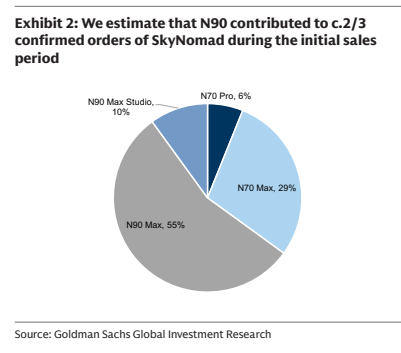
图3. N70 Pro/N70 Max/N90 Max的预计等待时间约为6/7/6周,而N90 Max Studio的等待时间约为11周
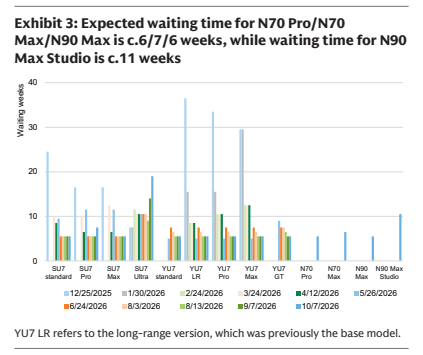
图4. SkyNomad发布后小米汽车App DAU峰值高于新款SU7发布后及SkyNomad预售时的水平