伯恩斯坦 亚洲汽车全球汽车:欧盟拟对中国混合动力汽车提高贸易壁垒——我们的思考
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
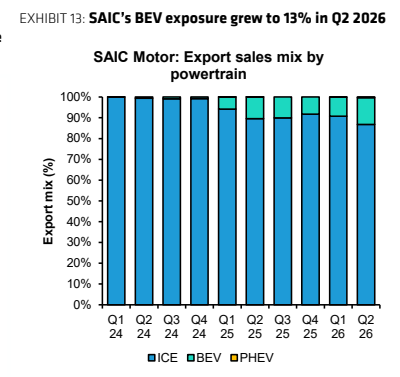
据彭博与英国《金融时报》近一周报道,欧盟正考虑对中国混合动力汽车(预计主要针对插电混动 PHEV)实施临时进口配额和额外关税,方案仍在讨论、尚无最终决定,且比此前将现有中国产 BEV 关税框架延伸至 PHEV 的预期更具限制性;叠加欧洲制造政策争论,近日已压制市场对中国整车厂的投资者情绪。 背景是中国品牌在西欧 PHEV 市场的份额从 2024 年 9 月的 11% 升至 2026 年 6 月的 38%,而中国产 BEV 自 2024 年 10 月起已被加征额外关税、PHEV 一直豁免。 出口主力比亚迪与奇瑞(未覆盖)2026 年上半年分别贡献欧洲 PHEV 注册量约 c.12% 和 8%,上汽(3%)与吉利(2%)体量较小但在提升;由于欧盟 PHEV 仅占比亚迪销量的 c.5%、吉利 c.3%、上汽 c.2%,受覆盖车企的盈利敞口可控。 报告认为谈判最可能的结局是关税税率配额(TRQ)框架——配额内按现行关税、超配额部分加征额外关税——因直接封顶进口量,短期对中国车企比单纯加税更具约束力,关键不确定性在配额规模与厂商间分配。 若谈判走向更严格的贸易制度,短期构成逆风,但将加速已在进行的本地化:比亚迪宣布 2026 年底前在匈牙利投产、据报道年产能最高 300k units,且报告测算本地化投产后单位经济性可与出口持平甚至更优,中期对中国车企份额扩张的影响可控、相对长期预期大体中性。 评级方面,比亚迪、小米、吉利、Aumovio 为 Outperform,小鹏、理想、蔚来、长城、广汽、上汽、阿斯顿·马丁为 Market-Perform,沃尔沃汽车为 Underperform。
主要观点
- 欧盟正在升级对中国混动车的压力:据彭博和 FT 报道,欧盟考虑对中国混合动力汽车(预计主要针对 PHEV)实施临时进口配额和额外关税,方案仍在讨论、尚无最终决定,且比此前预期将现有中国产 BEV 关税框架延伸至 PHEV 更具限制性。
- 中国车企在西欧 PHEV 市场份额从 2024 年 9 月的 11% 升至 2026 年 6 月的 38%,显示现有措施未能阻止中国车企的份额提升——中国产 BEV 自 2024 年 10 月起被加征额外关税,而 PHEV 一直豁免。
- 出口欧洲 PHEV 的主力是比亚迪与奇瑞(未覆盖),2026 年上半年分别贡献欧洲 PHEV 注册量约 c.12% 和 8%;上汽(3%)与吉利(2%)体量较小但在获得 traction。
- 受覆盖车企盈利敞口可控:报告估计欧盟 PHEV 仅占比亚迪销量的 c.5%、吉利 c.3%、上汽 c.2%,欧洲 PHEV 销售对集团销量贡献较低。
- TRQ 可能成为中欧谈判最可能的结局:配额内按现行关税进口、超出部分加征额外关税;相比单纯关税制度,TRQ 直接封顶进口量,无论盈利性如何都会约束增长,因此短期对中国 OEM 更具限制性;关键不确定性在配额规模和厂商间分配方式。
- 潜在影响包括更聚焦高 ASP 车型、从销量增长转向单车利润优化,以及加速中国车企的欧洲本地化。
- 报告视之为短期逆风但会加速本地化:比亚迪表示 2026 年底前在匈牙利投产、据报道年产能最高 300k units,预计其他中国车企将采取类似策略,中期对中国 OEM 份额扩张的影响可控、相对长期预期大体中性。
- 比亚迪欧洲本地化生产经济性测算:报告估计一旦工厂完全爬坡,本地生产经济性可与出口持平甚至更优——出口(含额外关税)单车贡献 EUR 3,584、本地生产 EUR 4,038(出口不含额外关税为 EUR 5,350)——关税、海运、内陆物流和进口商相关开销的节省可大致抵消更高的本地化生产成本。
- 比亚迪 2026 年二季度海外结构:西欧、拉美、东盟分别占海外销量的 29%、26%、17%;按动力总成,Q2 出口销量中 BEV 占 60%、PHEV 占 40%。
- 奇瑞出口以 ICE 为主(2026 年 Q2 占出口销量 88%)但近几个季度已开始出口 EV;Q2 前三大目的地为东欧及中欧、中东与非洲、西欧,约占总海外销量 29%、20% 和 20%。
- 吉利 2026 年 Q2 海外销量中东欧及中欧、拉美、中东与非洲分别占 40%、22% 和 11%;BEV 和 PHEV 占出口销量 33% 和 23%,低于 Q1 的 35% 和 26%。
- 上汽 2026 年 Q2 西欧占海外销量 43%(主要由历史悠久的 MG 品牌驱动),BEV 敞口升至 13%;欧洲车企方面,即便中国车企份额提升放缓,欧盟车企仍将面对以有吸引力价格提供技术更优产品的新竞争,欧洲制造本地含量规则可能拉平竞争环境。
论述逻辑
- 中国产 BEV 自 2024 年 10 月起被加征额外关税,但 PHEV 豁免 → 中国车企顺势发力 PHEV,西欧 PHEV 市场份额从 11%(2024 年 9 月)升至 38%(2026 年 6 月)→ 引发欧盟进一步收紧贸易政策的压力。
- 据彭博、FT 报道 → 欧盟考虑对中国混动车(主要针对 PHEV)实施临时进口配额和额外关税,TRQ 框架可能是中欧谈判最可能的结局。
- TRQ 直接封顶进口量:配额内按现行关税、超配额加征额外关税 → 无论单位经济性如何都会约束增长 → 短期比单纯关税制度对中国 OEM 更具限制性。
- 但受覆盖车企欧洲 PHEV 销售占集团销量比重低(欧盟 PHEV 约占比亚迪 c.5%、吉利 c.3%、上汽 c.2%)→ 即便短期收紧,整体盈利敞口仍可控。
- 更严格的贸易制度将加速已在进行的本地化(比亚迪 2026 年底前匈牙利投产、最高 300k units 年产能),且测算投产后欧洲单位经济性可与出口持平甚至更优 → 中期对中国车企份额扩张的影响可控、大体中性。
- 对欧洲车企与供应商:即便中国份额提升节奏放缓,竞争仍将更激烈,新竞争者常以有吸引力的价格提供技术更优产品 → 欧洲制造本地含量规则可能拉平竞争环境,对供应商或使其比当前估值所隐含的更具相关性。
关键展望
- 提案仍在讨论、尚无最终决定;报告认为 TRQ 框架可能是中欧谈判最可能的结局。
- 关键不确定性:配额规模及其在厂商间的分配方式,报告未做量化。
- 未来验证点:比亚迪将于 2026 年底前在匈牙利开始生产,据报道年产能最高 300k units;报告预计其他中国车企将采取类似本地化策略。
- 若贸易制度更趋严格,报告预期的方向性影响为:更聚焦高 ASP 车型、优化单车利润而非销量增长、加速本地化;中期对中国 OEM 份额扩张的影响可控且大体中性。
推荐标的
- 比亚迪 BYD(1211.HK / 002594.CH):Outperform;现价 HKD 75.60 / CNY 84.95,目标价 HKD 130.00 / CNY 114.00;理由:欧盟 PHEV 约占其销量 c.5%、敞口可控,且匈牙利投产后欧洲本地化单位经济性有望与出口持平甚至更优。
- 吉利 Geely(175.HK):Outperform;现价 HKD 15.06,目标价 HKD 25.00;理由:欧盟 PHEV 约占其销量 c.3%,整体盈利敞口可控。
- 小米 Xiaomi(1810.HK):Outperform;现价 HKD 25.92,目标价 HKD 35.00。
- 小鹏 XPeng(9868.HK / XPEV):Market-Perform;现价 HKD 38.32 / USD 9.55,目标价 HKD 71.00 / USD 18.00。
- 理想 Li Auto(2015.HK / LI):Market-Perform;现价 HKD 44.50 / USD 10.90,目标价 HKD 57.00 / USD 14.50。
- 蔚来 NIO(9866.HK / NIO):Market-Perform;现价 HKD 27.06 / USD 3.41,目标价 HKD 39.00 / USD 5.00。
- 长城汽车-H Great Wall(2333.HK):Market-Perform;现价 HKD 7.15,目标价 HKD 10.00。
- 广汽 GAC(2238.HK):Market-Perform;现价 HKD 2.23,目标价 HKD 2.00。
- 上汽 SAIC(600104.CH):Market-Perform;现价 CNY 10.83,目标价 CNY 12.00;理由:欧盟 PHEV 约占其销量 c.2%。
- Aumovio(AMV0.GR):Outperform;现价 EUR 34.10,目标价 EUR 54.00;理由:本地化规则或使供应商比当前估值所隐含的更具相关性。
- 阿斯顿·马丁 Aston Martin(AML.LN):Market-Perform;现价 GBp 36.36,目标价 GBp 50.00。
- 沃尔沃汽车 Volvo Car(VOLCARB.SS):Underperform;现价 SEK 14.30,目标价 SEK 16.00。
- 奇瑞 Chery:报告提及为欧洲 PHEV 出口主力之一(2026 年上半年约占欧洲 PHEV 注册量 8%,Q2 出口中 ICE 占 88%),但明确标注未覆盖(not covered),无评级与目标价。
关键图表
图1. 2024年10月30日对BEV加征惩罚性关税公布后,中国车企协同发力进军PHEV领域
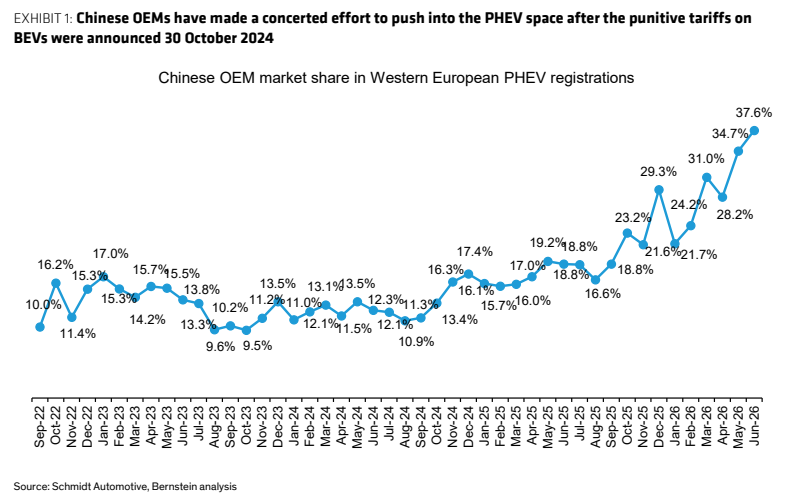
图2. 欧盟调查后,自10月起对中国进口BEV征收反制性惩罚关税:车企标准关税、额外关税及BEV进口总关税,特斯拉(自中国进口)10.0%、17.8%
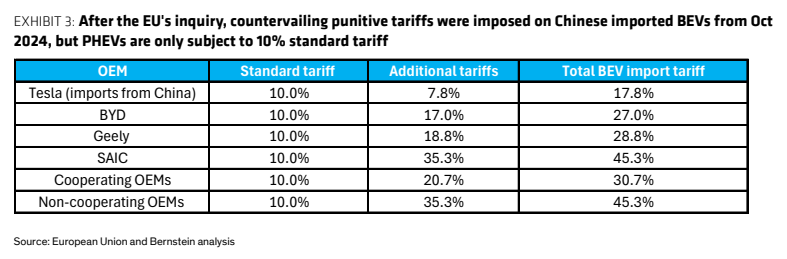
图3. 公布的欧洲制造工厂凸显中国主要车企持续推进本地化:公司、公布工厂、投产时间、最大产能
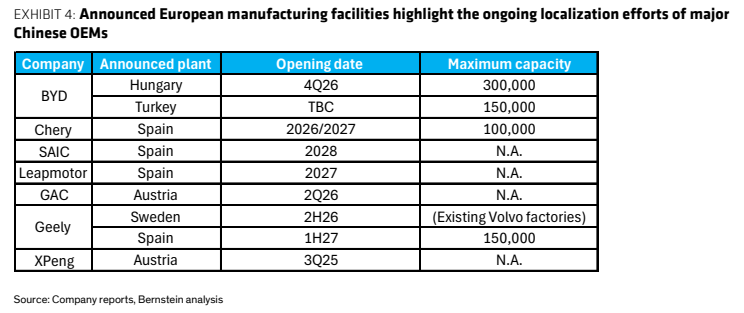
图4. 西欧、拉美和东盟有所贡献
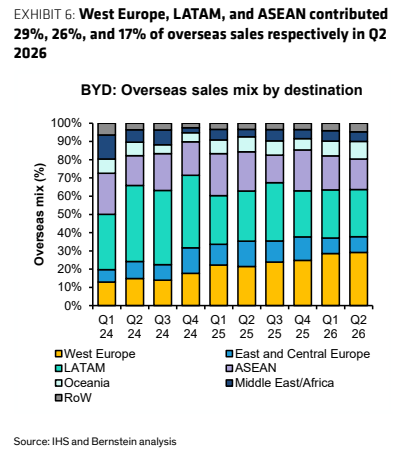
图5. 东欧与中欧、中东与非洲以及西欧是前三大目的地
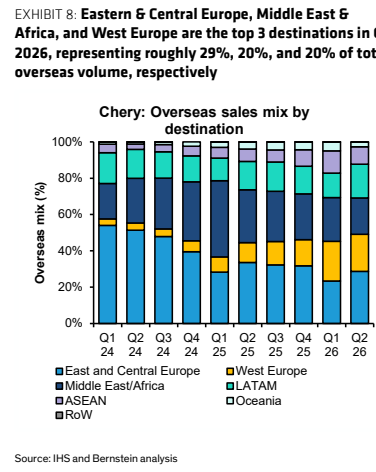
图6. 奇瑞出口以燃油车(ICE)为主
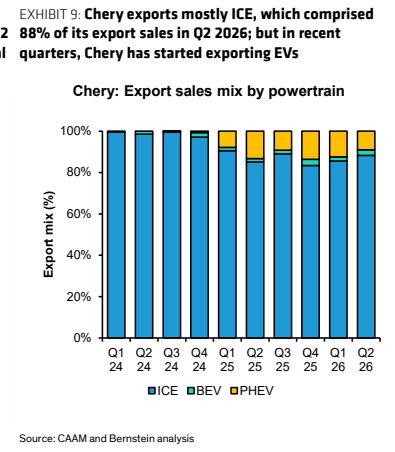
图7. 2026年二季度,东欧与中欧、拉美及中东与非洲分别占吉利海外销量的40%、22%和11%
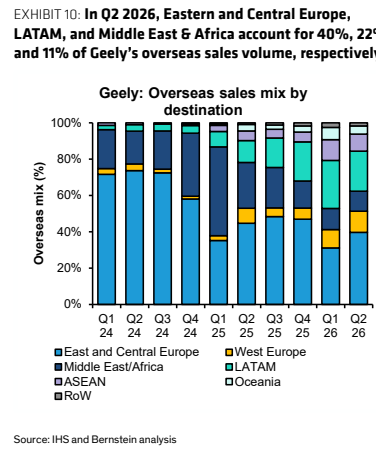
图8. 就动力总成构成而言,BEV和PHEV分别占吉利出口总量的33%和23%
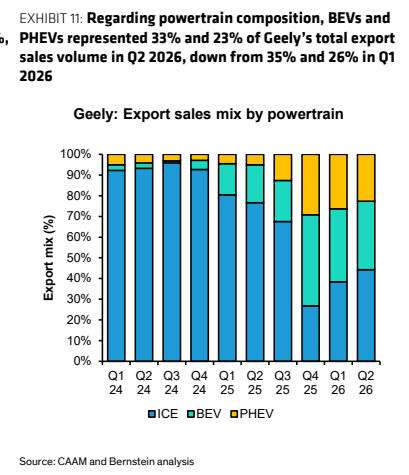
图9. 2026年二季度西欧占上汽集团海外销量的43%,高敞口源于历史悠久的MG品牌
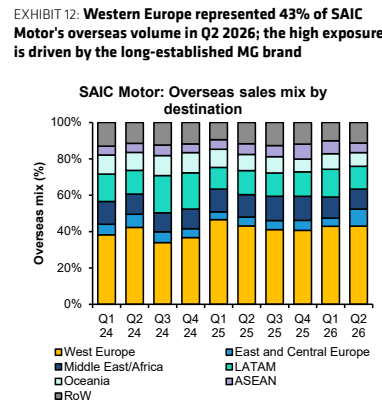
图10. 2026年二季度上汽BEV敞口升至13%