高盛 美洲公用事业:客户支付能力之内的电力:电费账单简介
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛以本报告开启支付能力(Affordability)系列,拆解美国住宅电费账单的构成、定价机制与州际差异;过去一年账单支付能力已从区域担忧升级为电力/公用事业行业的核心监管议题,数据中心、公用事业投资与山火是主要推手。 高盛将2029年前住宅电费通胀预测更新为3.7% CAGR(视资本开支部署区间为3.7%-7.9%),增速由2026年的5.9%放缓至2029年的2.1%;由于个人可支配收入增长更快,电费占可支配收入比重预计从2025年约2.7%降至2030年约2.6%,但2026年账单增速+5.9%仍将同时超过PDI增速+4.7%与可自由支配现金流增速+3.7%。 核心驱动是PJM容量价格因供需收紧从$28.92/MW-day升至$269.92/MW-day(约+833%),发电平均约占JCP&L总账单73%、供给费约占PSE&G账单70%,回归显示JCP&L账单与容量价格R²为0.73、加入天然气后达0.88。 负担度量上,2026年平均月账单需最低工资工人工作12.6小时(约40小时工作周的30%),德州22.5小时最高、科罗拉多6.4小时最低。 报告结论是受管制市场整体处境更好,XEL、WEC、SO凭最高C&I电力需求敞口以及SO、AEP、NEE、DUK、D、AEE、XEL已实施或提议的大型负荷电价结构更能缓释监管风险;而Neutral评级的EIX与Buy评级的PCG、SRE尽管近期账单通胀温和(加州12.0%,低于全美13.8%),仍因33.2¢/kWh的高电价与$160.16(vs 全国$149.60)的月账单暴露于支付能力压力。
主要观点
- 支付能力已从区域担忧升级为电力/公用事业行业核心监管议题,数据中心、公用事业投资水平与山火令账单上涨频上头条;本报告为支付能力系列首篇。
- 放松管制电力市场占2023年6月-2026年6月账单涨幅最大州的多数(Exhibit 2散点图按管制状态区分)。
- 高盛将2029年前住宅电费通胀预测更新为3.7% CAGR,视资本开支部署区间为3.7%-7.9%;增速从2026年的5.9%放缓至2029年的2.1%。
- 名义账单上升但负担占比下降:电费占可支配收入比重预计从2025年约2.7%降至2030年约2.6%;不过2026年账单增速+5.9%将同时超过PDI增速+4.7%与可自由支配现金流增速+3.7%,牛市capex情景下2029年前年均增速升至7.9%。
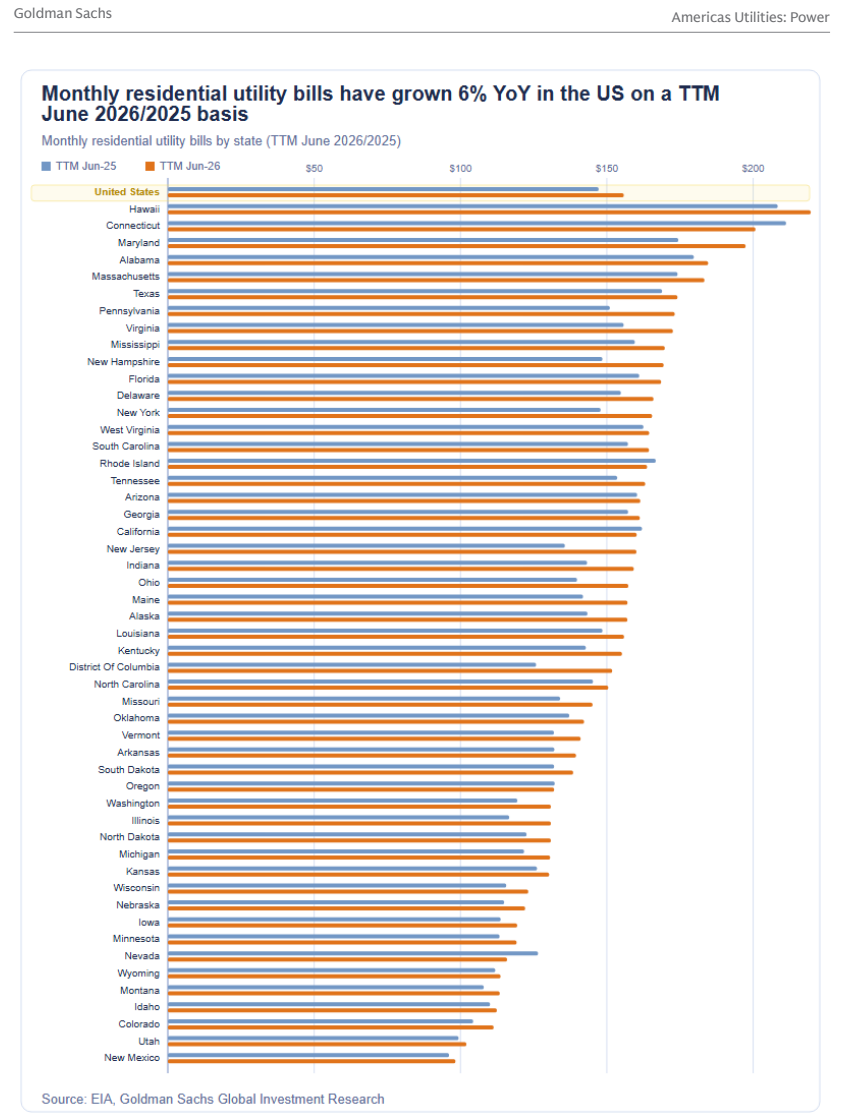
- 过去三年账单通胀区域分化极大:DC(+55.8%)、新泽西(+43.4%)、马里兰(+40.0%)、纽约(+29.1%)、俄亥俄(+27.4%)最高,内华达(-18%)、新罕布什尔(-4.7%)、夏威夷(-2%)、路易斯安那(1.8%)、堪萨斯(+3%)最低;PJM全部州均高于全美平均。
- 账单构成包括输配电成本、固定客户费(如每月$10至$20)以及绕开常规费率案的rider/附加费/递延机制:燃料与风暴成本递延、公共benefit与山火费(如加州Wildfire Fund)、坏账回收、DSIC等资本开支rider。
- 管制与放松管制市场账单结构不同:放松管制州供给与输配分列(ConEd示例中供给约$31、输配约$72),供给成本最终是发电商收入;管制州账单更整合,长期增长更多与公用事业对发电、输配基础设施的投资及监管成本回收决策挂钩。
- 2021年起电费通胀已跑赢CPI 7pp(2008年之前曾落后CPI);2026年平均月账单需最低工资工人工作12.6小时、约合40小时工作周的30%,德州22.5小时最高、科罗拉多6.4小时最低。
- 区域账单变量各异:东南部为风暴恢复rider与燃料成本调整;MISO为可再生能源rider与低收入援助费;CAISO为山火基金附加费与分时(TOU)默认费率结构;东北部为merchant功能费、公共benefits费与联邦拥堵费。
- PJM容量价格是账单跳升主因:供需收紧、机组退役与需求上升预期下,容量价格从$28.92/MW-day升至$269.92/MW-day(约+833%),PSE&G客户2026年5月与6月供给费YoY涨幅最陡;发电平均约占JCP&L总账单73%,供给费约占PSE&G账单70%。
- 统计验证账单与容量价格联动:JCP&L客户账单与PJM容量价格(2021年6月-2025年6月,年均口径)回归R²为0.73;加入天然气价格的多变量回归在6年期间R²达0.88。
论述逻辑
- 数据中心、公用事业投资水平与山火令账单上涨频上头条 → 支付能力从区域担忧升级为全行业核心监管议题 → 报告先拆解住宅账单构成(发电/供给、输配、固定客户费、rider/附加费/递延),再对比管制与放松管制市场的成本传导:放松管制州供给由竞争性批发市场定价并直接传导(ConEd示例供给约$31/输配约$72),管制州账单增长更多绑定公用事业投资与监管成本回收 → 以2023年6月-2026年6月三年累计涨幅与最低工资工时度量各州负担,发现放松管制州占涨幅最大州多数,PJM(DC +55.8%、NJ +43.4%、MD +40.0%、OH +27.4%)与纽约(+29.1%)最严峻 → 归因验证:PJM容量价格因供需收紧从$28.92/MW-day升至$269.92/MW-day(约+833%),2026年5-6月PSE&G供给费YoY涨幅最陡,回归R²=0.73(仅容量价格)至0.88(加天然气)确认容量价格是账单波动主因 → 据此更新2029年前电费通胀预测为3.7% CAGR(区间3.7%-7.9%取决于capex部署),并预测负担占比随收入增长缓降 → 最后按地理敞口与费率结构筛选公司:受管制市场处境更好,高C&I敞口与大型负荷电价公司(XEL/WEC/SO等)更能抵御监管风险,EIX/PCG/SRE仍暴露于加州支付能力压力。
关键展望
- 电费通胀放缓路径:从2026年的5.9%降至2029年的2.1%,2029年前CAGR为3.7%。
- 牛市资本开支情景下,2029年前年均账单增速升至7.9%,凸显投资需求与客户支付能力平衡的重要性。
- 居民电费占可支配收入比重预计从2025年约2.7%降至2030年约2.6%,前提是个人可支配收入增长跑赢账单增长。
- 近期压力验证点:2026年账单增速(+5.9%)超过PDI增速(+4.7%)与可自由支配现金流增速(+3.7%),短期支付能力压力更突出。
- 高账单通胀州的费率基础敞口可能放大支付能力驱动的监管风险(Exhibit 28按州列示16家覆盖公司费率基础敞口与三年累计账单涨幅)。
- 大型负荷电价审批后续验证点:科罗拉多(XEL)以及密歇根、俄克拉荷马、得州(AEP)目前状态为Pending。
推荐标的
- EIX(Neutral评级):加州敞口——尽管账单通胀放缓至12.0%(低于全美13.8%),TTM电价33.2¢/kWh居全国前列、月账单$160.16高于全国$149.60,仍暴露于支付能力压力。
- PCG(Buy评级):加州敞口,与EIX同理仍暴露于支付能力压力。
- SRE(Buy评级):加州敞口,仍暴露于支付能力压力。
- XEL、WEC、SO:工商业(C&I)电力需求敞口在覆盖公司中最高,监管未来或将更多基础设施成本分配给大负荷客户, Positioning相对有利。
- SO、AEP、NEE、WEC、DUK、D、AEE、XEL:已实施或提议大型负荷电价结构,报告认为从支付能力与监管角度看均具建设性;Exhibit 34列出已获批州包括阿拉巴马/乔治亚(SO)、佛州(NEE)、弗吉尼亚(AEP, D)、威斯康星(WEC)、明尼苏达(XEL)等。
- PEG:新泽西客户三年账单+51%,高于州平均43%,账单涨幅高于所在州平均。
- ED:纽约客户账单涨幅在过去三年略高于纽约州平均。
- EXC:子公司账单通胀略低于其覆盖区按费率基础加权平均的账单通胀(截至2026年6月的三年)。
- SO:子公司账单通胀11.1%,略低于其州覆盖区加权平均涨幅12.0%(截至2026年6月的三年)。
- 覆盖与目标价历史(本报告文本未逐一列示其余公司评级):目标价历史表覆盖ES、EIX、PCG、XEL、WEC、EXC、SO,表中最新目标价分别为$82.00、$77.00、$23.00、$95.00、$110.00、$45.00、$103.00;Exhibit 28费率基础敞口表另覆盖ES、FE、AEP、DUK、D、NEE、AEE等。
关键图表
图1. 客户电费账单由三个主要部分组成:供电、输配电和固定客户费
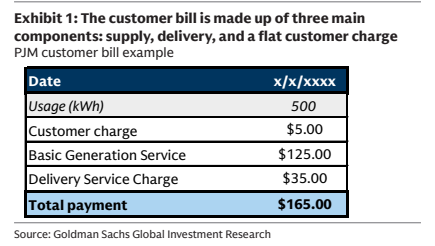
图2. 在其他条件不变的情况下,在我们的乐观资本开支情景下,更高的公用事业投资可能推高客户电费账单
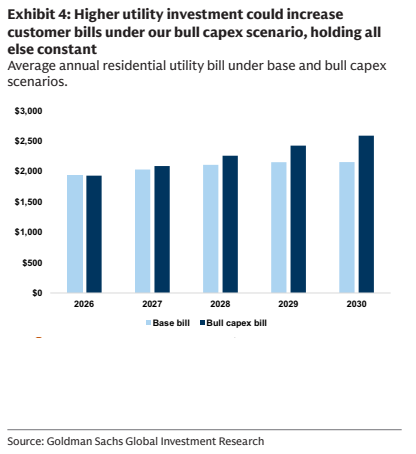
图3. 在监管型电力市场中,公用事业公司拥有整条价值链,而在去监管市场中其仅运营输配电环节
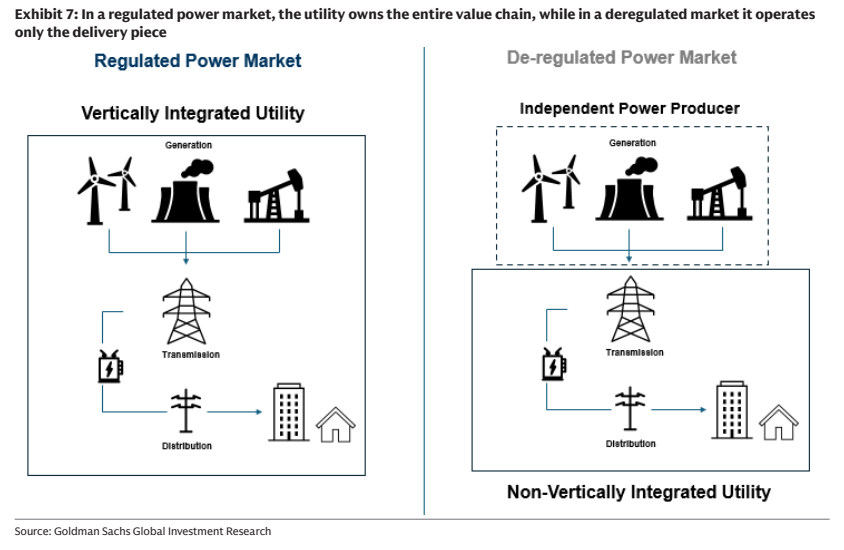
图4. 德克萨斯州需按州最低工资工作22.5小时才能支付平均月度公用事业账单,科罗拉多州为6.4小时,美国平均为12.6小时

图5. 发电功能费、公共福利费以及联邦强制阻塞费可能是影响东北部公用事业公司账单的变量
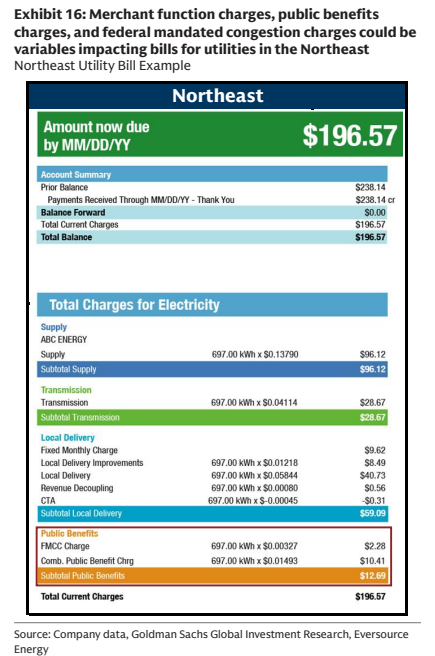
图6. 发电费用平均占总账单的约73%,PJM客户的这部分费用暴露于批发市场的波动之中

图7. 我们看到JCP&L客户账单与容量价格之间存在73%的R平方
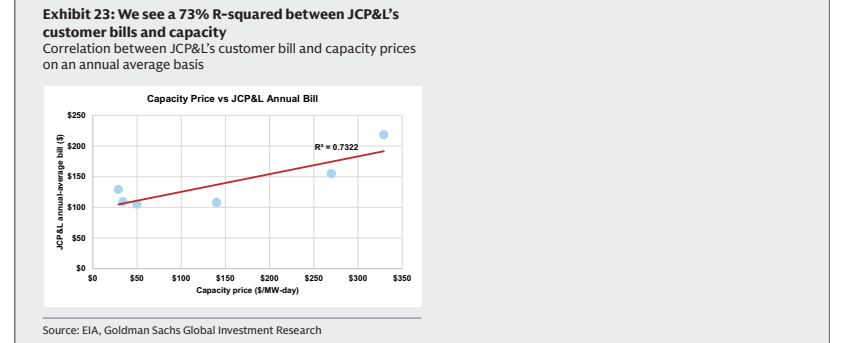
图8. 美国平均账单通胀率为13.8%,截至2026年6月的过去十二个月平均月度账单为150美元
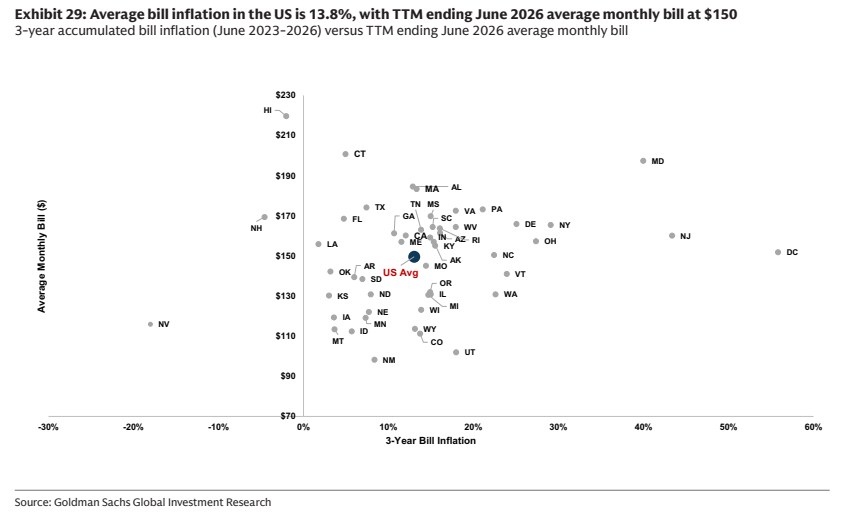
图9. SO的客户账单涨幅略低于其各州服务区域内的加权平均涨幅
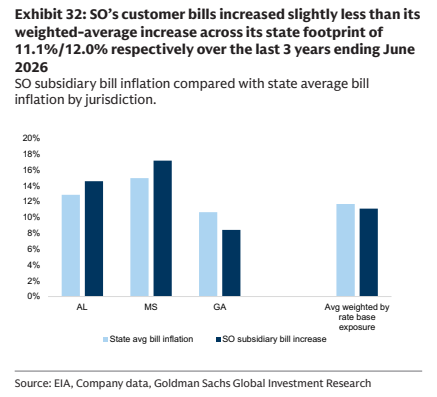
图10. 高盛美洲公用事业:电力