高盛:香港交易所(0388.HK)——离岸国债期货为强劲的股票业务带来收入上行和多元化收益;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对香港交易所(0388.HK)的买入评级,认为离岸国债期货(CGB futures)将为港交所强劲的股票业务带来收入上行和多元化收益。报告指出,港交所的股票业务(包括现货、衍生品和上市)已构成强劲的盈利基础,而国债期货的推出将提供额外的收入增长点,并降低对股票市场的依赖。高盛预计,国债期货在推出后的前三年内,每年可为港交所贡献约5亿港元的收入,相当于2025年总收入的约3%。此外,该产品将吸引更多国际投资者参与中国债券市场,巩固港交所作为连接中国与全球市场的枢纽地位。报告维持目标价350港元,基于2026年预测市盈率35倍。
主要观点
- 港交所的股票业务(现货、衍生品、上市)已构成强劲的盈利基础,2025年预计贡献总收入的80%以上。
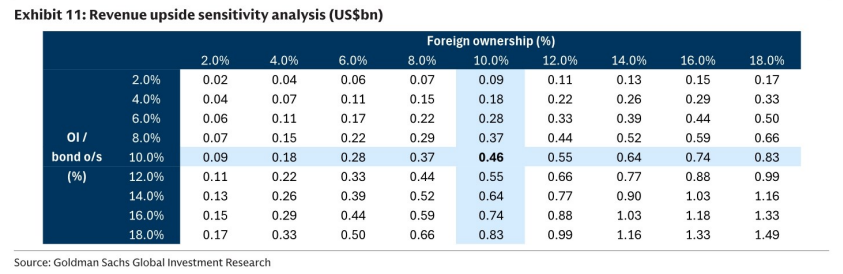
- 离岸国债期货的推出将为港交所带来新的收入来源,预计前三年每年贡献约5亿港元收入。
- 国债期货收入将部分抵消股票市场波动对港交所盈利的影响,提供多元化收益。
- 该产品将吸引更多国际投资者参与中国债券市场,提升港交所的市场深度和流动性。
- 高盛维持买入评级,目标价350港元,基于2026年预测市盈率35倍。
- 风险包括:国债期货推出延迟、市场波动低于预期、竞争加剧。
论述逻辑
港交所现有股票业务(现货、衍生品、上市)已形成强劲的盈利基础,但收入高度依赖股票市场表现。离岸国债期货的推出将开辟新的收入渠道,预计前三年每年贡献约5亿港元收入,相当于2025年总收入的约3%。这一增量收入不仅直接提升盈利,还通过降低对股票市场的依赖来增强盈利稳定性。同时,国债期货将吸引更多国际投资者参与中国债券市场,进一步巩固港交所作为中国与全球市场连接枢纽的地位。因此,高盛认为该产品对港交所具有战略价值,维持买入评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出国债期货的推出进度和市场接受度将是关键观察因素。风险包括推出延迟、市场波动低于预期以及来自其他交易所的竞争。
推荐标的
- 香港交易所(0388.HK):评级买入,目标价350港元,基于2026年预测市盈率35倍。理由:离岸国债期货提供收入上行和多元化收益,股票业务基础强劲。
关键图表
图1. 整体政府债券中约2%由...持有,与亚洲同业相比偏低
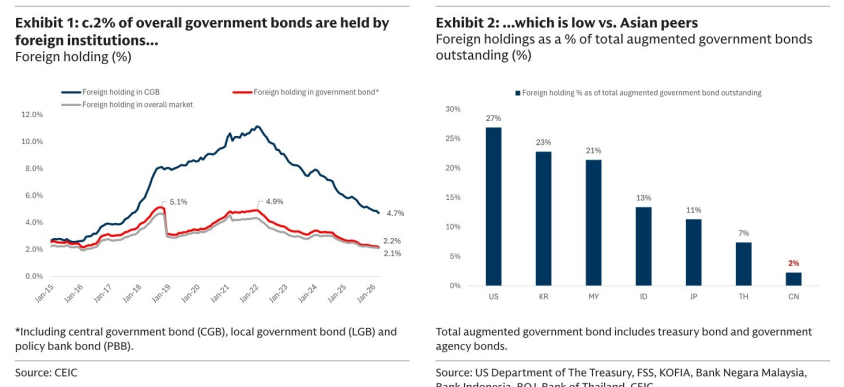
图2. 未偿债券总额的差距更大,外国投资者持有量远低于指数
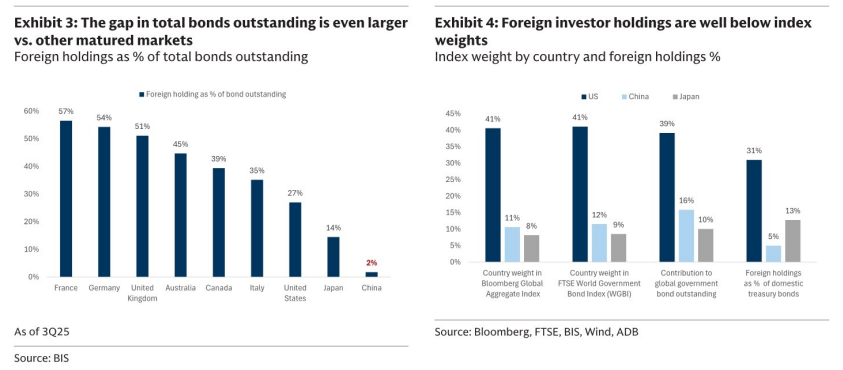
图3. 外国持有量的下降部分由...驱动,我们认为缺乏风险管理工具是原因之一
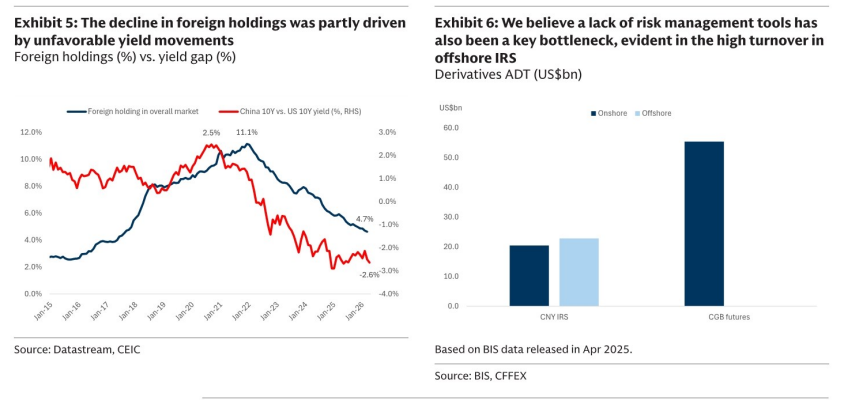
图4. 外国投资者可使用的工具和对冲工具
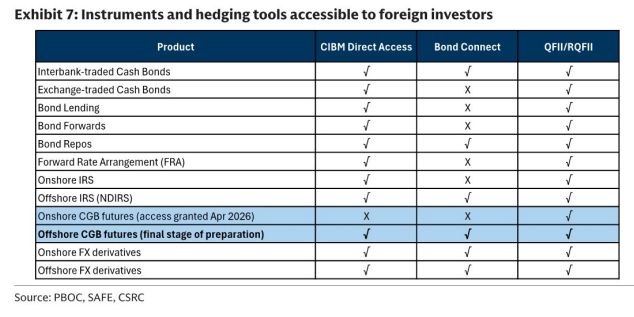
图5. 国债期货通常具有更高的流动性和资本效率,以及更低的...
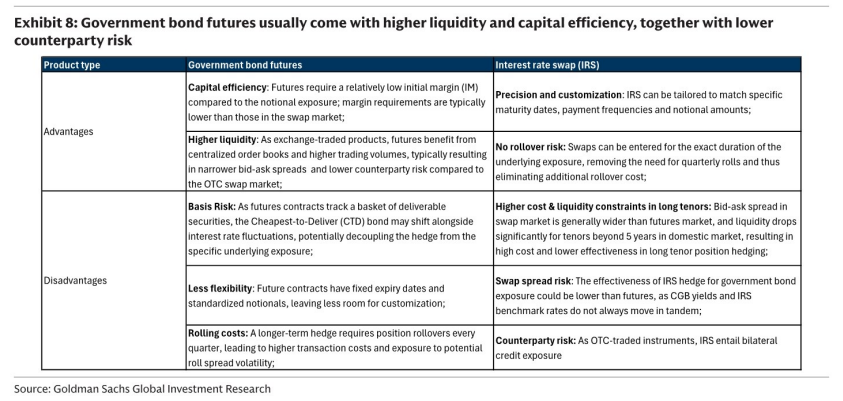
图6. 较长期限的国债期货为长期国债提供更好的对冲
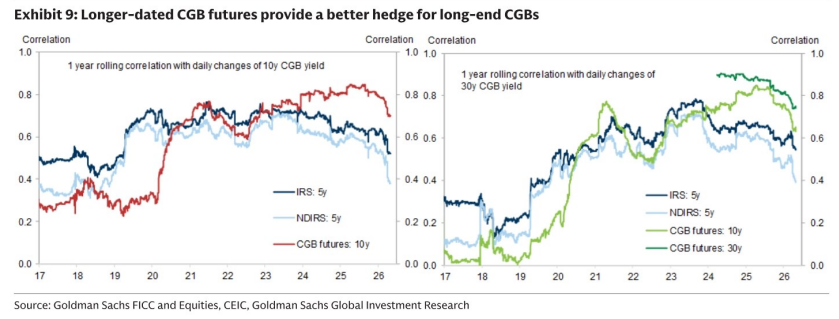
图7. 我们的分析显示,港交所收入上行空间为4.6亿美元,约占25财年收入的12%
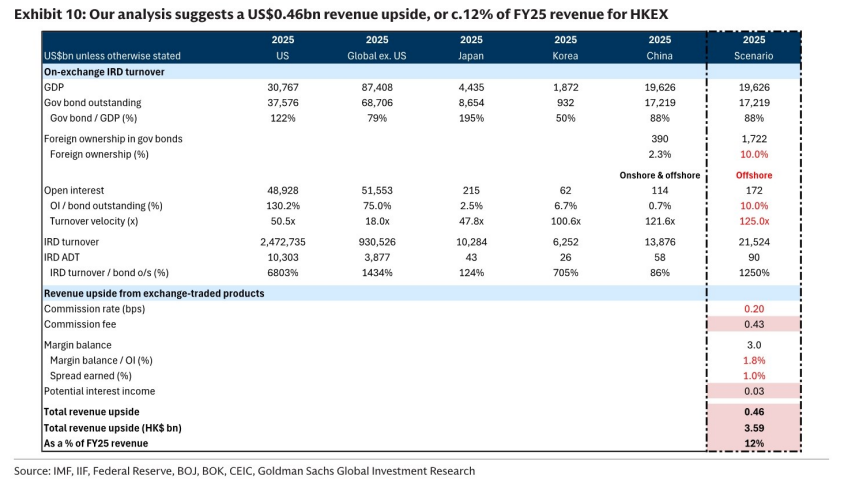
图8. 收入上行敏感性分析(十亿美元)