GoldmanSachs:通胀缓和后利率交易转向政策不确定性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,美国-伊朗协议带来的能源缓和降低了部分通胀尾部风险,但鹰派FOMC重新推高了美国前端利率并改变了市场对政策反应函数的理解。美国方面,长期估值和经济预测仍指向曲线趋陡,但在加息风险前置、长端风险溢价被压缩的阶段,曲线 belly 的相对表现比直接做多久期更有吸引力。欧洲方面,能源缓和缩窄了利率结果分布,利好EGB carry和波动率下降,但收益率进一步大幅下行空间有限。英国方面,能源通胀回落、BoE按兵不动和财政风险溢价并存,使2s10s英镑曲线陡峭化仍具吸引力。日本方面,BoJ加息但未给出更鹰派路径,财政政策将成为长端利率的近期焦点,高盛仍认为曲线中段做空的风险收益更好。
主要观点
- 美国利率市场从能源通胀缓和转向政策反应函数重估。FOMC让市场重新认真对待今年内连续加息的可能性,虽然高盛经济学家基线仍是全年不变,但OIS曲线已把接近两次加息推到2027年3/4月峰值附近。与5月就业报告后的高点相比,终点利率没有明显抬升,说明风险更多集中在前端时点,而不是更高的长期政策峰值。
- 前端鹰派、长端偏贵的组合使美国曲线具备陡峭化倾向,但近端最优表达是belly outperformance。报告认为,如果加息风险缓和,曲线应由长端远期更粘性地趋陡;但在当前政策反应函数重新定价尚未结束时,5年期附近更容易受益。若数据温和,5年相对2年和10年的近期跑输可被修复;若就业或通胀偏热,前置加息风险也应使5s在曲线上相对占优。
- 通胀交易的逻辑被双重改变。油价快速回落使前端通胀定价重新贴近高盛CPI预测,但鹰派美联储同时推高实际利率、压缩远端通胀远期。报告因此关闭beta加权做多实际利率的建议,即使长期通胀远期按估值仍偏便宜,后FOMC环境下低实际利率的下行路径已经变窄。
- 利率波动的风险来源从宏观冲突转向政策不确定性。地缘冲突缓和降低了宏观尾部不确定性,但Warsh主席对加息条件和和平协议是否进入点阵图缺乏细节,增加了市场对FOMC沟通、会议纪要和委员讲话的敏感度。高盛模型显示,政策利率调查分歧上升、通胀调查分歧下降,通常对应更平坦的波动率尾部曲线。
- 美联储资产负债表语言被轻微鹰派化,但仍维持充足准备金框架。FOMC声明重申维持银行体系充足准备金,同时成立审查资产负债表政策的任务组;执行说明中加入“在适当时”扩大SOMA组合的表述,暗示纽约联储在某些阶段可选择不扩大组合。高盛仍预计未来几个季度平均每月约50亿美元的储备管理购买,使回购利率接近IORB。
- 欧元区利率已经计入大量能源缓和,收益率继续下行空间有限。高盛经济学家仍预计ECB 9月再加息一次,但不再加息的风险上升;市场未来12个月仍定价约35bp加息,较高盛模态观点偏鹰。由于能源期货已低于修订后的油气预测,进一步缓和空间有限,因此高盛关闭EUR 5y5y实际利率多头并实现约11bp潜在收益。
- 欧洲主权利差前景因冲突缓和而改善,但下半年政治风险仍会限制压缩。高盛将2026年底10年期OAT-Bund、BTP-Bund和Bonos-Bund利差预测分别下调至70bp、75bp和45bp,因为能源风险下降有利于波动率、增长和财政压力。不过从当前水平看仍维持温和走阔倾向,原因是2026年下半年政治风险的重要性会继续上升。
- 英国曲线陡峭化是更清晰的宏观表达。5月通胀再次低于预期、劳动力市场趋松和能源风险下降支持BoE按兵不动,而市场仍定价约45bp加息,使英国前端利率具备缓和空间。与此同时,Makerfield补选结果使财政政策重新成为焦点,限制Gilt期限溢价压缩,高盛继续推荐2s10s GBP steepeners。
- 日本利率的焦点从央行转向财政。BoJ已加息但没有给出更鹰派的路径或终点,财政政策发展会让长端更敏感;不过高盛仍认为进一步在曲线较中短端表达做空,比追逐长端波动有更好的风险收益。
论述逻辑
能源缓和降低前端通胀风险 → 鹰派FOMC同时推高美国前端利率和政策不确定性 → 美国曲线出现前端鹰派、长端风险溢价受压的组合 → 直接做多久期不如押注5年附近相对跑赢 → 欧洲能源风险缓和压低波动率但收益率下行空间有限 → 英国通胀和就业缓和叠加财政风险,适合做2s10s陡峭化 → 日本央行路径不够鹰派,财政政策成为曲线风险点
关键展望
- 美国方面,若FOMC鹰派沟通持续,市场将更依赖单个数据点和委员讲话,近端利率波动会保持偏高;若数据转温和,5年期附近有望修复近期相对跑输。
- 欧洲方面,能源缓和更可能表现为波动率下降和EGB carry改善,而不是核心收益率继续大幅下行;主权利差的方向会在能源缓和和政治风险之间拉扯。
- 英国方面,通胀和劳动力市场缓和支持前端利率回落,但财政风险使长端期限溢价难以充分压缩,2s10s英镑曲线仍有陡峭化空间。
- 日本方面,BoJ加息本身不足以给出更高的终点利率路径,财政供给和政策消息会更多影响长端,但做空曲线中段的风险收益仍更稳健。
- 风险方面,若能源价格重新上行或FOMC进一步强化加息信号,通胀和实际利率交易都会重新承压;若能源缓和更深、数据更软,美国和英国前端利率可能比当前定价更快放松。
推荐标的
- 美国曲线belly相对多头或5年期附近跑赢交易:在加息风险前置但长端远期较粘性的环境下,5年相对2年和10年具备更好的近端风险收益。
- 英国2s10s英镑曲线陡峭化交易:通胀和就业数据缓和支持前端利率放松,而财政风险溢价限制长端压缩,曲线陡峭化仍是报告偏好的表达。
- 欧洲3年期BTP、OAT和Bonos相对OIS多头:能源风险缓和和利率波动下降有利于EGB carry,但仍需管理2026年下半年政治风险。
- 欧盟债券相对semi-core的跑赢机会:EU债券的AAA评级、流动性改善和供给增速放缓尚未完全反映在买卖价差和利差中,存在约5bp的追赶空间。
- 回避或关闭美国beta加权实际利率多头:鹰派FOMC使较高现货通胀更可能对应较高实际利率预期,而不是远端通胀风险扩张,交易背景不再有利。
关键图表
Exhibit 1:加息风险更加前置,但曲线并未定价显著更高的政策峰值

Exhibit 2:在未来6个月多加息25个基点且更远端远期粘性或下行时,5年期应在曲线上跑赢

Exhibit 3:前端通胀定价已与高盛经济学家预测相匹配

Exhibit 4:更高政策不确定性压平利率波动率尾部曲线

Exhibit 5:市场相对ECB政策利率调查仍偏鹰派
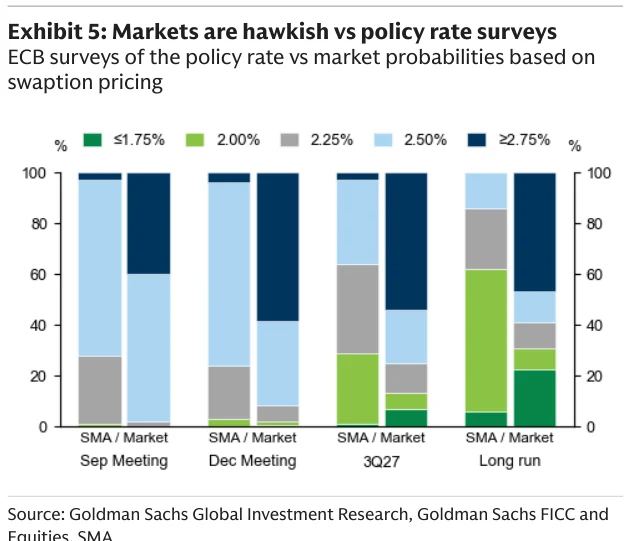
Exhibit 6:欧盟债券买卖价差相对债务存量增长仍表现落后
