摩根士丹利 工业品分销商调查:26年第三季度:销量增长与供应商客户价格差距改善+FAST前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利对美国92家工业设备分销商的调查显示,2026年第三季度销量表现远超预期,供应商与客户间的价格差距显著改善,分销商对宏观环境的信心增强。 尽管9月动能有所放缓且渠道库存建设增加,预示第四季度至2027年可能出现分化,但整体需求背景依然稳健。 调查指出,随着供应商价格压力缓解,定价权成为关键差异化因素,预计具备工业/资本支出敞口及大额积压订单的规模化企业将更具优势。 此外,FAST(Fastenal)在第三季度面临稳健需求背景,但市场对其估值预期较高。
主要观点
- 第三季度销量增长远超预期,净短期周期预期达到2022年第三季度以来的最高水平。
- 供应商价格压力缓解,净价格/成本偏度从第二季度的-24个百分点改善至-7个百分点。
- 2026年销售量增长预期保持稳健,加权平均预期为2.2%。
- 分销商对经济衰退的担忧进一步缓解,15%的受访者认为未来6个月内可能出现衰退。
- 短期周期趋势的净预期显著改善,达到+36个百分点。
- 库存水平保持平衡,但偏向紧缩,26%的受访者认为库存“过低”。
- 关税情绪依然负面,净关税情绪为-40%,约18%的原材料面临关税风险。
- FAST(Fastenal)第三季度需求背景稳健,但面临高估值压力。
论述逻辑
- 调查数据(销量超预期、价格/成本偏度改善) -> 宏观信心增强 -> 尽管存在渠道建设和9月放缓迹象,但整体需求稳健 -> 定价权成为利润率差异化的关键 -> 倾向于拥有大额积压订单的规模化工业企业 -> 关注第四季度指引及2027年增长持续性。
关键展望
- 预计第四季度至2027年行业将出现分化,增长的持久性和利润率交付成为辩论焦点。
- 63%的分销商预计未来12个月客户价格将走强。
- FAST(Fastenal)目标价为52美元,基于约35倍的NTM混合每股收益。
推荐标的
- 优先考虑具备工业/资本支出敞口及大额积压订单的规模化企业(VRT, TT, ROK, JCI, AME, PH)。
- Fastenal Co. (FAST.O) 评级为Equal-weight,目标价52美元。
关键图表
图1. 认为联邦政策将产生负面影响的比例
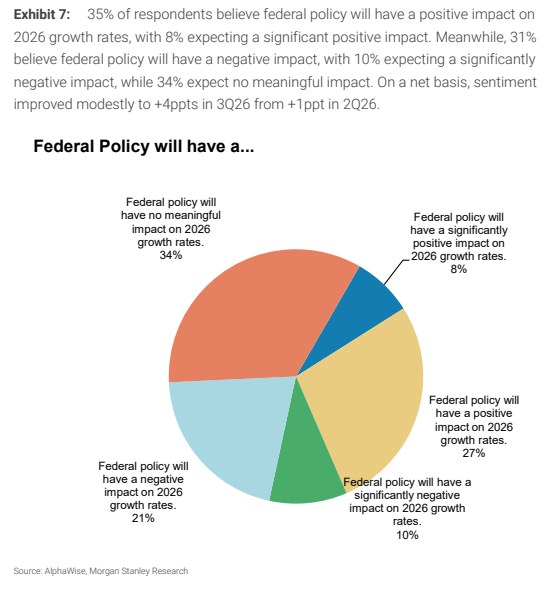
图2. 预期业绩好于预期的受访者比例
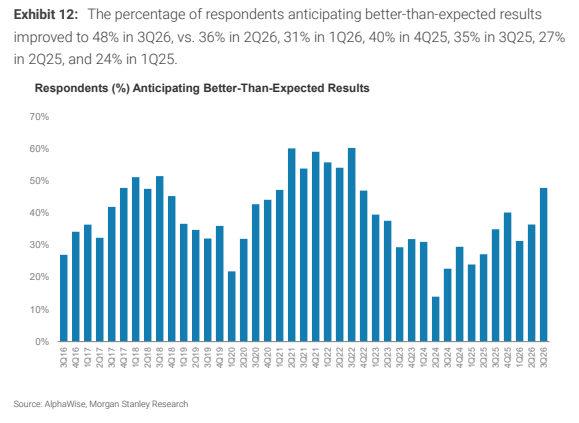
图3. 货运和运输占2026年第三季度销货成本的加权比例
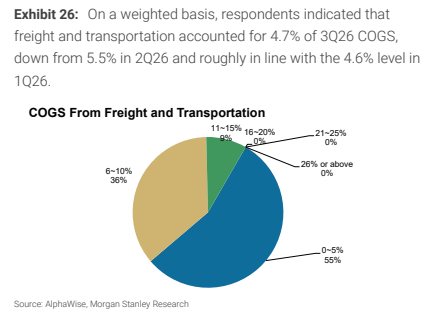
图4. 注意到供应商价格上涨的分销商比例
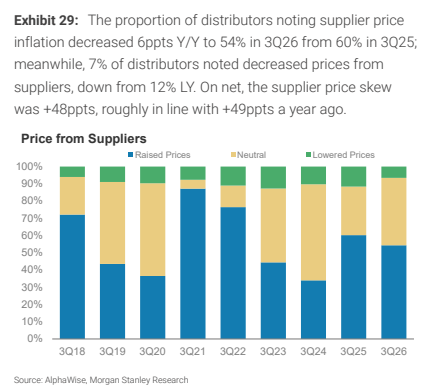
图5. 受访者预计受关税影响的原材料加权平均比例
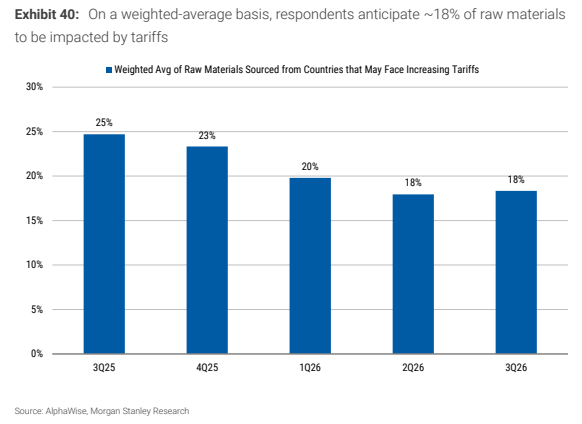
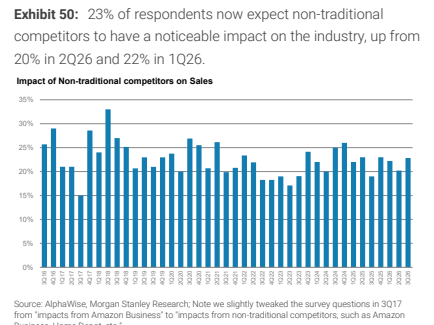
图6. 竞争对手对行业产生显著影响的比例