花旗 美国应用软件:自动化软件业绩前瞻:APPN,PEGA
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗对Appian(APPN)和Pegasystems(PEGA)在2026年第三季度财报发布前持建设性态度,但更青睐APPN,因其执行动能更强、联邦需求改善,且在代理流程编排领域具备领先潜力。 报告指出,企业转型预算正趋于稳定,并向AI驱动的工作流现代化转型。 PEGA方面,市场关注其ACV疲软是暂时性的执行问题还是结构性放缓,花旗已下调其目标价至52美元,并调整了CY26/CY27的ACV及自由现金流预测。
主要观点
- 花旗更看好APPN,理由是其执行力更强、云加速潜力更明确且AI变现证据更直接。
- APPN在联邦政府领域表现强劲,2026年第三季度合同金额创下6000万美元的纪录。
- APPN股价年初至今上涨10%,跑赢IGV指数的5%。
- PEGA面临ACV增长可见度降低的问题,管理层将全年ACV增长预期从15%下调至约10%。
- 花旗将PEGA目标价从55美元下调至52美元,并下调了CY26/CY27的ACV和调整后自由现金流预测。
- PEGA的估值目前处于9倍CY28 EV/FCF水平,花旗认为市场低估了其Blueprint产品的长期潜力。
论述逻辑
- 企业转型预算稳定与AI驱动的工作流现代化需求提升 -> 推动自动化软件行业背景改善 -> APPN凭借更强的执行力与联邦合同增长获得青睐 vs PEGA因ACV增长预期下调及诉讼风险面临短期压力 -> 调整模型预测与目标价。
关键展望
- APPN:关注云增长能否维持20%以上,以及AI驱动的增量需求是否具有持续性。
- PEGA:关注ACV疲软是短期执行问题还是结构性放缓,以及诉讼带来的潜在财务影响。
推荐标的
- Appian (APPN):评级未明确,目标价40美元。
- Pegasystems (PEGA):评级为买入/高风险(1H),目标价从55美元下调至52美元。
- ServiceNow (NOW):评级为1,目标价154美元。
关键图表
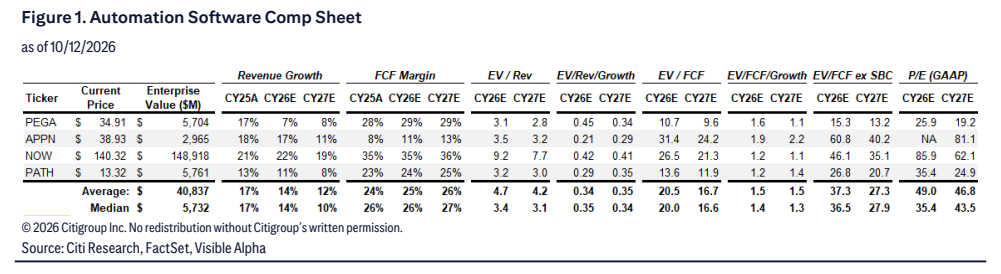
图1. 自动化软件对比表