德意志银行:德银 美国就业数据未达预期和下调:美联储和欧洲央行会议纪要本周
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国9月非农仅增29k,远低于90k的市场共识,也低于8月的133k,且前两个月合计下修60k;失业率微升至4.175%、U-6回落至7.6%,德银判断劳动力市场稳定的整体图景未变,继续预期12月与3月各再加息25个基点。 疲软就业压低加息预期,周五标普涨0.7%、纳斯达克涨1.2%,美债10年期收益率升3bps至5.27%;美联储的Logan估计目标区间还需再升50bps,但承认更高期限溢价会拖慢经济、降低收紧必要性。 法国2027年预算的实际紧缩力度明显低于政府宣传的€54bn,政策不变情形下赤字将从2026年的GDP占比5.4%漂向2027年的约6½%,5%目标有滑落风险;德银团队认为OAT走阔已超调基本面,市场开始下修欧央行加息预期,非理性定价与传染效应越大、欧央行干预门槛越低,TPI为其提供充足防御空间。 商品方面,G7同意释放100mn桶原油与燃油储备后布伦特仅微跌0.1%至USD102.25/bbl,原因是逆转两个季度供需赤字需要时间、成品油仍紧张且无停火协议;白银库存覆盖已现拐点,一级市场过剩最早2027年重现,含ETP口径或面临更大过剩。 东京9月CPI同比2.7%、核心核心3.0%,均高于2.5%共识,Omori建议在-37bp支付JPY OIS belly、目标0bp、止损-55bp。 本周焦点是美联储与欧洲央行会议纪要,另有美国服务业ISM、密歇根调查、欧元区最终PMI,亚洲方面RBI料加息25bps。
主要观点
- 美国9月非农仅增29k,远低于90k共识,也低于8月的133k,且前两个月合计下修60k;失业率微升至4.175%(前值4.141%),U-6回落0.1个百分点至7.6%。
- 德银结论:这份报告只是小幅令人失望,劳动力市场稳定的图景未变,结合ADP与初请等其他关键指标、部分行业仍有初步收紧迹象,DB继续预期12月与3月各再加息25bp。
- 市场反应:疲软非农压低美联储加息预期,周五标普涨0.7%、纳斯达克涨1.2%,美债10年期收益率升3bps至5.27%,全周标普累跌0.3%、10年期收益率累升11bps;美联储Logan称目标区间估计还需再升50bps,但更高期限溢价会拖慢经济、降低收紧必要性。
- 油价之谜:G7同意从战略储备释放100mn桶原油与燃油后,布伦特仅跌0.1%至USD102.25/bbl;Michael Hsueh认为仍有明显下行空间,但逆转两个季度的供需赤字需要时间、成品油仍处困境、且尚无停火协议。
- 白银已越过稀缺峰值:在50年来最严重的实物挤压约一年后,库存覆盖明显拐头;光伏用银的显著节约快速收窄结构性赤字,一级市场过剩最早2027年重现,含ETP口径甚至可能面临更大过剩,且更大的金属池可满足更小的市场失衡。
- 日本:东京9月CPI超预期,总体同比2.7%、剔除生鲜与能源后同比3.0%,共识为2.5%;Shoki Omori认为支付JPY OIS belly看似一笔交易,在-37bp入场、目标0bp、止损-55bp。
- Debbie Jones从联合国大会与纽约气候周提炼两大主题——AI安全与国际气候行动:AI安全与治理话题料获投资者更多关注;能源部长Wright把"Trump 2.0"的视角带到纽约气候周,与州层面的参与形成对比。
- 法国2027年预算:紧缩力度远低于政府宣传的€54bn;政策不变情形下赤字将从2026年的GDP占比5.4%漂向2027年的约6½%,需要约€43bn新增措施才能回到政府5%目标,而该目标有滑落风险。
- Francis Yared认为估值与技术面显示OAT走阔已超调经济基本面,虽可解读为政治风险溢价,但民调领先的RN已向更财政正统的立场演变;Mark Wall提醒勿自满:周期与结构性因素仍在加剧脆弱与传染可能,市场已开始下修欧央行加息预期,非理性定价、超调与外溢/传染感越强,欧央行干预门槛越低。
- George Saravelos对欧元的三点观察:价格走势与年内早前明显不同,欧元区已现传染与系统性稳定风险迹象;这并非基本面新闻驱动(法国预算公布符合预期);欧央行TPI正是为抵御上周法债这类波动而设,为其捍卫欧元区政府债市场提供充足余地。
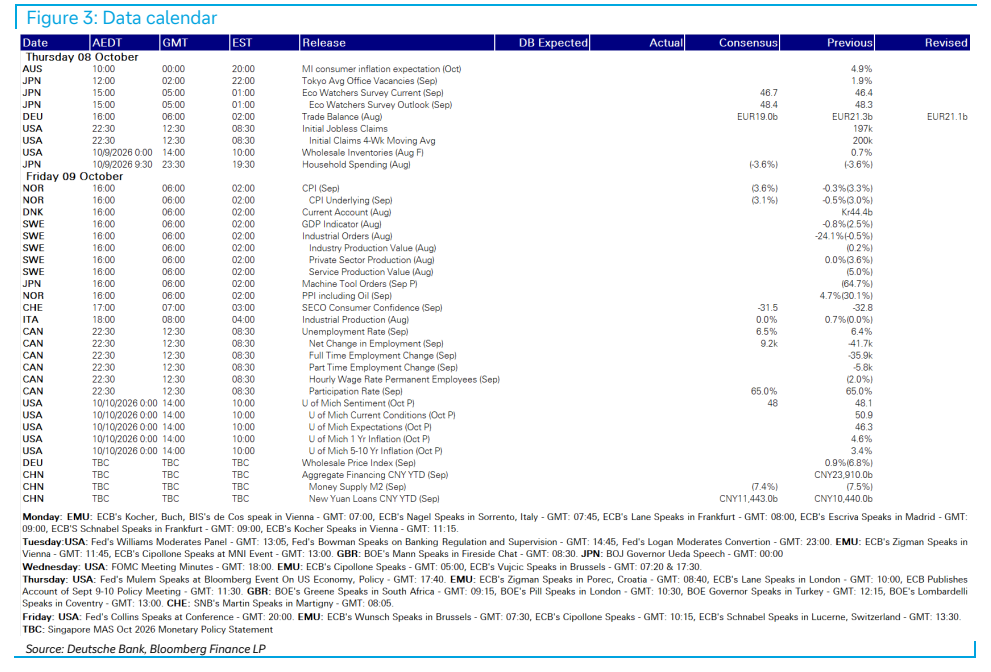
- 本周前瞻:美联储与欧央行会议纪要是最大看点;美国有服务业ISM与密歇根调查,欧洲聚焦法国、最终PMI与各国工业产出,英国有调查数据与英国央行官员讲话,日本有劳工调查、消费与高市首相政策演讲,亚洲RBI料加息25bps,澳新进入信心数据周。
- 数据速览:欧元区9月HICP环比0.6%/同比3.8%高于预期、核心CPI同比2.5%;美国8月工厂订单环比0.1%低于预期;英国DMP一年期CPI预期持稳于3.1%;日本8月失业率升至2.5%;新西兰9月消费者信心环比降0.4%至97.6pts。
论述逻辑
- 美国9月非农仅增29k、远低于90k共识且前两月下修60k → 加息预期降温推动美股上涨、美债收益率上行 → 但德银结合ADP与初请等指标判断劳动力市场仍稳 → 维持12月与3月各加息25bp的路径,本周美联储与欧央行会议纪要成为下一个验证点。法国方面:2027年预算紧缩力度不及€54bn表面数字 → 政策不变下赤字从5.4%向6½%漂移、5%目标承压 → OAT走阔被评估为超调基本面的政治风险溢价,而RN立场已转向财政正统 → 市场开始下修欧央行加息预期,非理性定价、超调与外溢/传染越明显,欧央行干预门槛越低,TPI正是为此类波动预留的防御工具。商品端:G7释放100mn桶储备但布伦特仅微跌至USD102.25/bbl → 因供需赤字逆转需时、成品油紧张且无停火协议 → 油价仍有明显下行空间;白银因光伏用银节约令结构性赤字收窄 → 库存覆盖拐点已现、一级市场最早2027年重回过剩。
关键展望
- 本周最大看点是美联储与欧洲央行会议纪要,美国另有服务业ISM与密歇根调查;今日公布澳洲9月Melbourne Institute通胀、美国9月服务业ISM及全球9月最终服务业PMI。
- 利率路径:DB继续预期12月与3月各再加息25bp。
- 亚洲方面,本周RBI料加息25bps。
- 法国财政风险:政策不变下2027年赤字趋向6½%,政府5%目标有滑落风险。
- 欧央行:市场开始下修欧央行加息预期;非理性定价、超调与外溢/传染感越强,欧央行干预门槛越低,TPI提供防御空间。
- 油价:仍有明显下行空间,但受供需赤字逆转时间、成品油市场与停火进展制约。
- 白银:一级市场过剩最早2027年重现,含ETP口径或面临更大过剩。
- 本周区域焦点:欧洲聚焦法国、最终PMI与各国工业产出;英国调查数据与BoE官员讲话;日本劳工调查、消费与高市首相政策演讲;澳新10月消费者信心与9月商业信心周二公布。
推荐标的
- 报告为宏观经济日评,未明确给出个股推荐标的、评级或目标价;唯一明确交易建议为Shoki Omori的JPY OIS支付belly(pay the belly)交易:于-37bp入场、目标0bp、止损-55bp。
关键图表
图1. 未来一周日程
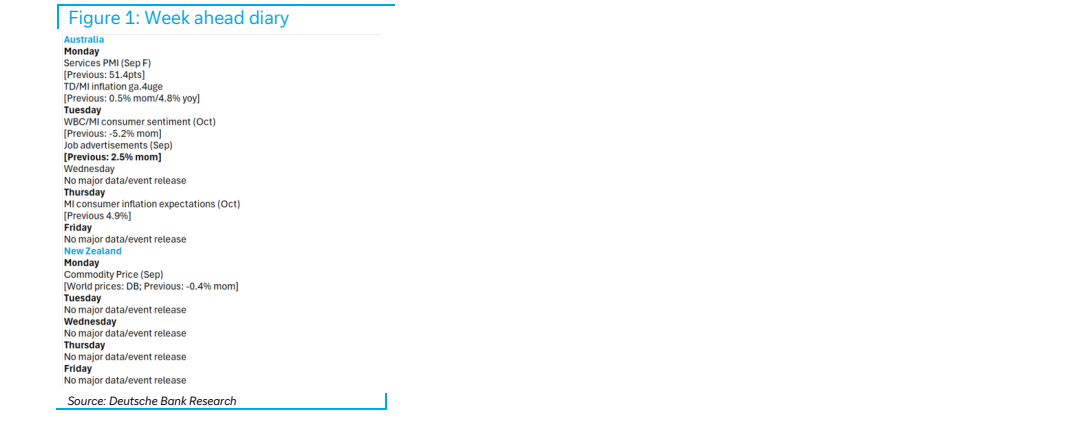
图2. 数据日历
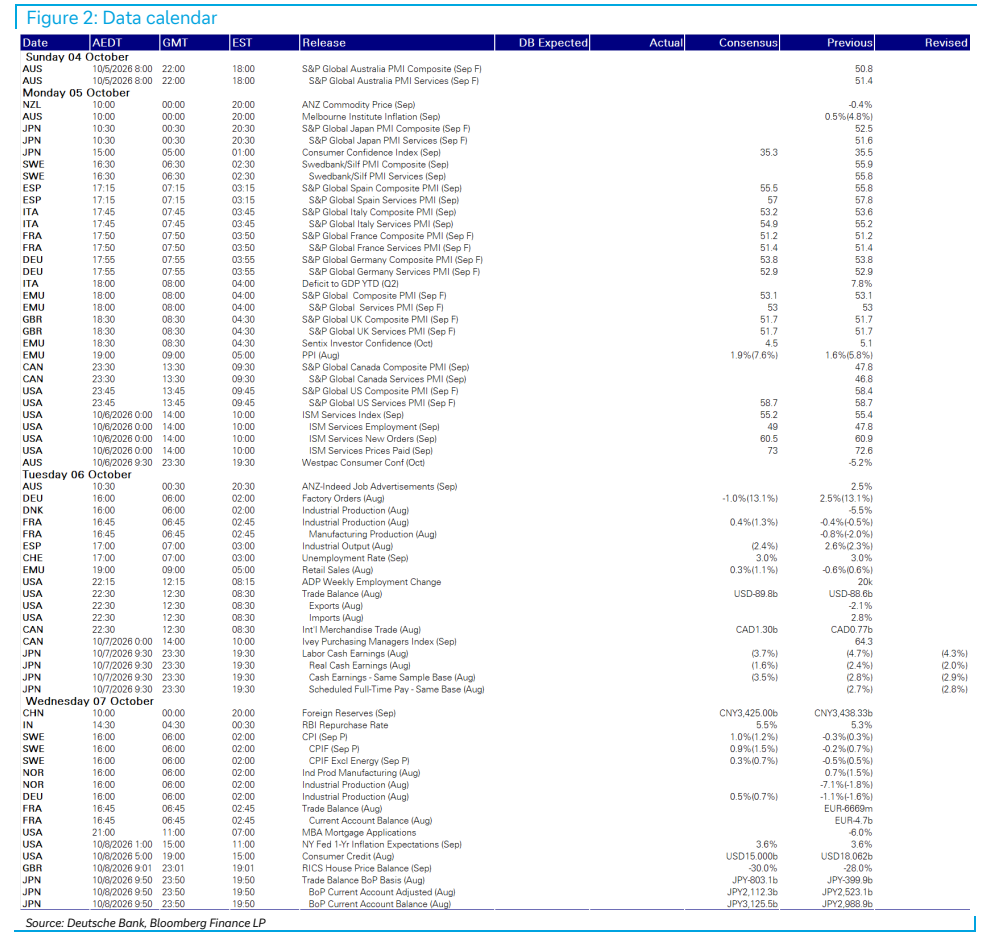
图3. 数据日历