国信证券 策略周报:科技M顶第二波启动了吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券策略周报认为,海外宏观风险担忧缓解、筹码出清充分与AI产业新催化共振,9月中旬以来A股科技已自底部企稳反弹:截至9/24,9/15以来电子、通信最大涨幅分别达11.0%、11.8%,在各行业中涨幅靠前。 美伊有望在联合国会谈等事件推动油价回落,联储加息预期升温最快的阶段或已结束,全球流动性环境边际改善;9月中旬电子周换手率最低为2.8%、较6月底高点的7.1%缩量超60%,PE(TTM)自高位下降约40%,各类资金对AI硬件持仓多数或已出清至高点的6-8成;Meta推出个人智能体Muse,OpenAI、Anthropic、DeepSeek等厂商先后发布新模型,AI叙事担忧有所缓解。 以史为鉴,A股高景气行业一顶至低点平均跌幅约40%、PE跌幅均值约52%、成交额占比和换手率降幅均值近40%,第二波启动还需政策紧缩预期回落或产业担忧消除;复盘2009年以来34轮周期中36个高景气样本,一顶至低点最大回撤与低点至二顶最大涨幅相关系数达0.79,前期跌幅决定二顶弹性,但最终高度由景气和市场环境共同决定。 报告判断科技第二波启动条件或已逐渐具备,类比99年519行情当前正处于4浪调整低点、5浪上涨初期,科技反弹窗口期有望在四季度前后打开;若油价中枢继续下移、联储紧缩预期缓解、叠加海外云厂商AI收入增速延续高增,反弹空间或较可观,DDM定价模型下盈利增长、无风险利率下行、风险偏好回暖三大因素亦支撑今年A股收涨。 结构上除科技(AI算力链及具备基本面预期的AI应用)外,建议关注以有色、煤炭、公用事业为代表的资源红利板块,以及828地产新政下促消费、稳地产政策加码的地产和内需板块。 风险提示为地缘局势恶化超预期、国内经济修复出现波动。
主要观点
- 多重因素共振下,9月中旬以来科技已自底部企稳反弹:截至9/24,9/15以来电子、通信最大涨幅分别达11.0%、11.8%,在各行业中涨幅靠前;上证指数自低点3843点最高上涨至3968点,其中科技板块弹性较大。
- 海外宏观风险担忧缓解、全球流动性环境边际改善:受美伊有望在联合国会谈等事件影响,9月中旬以来油价有所回落,联储加息预期升温最快的阶段或已结束。
- 科技热度明显回落、筹码显著出清:9月中旬电子周换手率最低为2.8%,较6月底高点的7.1%缩量超60%,PE(TTM)自高位下降约40%,各类资金对AI硬件的持仓多数或已出清至各自高点的6-8成附近。
- 9月以来AI产业催化持续涌现,AI叙事担忧有所缓解:Meta推出个人智能体Muse,极大拓宽AI应用落地场景,OpenAI、Anthropic、DeepSeek等大模型厂商也先后发布新模型。
- 历史上A股高景气行业一顶至低点的回撤中,平均跌幅约40%、PE跌幅均值约52%、成交额占比和换手率降幅均值近40%,第二波启动前估值和拥挤度或已回归合理位置。
- A股与1990s美股经验共同显示,第二波真正启动还需政策紧缩预期回落或产业担忧消除、预期上修:11年初消费电子受智能手机出货量继续高增催化,止跌反弹并于11/03出现M顶次高点;1997年3月联储预防式加息落地,同期美国计算机、通信和半导体工业产出增速维持高增,推动美股科技反弹。
- 复盘2009年以来34轮周期中36个高景气样本,一顶至低点最大回撤与低点至二顶最大涨幅高度正相关,相关系数达0.79,前期跌得越深反弹通常越剧烈;但二顶最终高度由景气和市场环境共同决定,如21/10-21/12的半导体、11/01-11/03的消费电子、22/05-22/08的新能源汽车等。
- 类比99年519行情,当前A股正处于4浪调整低点、5浪上涨初期阶段(类似2001年2月底)。
- DDM定价模型三大因素支撑今年A股收涨:净利润明显增长支撑分子盈利端、无风险利率下行有利于险资等资金入市、市场风险偏好有望回暖。
- 四季度前后AI算力链或将迎来M型顶部的第二波行情,高度取决于市场环境和产业景气验证;科技内部也有望向低位方向扩散,可关注具备基本面预期的AI应用等。
- 828地产新政有望稳定房地产预期,推动地产发展步入新模式,可关注促消费、稳地产政策加码的地产和内需板块。
- 重视以有色、煤炭、公用事业等为代表的资源红利板块:供需偏紧、地缘政治溢价抬升下,以有色为代表的资源品基本面景气有望延续。
论述逻辑
- 此前制约科技行情的核心因素是地缘冲突推动油价高企并引发全球流动性紧缩预期,7月以来的回撤是科技一顶到低点的第一轮回撤。
- 当前油价回落、联储加息预期升温放缓(流动性改善)+电子换手率较7.1%高点缩量超60%、PE自高位降约40%、AI硬件持仓出清至6-8成(情绪和筹码出清)+Meta Muse与OpenAI、Anthropic、DeepSeek新模型(产业新催化)三因素共振,推动9月中旬以来科技自底部企稳反弹。
- 历史规律显示高景气行业一顶至低点平均跌约40%、PE跌约52%,第二波启动前估值拥挤度回归合理,且还需政策紧缩预期回落或产业担忧消除,对照当下这些启动条件或已逐渐具备。
- 34轮周期36个样本复盘显示前期跌幅与二顶涨幅相关系数达0.79,深跌赋予反弹弹性,而二顶最终高度取决于景气和市场环境。
- 类比99年519行情当前处5浪上涨初期,叠加DDM三因素支撑,报告推断科技反弹窗口期有望在四季度前后打开并带动市场上扬,结构上由AI算力链向AI应用扩散,并配置有色、煤炭、公用事业等资源红利及828地产新政下的地产和内需板块。
关键展望
- 科技反弹窗口期有望在四季度前后打开;若油价中枢继续下移、联储紧缩预期缓解、叠加海外云厂商AI收入增速延续高增,反弹空间或较可观。
- 四季度前后AI算力链或将迎来M型顶部的第二波行情,高度取决于市场环境和产业景气验证;科技内部有望向具备基本面预期的AI应用等低位方向扩散。
- DDM定价模型下,盈利增长、无风险利率下行、风险偏好回暖三大因素支撑今年A股收涨,科技反弹有望带动市场上扬。
- 828地产新政有望稳定房地产预期,推动地产发展步入新模式。
- 报告明确风险提示:地缘局势恶化超预期、国内经济修复出现波动。
推荐标的
- 报告为策略层面配置建议,未给出个股评级或目标价;板块层面首看科技(AI算力链),四季度前后或迎M型顶部第二波行情,并关注具备基本面预期的AI应用等低位方向。
- 重视以有色、煤炭、公用事业为代表的资源红利板块;供需偏紧、地缘政治溢价抬升下,以有色为代表的资源品基本面景气有望延续。
- 关注促消费、稳地产政策加码的地产和内需板块(828地产新政背景)。
关键图表
图1. 当前电子情绪指标较 6 月高点下降明显
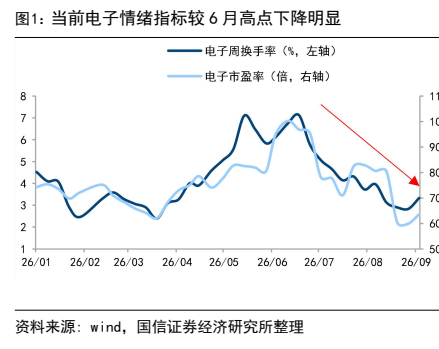
图2. 资金在 AI 硬件的筹码出清至高点的 6-8 成位置
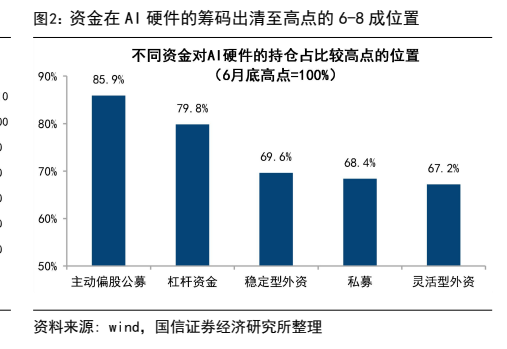
图3. 近期联储加息预期升温的速度有所放缓

图4. 高景气行业股价顶点领先基本面顶点约 1-1.5 年,且顶部呈现 M 型
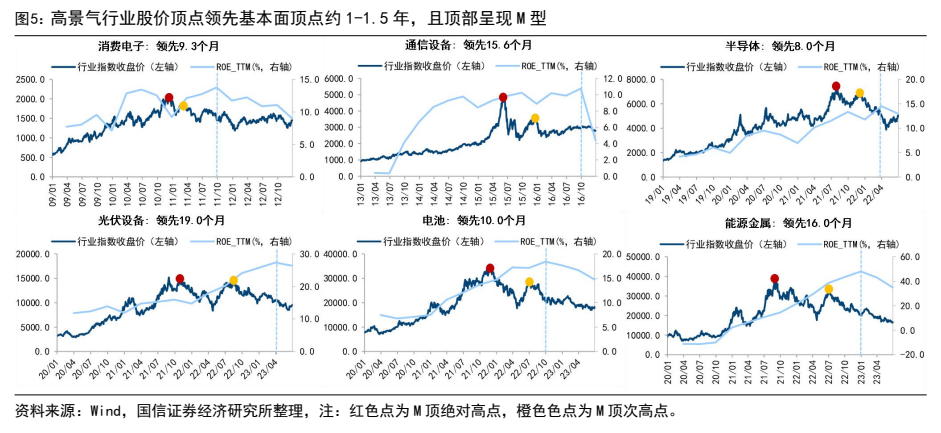
图5. 1997 年预防式加息落地后美债利率回落

图6. 高景气行业 M 顶区域换手率变化
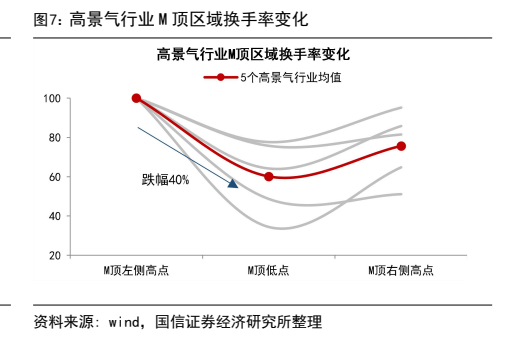
图7. 前期跌幅决定次高弹性

图8. 市场环境和产业叙事共同影响二顶的修复高度
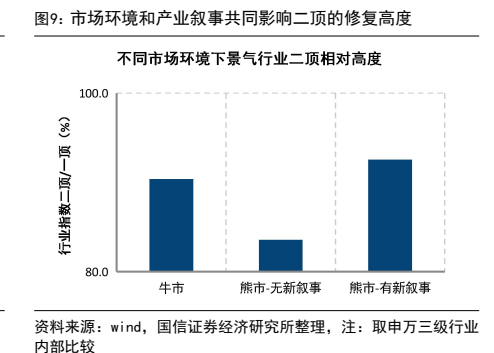
图9. 当前可能正处在 5 浪上涨初期

图10. A 股利润改善出现扩散

图11. 云厂商云业务收入增速继续高速增长

图12. 一线城市二手住宅价格呈现回稳趋势
