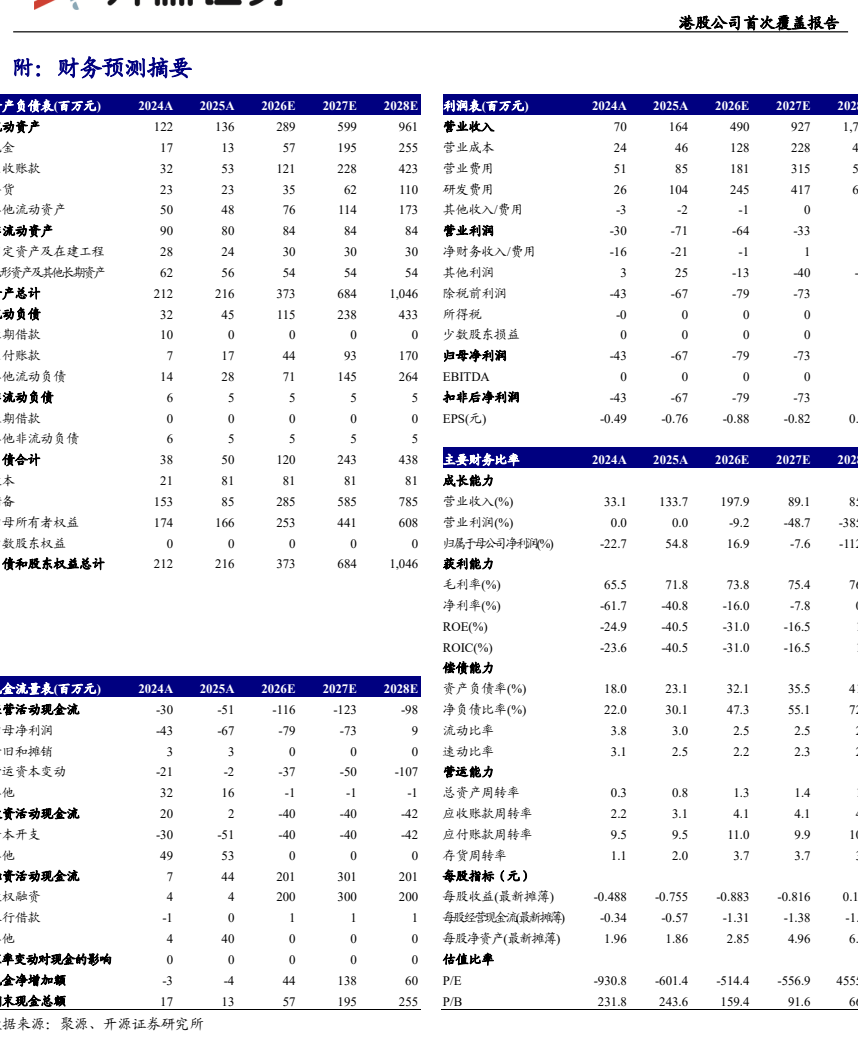
开源证券 初敏 杨哲 公司研究 首次覆盖 德适 B(02526):港股公司首次覆盖报告:医学影像大模型专精龙头,范式升级驱动增长提速
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
开源证券首次覆盖德适-B(02526.HK)并给予“买入”评级。 公司深耕医学影像领域,在染色体核型分析细分赛道2024年以30.6%的市场份额位居国内第一,超越蔡司及徕卡等国际巨头。 在此基础上,公司推出1040亿参数的iMedImage®医学影像基座大模型及iMed MaaS®平台,推动业务由传统医学影像软硬件向AI平台化升级。 2025年公司营业收入达1.64亿元,同比高增133.7%,其中技术许可业务收入占比达到51%,跃升为第一大收入来源;受研发中算力服务开支达8383.5万元(占研发支出80.3%)的影响,2025年净利润为-6713.7万元,持续承压。 开源证券预计公司2026-2028年营业收入分别为4.9/9.3/17.2亿元,净利润分别为-79/-73/9百万元,当前股价对应PS分别为82.6/43.7/23.6倍,PSG估值与行业均值相近,具备性价比。
主要观点
- 开源证券对德适-B首次覆盖并给予“买入”评级,预计2026-2028年营业收入分别为4.9/9.3/17.2亿元,对应PS为82.6/43.7/23.6倍。
- 公司传统染色体核型分析业务位居国内龙头,2024年按收入计市场份额达30.6%,超越蔡司及徕卡。
- iMedImage®基座大模型拥有1040亿参数与8000万张多模态影像训练数据,可大幅降低垂直模型研发成本90%以上。
- 技术许可(基座大模型)业务在2025年实现收入8430万元并跃升为第一大收入来源,收入占比达51%。
- 核心产品AI AutoVision®获全球首张基于大模型的第三类医疗器械注册证,临床试验中将分析判读时间由约34.1分钟缩短至约11.3分钟,分析准确率超过99%。
- 推出iMedLoop™全球医疗影像数据平台与iMedStudio™智能标注工具,已接入2895.3万个已标注样本与466.7TB影像数据。
- 2025年研发费用率达63.46%,其中算力服务开支达8383.5万元,占研发总支出的80.3%。
- 全球医学影像检测市场预计2030年达1,338亿美元,中国显微影像细分赛道2024-2030年CAGR预计达14.9%,染色体核型分析系统市场CAGR达51.9%。
论述逻辑
- 染色体核型分析软硬件市占率第一(30.6%)夯实业务基本盘 -> 推出1040亿参数iMedImage®医学影像基座大模型及iMed MaaS®平台开辟第二增长曲线 -> 大幅降低垂类模型研发门槛与成本 -> 技术许可业务2025年同比高增332%并成为营收第一大支柱(占比51%) -> 尽管算力开支导致短期净利润承压亏损,但规模效应将推动毛利率上行及亏损收窄 -> 2026-2028年营收迎来快速放量(4.9/9.3/17.2亿元),给予“买入”评级。
关键展望
- 预计公司2026-2028年营业收入分别为490/927/1,716百万元,归母净利润分别为-79/-73/9百万元,2028年有望实现扭亏为盈。
- 预计公司毛利率持续改善,2026-2028年预计分别为73.8%、75.4%、76.5%。
- 核心风险包括:医学影像AI商业化进度不及预期、研发投入及算力成本压力、医疗监管政策及产品审批风险、行业竞争加剧。
推荐标的
- 德适-B(02526.HK):首次覆盖,给予“买入”投资评级,当前股价526.00港元(截至2026年8月21日),对应2026-2028年PS估值分别为82.6/43.7/23.6倍,PSG分别为0.4/0.5/0.3倍。
- MiniMax:可比公司,开源证券列出Wind一致预测市值1213亿港元,对应2026-2028年PS为52.4/20.6/9.4倍,PSG为0.2/0.1/0.1倍。
- 迅策:可比公司,开源证券列出Wind一致预测市值452亿港元,对应2026-2028年PS为19.2/12.3/7.3倍,PSG为0.3/0.2/0.1倍。
- 讯飞医疗科技:可比公司,开源证券列出Wind一致预测市值93亿港元,对应2026-2028年PS为6.8/5.3/3.9倍,PSG为0.2/0.2/0.1倍。
- 晶泰控股:可比公司,开源证券列出Wind一致预测市值331亿港元,对应2026-2028年PS为28.0/20.9/15.7倍,PSG为1.0/0.6/0.5倍。
关键图表
图1. 德适基于iMedImage医学影像基座大模型构建AI医疗生态体系
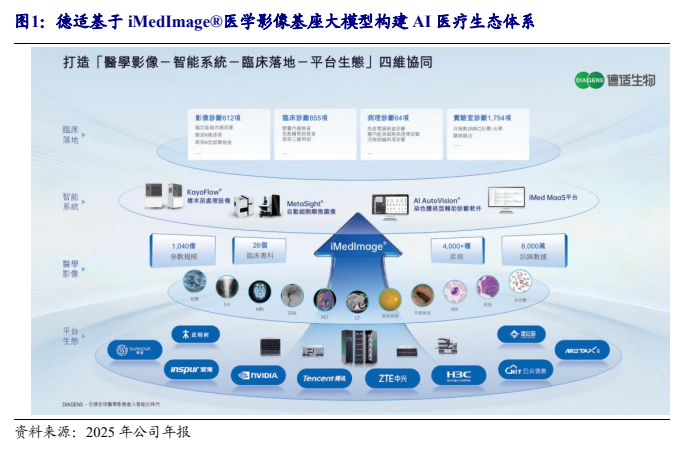
图2. 控股结构清晰稳定,创始人控制权集中
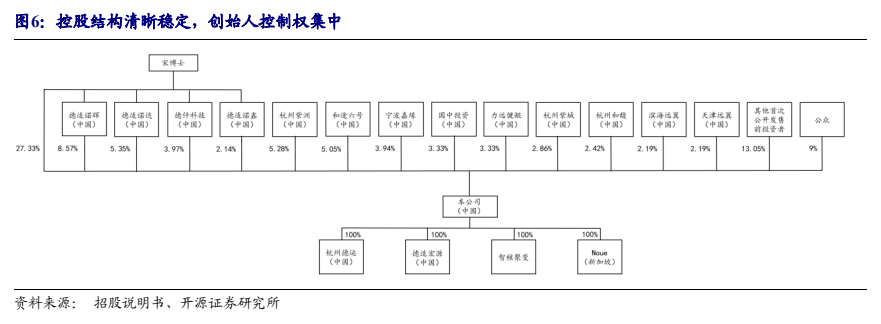
图3. 预计CAGR为15.1%(单位:百万美元),规模预计CAGR为51.9%
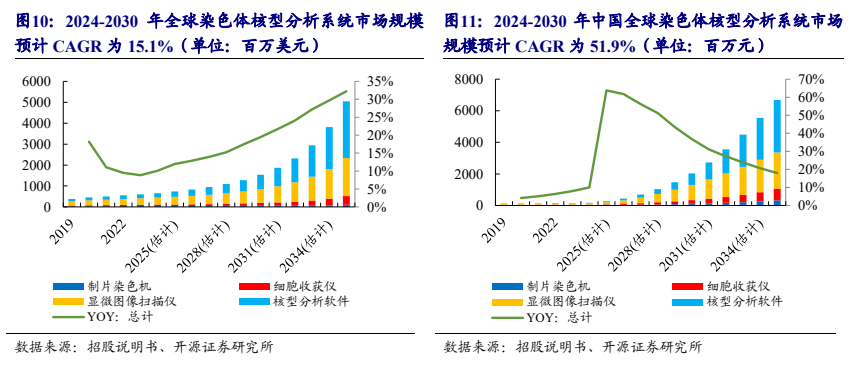
图4. 表6. 德适是染色体核型分析系统市场的国内份额第一
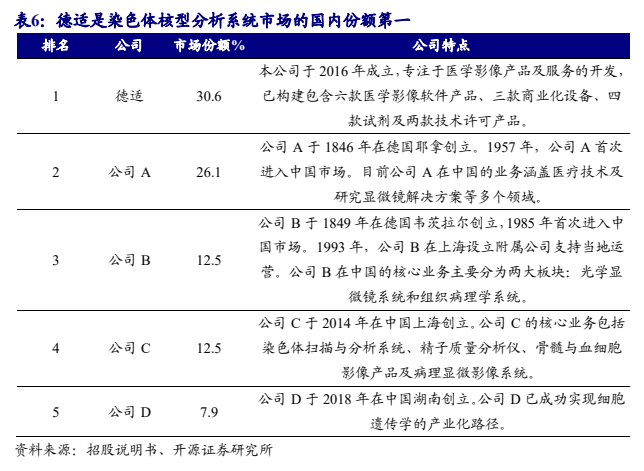
图5. 长332%(单位:WHA),推一体机占比超六成
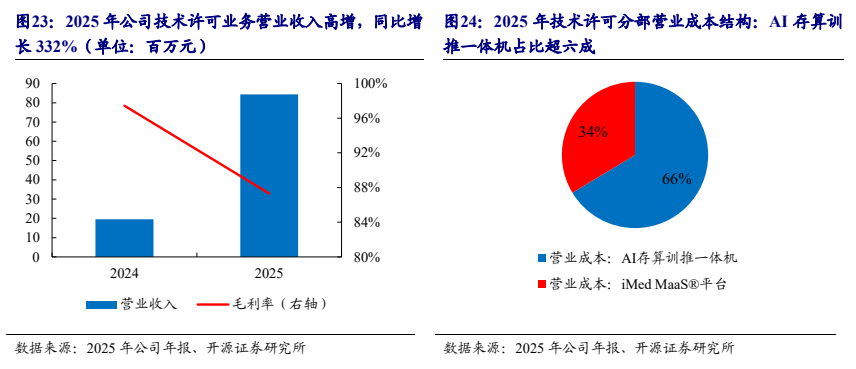
图7. 表8. know-how优势,有望维持估值水平
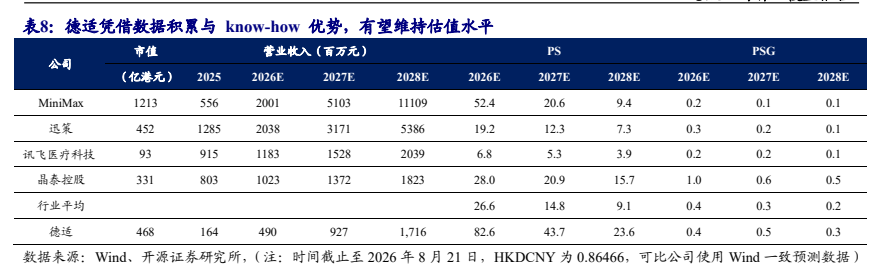
图8. 港股公司首次覆盖报告