高盛 美洲交通运输:更高轨道车价格利好估值;更新轨道车覆盖的企业价值与重置成本方法论
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,受通胀抬升、大宗商品价格走高及行业良性供给格局推动,疫情后轨道车资产价格大幅上涨,拥有轨道车资产的企业将直接受益于自有机队价值重估。 当前北美轨道车制造高度集中,两家制造商占据全行业约90%的积压订单,且投机性造车减少、精准调度铁路实施后冗余缓冲需求降低。 基于此,高盛更新了EV/重置成本分析框架,并将TRN与GBX纳入比较体系。 分析显示,GATX在轨道车租赁同业中极具估值吸引力,其全球机队EV/重置成本仅约0.5x,按合资调整后全球机队看亦仅为0.72x;此外,北美轨道车设备租赁板块整体相对工程机械租赁板块呈现显著估值折价。 高盛重申对GATX的买入评级(12个月目标价223美元),对TRN维持中性评级(目标价34美元),对GBX维持卖出评级(目标价42美元)。
主要观点
- 疫情后轨道车资产价格显著攀升,主要受通胀、商品价格高企及供需格局优化推动,使得拥有机队的企业持续受益。
- 行业供给端格局高度稳固,两家轨道车制造商(TRN和GBX)占据北美行业积压订单的约90%,且投机性建造减少。
- 高盛引入并更新了EV/重置成本分析法,以此评估寿命长达40至50年的耐用轨道车资产的长期价值。
- 在覆盖标的中高盛持续看好GATX;其合并租赁机队规模约250k辆,位居全球最大,远超TRN约100k辆和GBX约20k辆的机队体量。
- 按租赁机队重置成本测算,GATX估值约为0.5x重置价值,TRN约0.6x,GBX约1.0x。
- 跨板块对比显示,轨道车租赁商整体EV/通胀调整后资产倍数仅约1.0x,相比工程机械租赁同业约2.0x的水平极具估值吸引力。
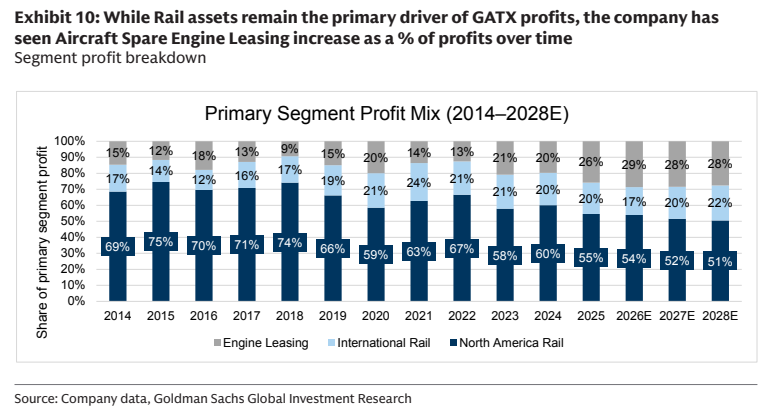
- 高盛对GATX的重置成本计算中未包含其飞机备用发动机组合,该资产受供应链瓶颈支撑并实现持续升值,构成额外价值缓冲。
- 在扣除合资权益调整后,GATX全球机队的隐含EV/重置成本倍数仍仅为0.72x,而同业均值约为0.8x、同业最高约为1.0x。
- 若按0.8x同业均值重估,GATX对应假设股价为241美元;若按1.0x同业高位重估,则对应假设股价高达380美元,远高于当前178美元市价。
- GATX盈利增长进入加速轨道,EPS复合增速从疫情前的约持平跃升至2028E的两位数增长预期,飞机发动机租赁利润贡献占比自2014年以来几乎翻倍。
论述逻辑
- 宏观通胀与高商品价格推高新造轨道车价格,叠加制造业集中(CR2达90%)与PSR改革减少冗余,导致重置成本攀升 -> 现有租赁机队资产价值被大幅低估,二手处置收益(gains on sale)与租金定价中枢水涨船高 -> 重置成本模型测算显示GATX处于0.5x-0.7x低位,且全行业比工程机械租赁存在1.0x对2.0x的巨大折价 -> 得出重申GATX买入评级、维持TRN中性与GBX卖出评级的结论。
关键展望
- GATX盈利与目标价预期:FY26/27/28 EPS预测维持在$10.30/$11.15/$12.10不变;12个月目标价维持$223不变,基于基础/悲观/乐观情景50/30/20%权重,对应倍数~17.5x/16.0x/19.0x及Q5-Q8 EPS场景($11.94/$8.61/$15.47)。
- GATX下行风险:租金、机队增速或利用率因行业无序扩产而低于预期;工业生产增长乏力导致续租放缓;二手轨道车及飞机备用发动机处置收益不及预期;与劳斯莱斯的50/50发动机合资公司收益逊色;费用支出超预期压缩利润率。
- TRN盈利与目标价预期:FY26/27/28 EPS预测维持在$2.25/$2.25/$2.40不变;12个月目标价维持$34不变,基于50/35/15%情景权重与~14.5x/14.0x/20.0x估值倍数(对应Q5-Q8 EPS为$2.32/$1.62/$3.13)。
- TRN双向风险:租金与机队利用率大幅背离预期(包括衰退风险);轨道车出售收益超预期/低于预期;制造板块因订单与成本(钢材、薪资、维护)波动导致交付与利润大幅偏离预期;内部交付抵消带来的收入和息税前利润波动。
- GBX盈利与目标价预期:FY26/27/28 EPS预测维持在$3.00/$4.00/$5.05不变;12个月目标价维持$42不变,基于50%/50%/0%情景权重与~11.0x/10.0x/14.0x市盈率倍数(对应Q5-Q8 EPS为$4.68/$3.25/$6.29)。
- GBX卖出评级面临的主要风险:制造业务交付因货运市场复苏超预期回升;结构性与可变成本削减带来制造利润率改善;租赁收益加快弥补制造疲态;估值倍数因利润修复或行业估值修复而更快向同业靠拢。
推荐标的
- GATX Corp. (GATX):维持买入(Buy)评级,12个月目标价为223.00美元(现价177.89美元/178美元)。全球最大轨道车租赁商,机队规模达250k辆,EV/重置成本仅0.5x-0.7x,兼具发动机租赁高增长支持。
- Trinity Industries Inc. (TRN):维持中性(Neutral)评级,12个月目标价为34.00美元(现价28.00美元)。制造业务逆风与依然稳健的租赁基本面相平衡,虽拥有约100k机队具备重置重估潜力,但制造业面临成本与订单压力。
- Greenbrier Cos. (GBX):维持卖出(Sell)评级,12个月目标价为42.00美元(现价41.82美元)。机队规模较小(约20k辆),当前重置成本倍数已达1.0x,估值上行空间受限。
关键图表
图1. 单辆轨道车价值持续上升
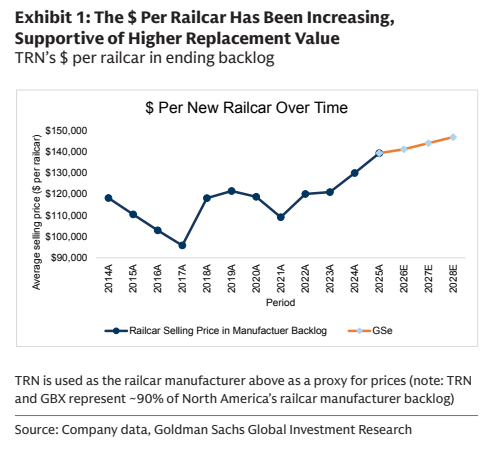
图2. 我们认为GATX具吸引力
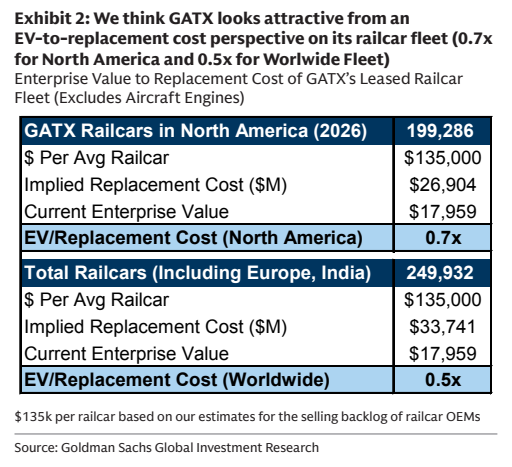
图4. GATX的EPS复合年增长率较疫情前水平有所提升
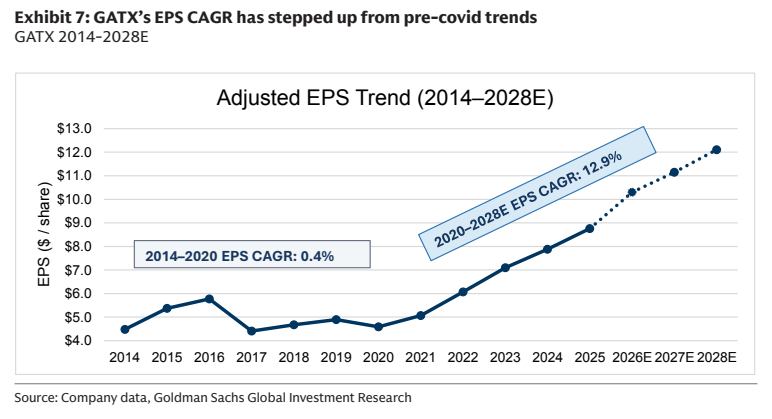
图5. 虽然铁路资产仍是GATX利润的主要驱动力,但公司已