高盛 葛兰素史克(GSK.L)26年第三季度前瞻:新推出势头仍然温和;预计指引待重申
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
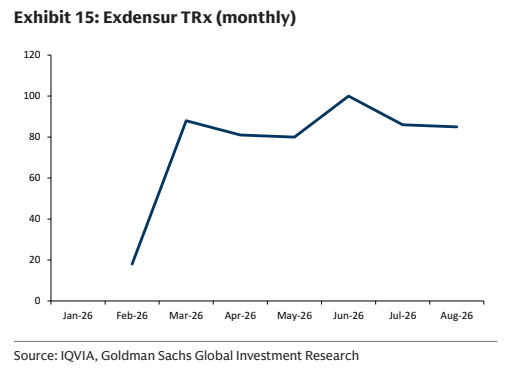
GSK将于10月28日英国时间上午7点公布3Q26业绩,高盛维持NEUTRAL(中性)评级:GSK.L十二个月目标价1,860p(现价1,779.5p,上行空间4.5%),ADR目标价$49.00(现价$47.03,上行空间4.2%),隐含约5%上行空间,公司市值£72.6bn/$96.2bn。 高盛指出,GSK自1Q24以来每次财报均达到或超出共识收入与盈利,反馈显示投资者预期3Q26延续这一表现。 但本季焦点在新推出组合(尤其Exdensur与Blenrep)的轨迹,其关乎管理层具争议的2031年>£40bn收入目标(高盛预估£35.6bn)能否实现。 基于IQVIA处方趋势,高盛认为共识的Exdensur 3Q26预估存在下行风险——自7月J-code更新以来轨迹无拐点,并将美国Exdensur预估设为低于共识44%、Blujepa低86%、Arexvy低9%。 高盛3Q26收入£8,707mn(固定汇率+3.0%)、核心营业利润£2,915mn(固定汇率-0.2%)、核心EPS 50.5p(固定汇率-6.0%),均较Visible Alpha共识低2%;Nucala的更强表现虽可能部分抵消,但在近期LoE背景下“老药强、新品弱”的组合料被负面解读。 高盛预计公司将重申FY26指引(收入增长upper half of 3-5%、核心营业利润增长upper half of 7-9%、核心EPS增长lower half of 7-9%),并强调年内剩余催化剂路径清淡是中性评级的核心依据。
主要观点
- GSK将于10月28日英国时间上午7点公布3Q26业绩;自1Q24以来公司每次财报均达到或超出共识收入与盈利,投资者预期3Q26延续。
- 市场关注点将转向新推出组合(尤其Exdensur与Blenrep)的轨迹,以判断管理层具争议的2031年>£40bn收入目标能否实现(高盛预估£35.6bn)。
- 高盛认为共识的Exdensur 3Q26预估有下行风险:处方趋势显示自7月J-code更新以来无拐点;即便Nucala更强可部分抵消,在近期LoE背景下该动态料被负面解读。
- 按IQVIA趋势分析,HIV组合、疫苗(尤其Arexvy与既有疫苗)及新品(Blujepa、Exdensur,后者受J-code影响有限)的共识预估面临下行风险。
- 高盛3Q26收入与盈利均低于Visible Alpha共识2%:收入£8,707mn(共识£8,905mn,固定汇率增长3.0%),核心营业利润£2,915mn(共识£2,961mn,固定汇率-0.2%),核心EPS 50.5p(共识51.4p,固定汇率-6.0%);分部上Specialty低2%、Vaccines低2%、General Medicines低3%。
- 基于IQVIA处方分析,高盛上调美国Benlysta(-2% vs共识)、Nucala(+1%)、Shingrix(+1%)、Trelegy(-2%)预估;下调Apretude、Cabenuva、Dovato(均-2%)、Tivicay/Triumeq(-4%)、Arexvy(-9%)、Blujepa(-86%)、Exdensur(-44%)预估。
- 业绩前投资者关注九大领域:回购完成并收购Nuvalent后的战略/资本配置、美中疫苗动态、camlipixant阴性结果后管理层对2031年目标的信心、Exdensur/Penmenvy/Blujepa/Nucala(COPD)放量(含AZN tozorakimab竞争)、Blenrep美国初期放量、Shingrix中国(智飞合作,中国消费环境持续疲弱)与美国预充式注射器表现、HIV LA转换及竞品PrEP方案Yeztugo获批后动态、Arexvy美国以外渗透、管线更新。
- 年内剩余催化剂路径清淡(无论单独还是相对板块),是中性评级的核心依据;2026年有限近期催化剂包括bepirovirsen(CHB)美国PDUFA日期2026年10月26日、neladalkib(2L+ ALK+ NSCLC)2026年11月27日,以及年底前与Anaptys Bio争端相关的Jemperli权利诉讼更新。
- EXTEND4M(cabotegravir Q4M用于PrEP)2b期试验主要完成时间为2026年9月,读出或在4Q26;成败门槛是疗效安全性与Apretude大致相当以支持自Q2M转换并竞争Yeztugo,预计2H26递交监管、1H27潜在获批。
- 本次模型更新源于FX更新、基于IQVIA处方趋势的产品调整及成本重分类/节奏(含Nuvalent收购融资带来的2027年更高利息费用);总体调整温和,影响最大在2027年——核心EPS由192.0下调至185.3(-3.5%),预计营业利润率与2026年大体持平。
- FY26高盛预估:收入£33,741mn(隐含固定汇率增长4.7%,对比公司指引upper half of 3-5% growth)、核心营业利润£10,420mn(9.3%)、核心EPS 178.9(6.8%);Specialty £15,068mn(13.4%)、Vaccines £9,222mn(2.1%)、General Medicines £9,451mn(-4.5%)、HIV £8,237mn(8.7%)。
- 汇率方面,3Q26预估反映收入与核心营业利润均面临约-1%至-2%的逆风。
论述逻辑
- 3Q26业绩定于10月28日发布 → GSK自1Q24以来连续达标或超出共识,投资者预期延续 → 但关键变量转向新品(Exdensur、Blenrep、Blujepa)放量轨迹,其决定2031年>£40bn收入目标(高盛预估£35.6bn)可信度 → IQVIA月度处方数据显示Exdensur自7月J-code更新后无拐点、Blujepa偏软,HIV组合与疫苗(Arexvy、既有疫苗)美国趋势走软 → 高盛据此下调美国产品预估(Exdensur -44%、Blujepa -86%、Arexvy -9%、Tivicay/Triumeq -4%),使3Q26收入£8,707mn、核心营业利润£2,915mn、核心EPS 50.5p均低于共识2% → Nucala相对强势虽可部分抵消,但在近期LoE背景下“老药强、新品弱”将被负面解读 → 叠加年内催化剂路径清淡(中性评级核心)→ 结论:预计公司重申FY26指引,维持NEUTRAL,目标价1,860p/$49(隐含约5%上行)。
关键展望
- 最近验证点:3Q26业绩定于10月28日英国时间上午7点发布。
- 高盛预计公司将重申FY26指引:收入增长upper half of 3-5%、核心营业利润增长upper half of 7-9%、核心EPS增长lower half of 7-9%。
- bepirovirsen(慢性乙肝)美国PDUFA日期为2026年10月26日;neladalkib(2L+ ALK+ NSCLC)为2026年11月27日。
- EXTEND4M(cabotegravir Q4M PrEP)2b期主要完成2026年9月、读出或在4Q26,2H26递交监管、1H27潜在获批,门槛为疗效安全性与Apretude大致相当。
- 年底前关注与Anaptys Bio进行中争端相关的Jemperli权利诉讼更新。
- 模型上2027年影响最大:预计营业利润率与2026年大体持平,并计入Nuvalent收购融资的更高利息,2027E核心EPS由192.0下调至185.3(-3.5%)。
- 估值与评级:更新后12个月目标价1,860p/$49,隐含约5%上行空间,维持NEUTRAL。
推荐标的
- GSK Plc (GSK.L):NEUTRAL(中性);12个月目标价1,860p,现价1,779.5p,上行空间4.5%;理由:年内剩余催化剂路径清淡是中性评级核心,新品动能温和但预计指引重申。
- GSK Plc (ADR):评级披露中与GSK Plc同列覆盖;12个月目标价$49.00,现价$47.03,上行空间4.2%。
- 评级依据补充:2026年剩余时间管线催化剂路径(无论单独还是相对板块)清淡,为该股中性评级的核心理由。
关键图表
图1. GSK 26年第三季度GSe与Visible Alpha一致预期关键损益指标数据对比
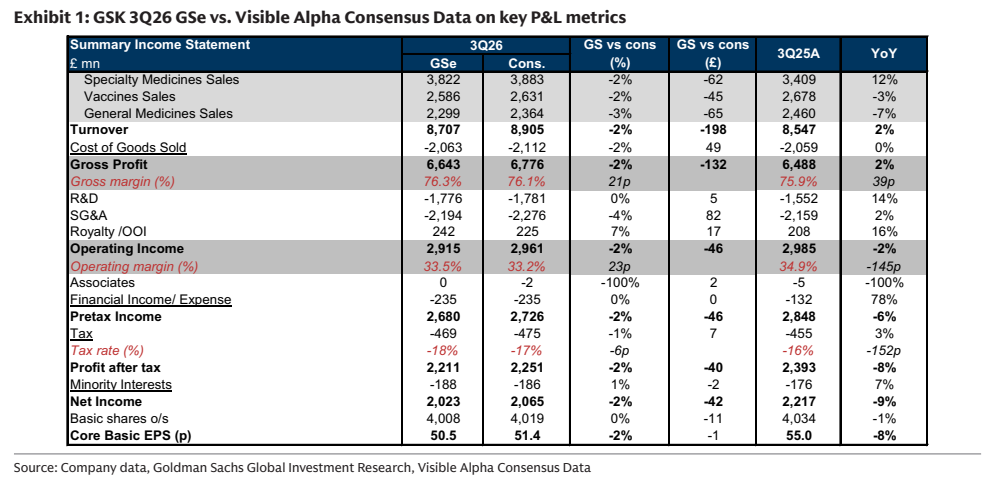
图2. GSK 26年第三季度销售额GSe与Visible Alpha一致预期数据对比
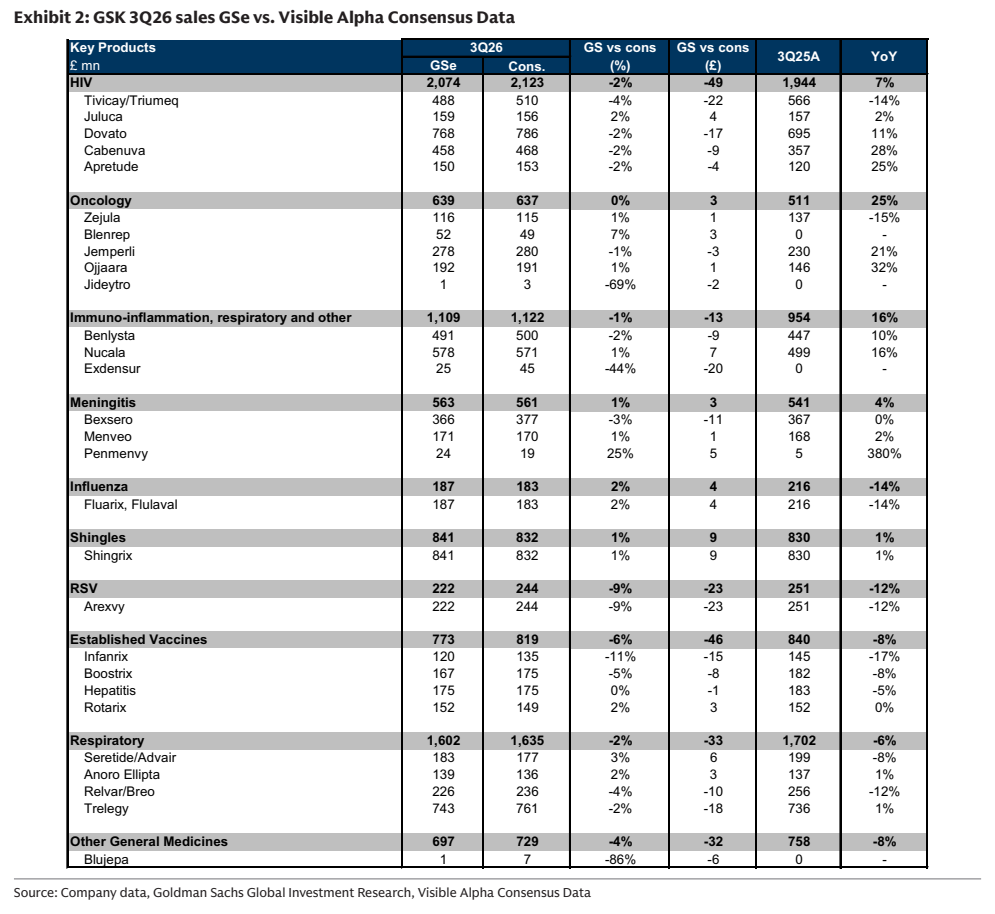
图3. GSK 2026财年指引——GSe与公司编制一致预期及Visible Alpha一致预期数据对比
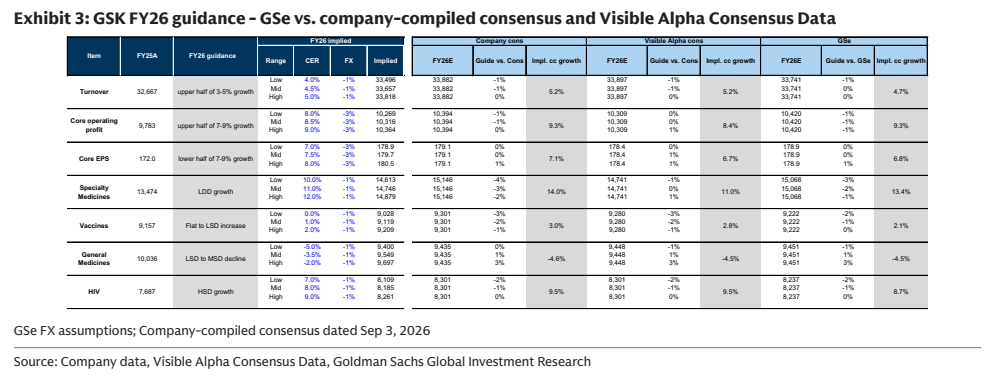
图4. GSK催化剂日历(2026年及以后)
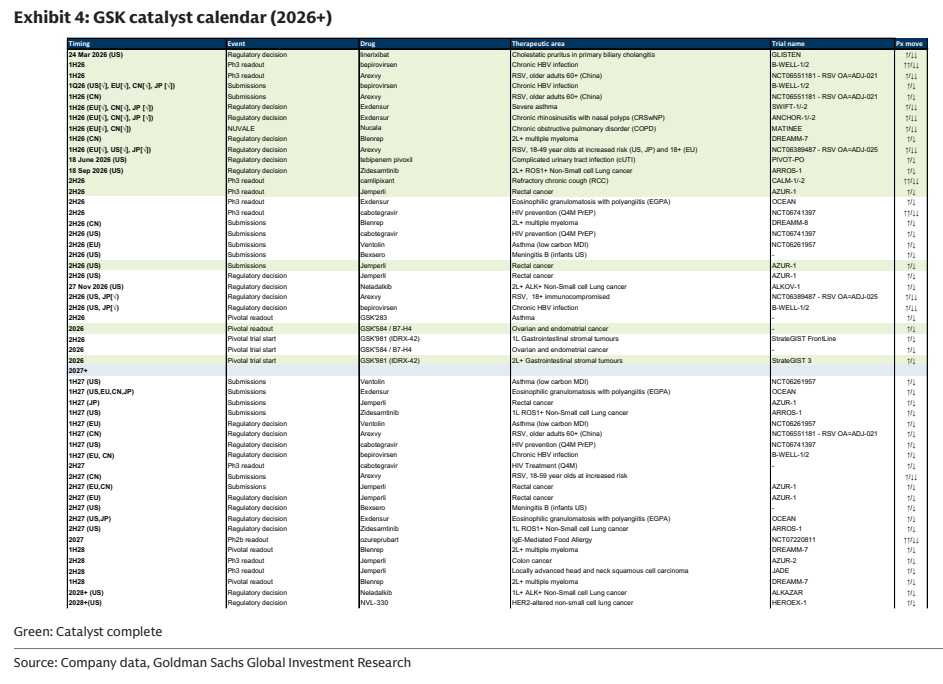
图5. 新旧预测对比
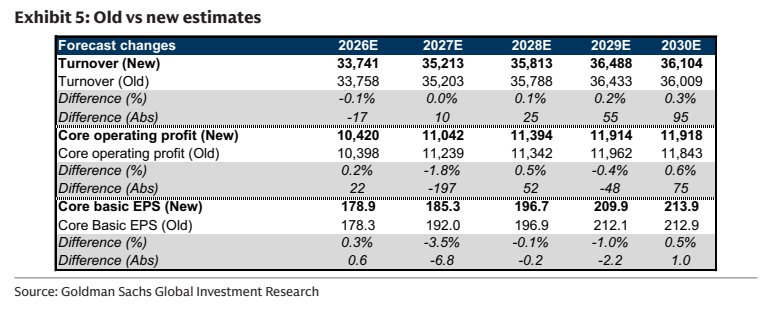
图6. 净销售额GSe与Visible Alpha一致预期数据对比
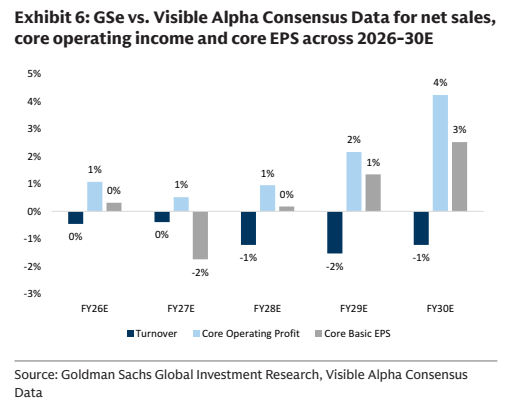
图7. Trelegy TRx(月度)
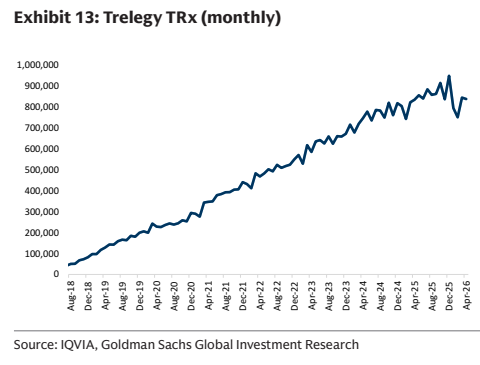
图8. Jemperli TRx(月度)
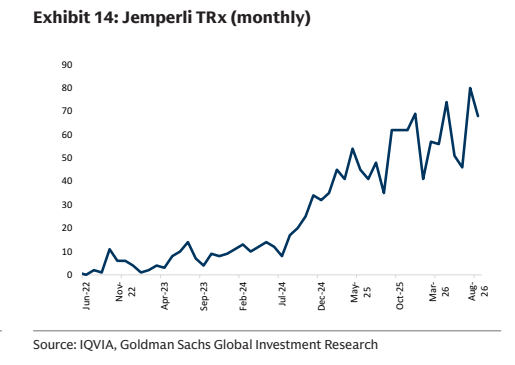
图9. Exdensur TRx(月度)