摩根士丹利 寒武纪(688256)26年第三季度前瞻:穿透第三季度疲软,展望更强劲的27年
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
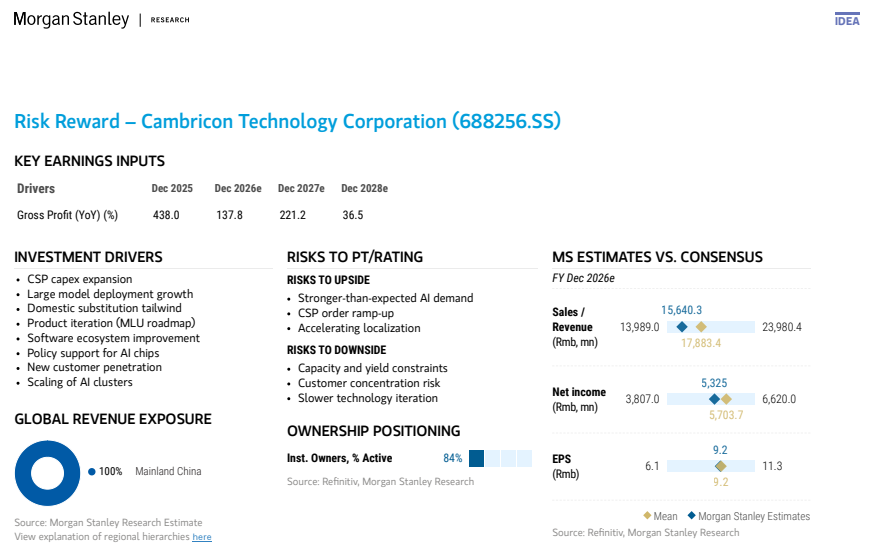
摩根士丹利预计寒武纪2026年第三季度营业收入为Rmb3.65bn,低于此前预期的Rmb4.77bn,主因MLU690系列(MLU692)收入确认递延以及MLU580出货量受限。 分析师下调2026年营收预测14%至Rmb15.6bn、下调2026年每股收益预测18%至Rmb9.21,但对2027年展现更积极态度,预计2027年向CSP客户出货量将接近350k units,带动2027年营收达Rmb54bn、每股收益达Rmb22.33(上调17%)。 此外,因存储价格上涨推高芯片系统定价,报告将中国2030年国内AI加速芯片潜在市场空间(TAM)由US$91bn上调至US$132bn,预计2027年国产化率将显著加速跃升至68%,2030年达到95%。 摩根士丹利维持寒武纪“超配(Overweight)”评级,基于剩余收益模型将目标价由Rmb1,408.00上调至Rmb1,700.00。
主要观点
- 预计寒武纪3Q26营业收入为Rmb3.65bn,低于此前预期的Rmb4.77bn,主因MLU692交付主要CSP测试后收入确认延至4Q,且受HBM成本高企影响MLU580出货有限。
- 维持寒武纪“超配”评级并将目标价从Rmb1,408.00上调至Rmb1,700.00,潜在上涨空间达73%。
- 预计2027年寒武纪向CSP客户出货量接近350k units,主要依赖中芯国际(SMIC)N+2/N+1产能,并有望获得长鑫存储(CXMT)HBM3e产能份额。
- 将中国2030年AI GPU TAM从US$91bn大幅上调至US$132bn(2025-30年CAGR为28%),主要反映HBM3e价格飙升推高综合ASP,2026年和2027年市场规模分别预计达US$54bn和US$109bn。
- 中国云服务提供商(CSP)仍是最大需求方,预计2030年其AI GPU支出达US$84bn(占比64%),新型云服务商(neoclouds)支出达US$26bn(占比20%)。
- 中国AI芯片自给率预计在2027年迎来拐点跃升至68%(2025年为35%、2026年为45%),2028年达77%,2030年达95%。
- “Token出口”(中国CSP使用国产芯片向全球销售计算服务或Token)成为增量需求驱动力,如阿里计划到2032年数据中心容量超过20GW。
- 预计2027年国内AI芯片出货量将达到4.8mn,2026-2028年寒武纪毛利率假设分别下调至54.5%、50.7%和48.5%以反映高企的HBM成本。
- 下调2026年收入预测14%至Rmb15.6bn,但上调2027年收入40%至Rmb54bn、上调2028年收入50%至Rmb77bn;2026-2028年EPS预测分别为Rmb9.21、Rmb22.33、Rmb30.96。
- 牛市情景下估值为Rmb3,212(对应2027e P/S为35x),熊市情景下估值为Rmb856(对应2027e P/S为9x)。
论述逻辑
- 3Q26短期疲软归因:MLU692交付主要CSP后处于测试阶段,收入确认递延至4Q;同时HBM3e成本高企抑制MLU580经济效益并压低毛利率 -> 2026年盈利预测适度下修(营收Rmb15.6bn,EPS Rmb9.21)。
- 2027年中期拐点成型:BIS限制海外芯片供应与HBM直供,驱动国产化加速;中芯国际产能支持与长鑫存储HBM3e产能放量将消除核心供给瓶颈 -> 寒武纪MLU692与下一代MLU580放量(CSP出货近350k units)。
- 长期价值重估逻辑:高存储成本推高ASP带动全行业TAM提升至US$132bn,叠加Token出口拓展海外需求;寒武纪占据国产计算生态战略核心 -> 2027-2028年盈利大幅上调,目标价调升至Rmb1,700.00。
关键展望
- 2026年全年财务展望:预计净营收为Rmb15,640.3mn,EBITDA为Rmb5,962.7mn,ModelWare净利润为Rmb5,325.1mn,EPS为Rmb9.21。
- 2027年全年财务展望:预计净营收跨越式增长至Rmb53,966.1mn,EBITDA为Rmb17,949.3mn,ModelWare净利润为Rmb14,097.2mn,EPS为Rmb22.33。
- 2028年全年财务展望:预计净营收达Rmb77,031.7mn,EBITDA为Rmb24,706.2mn,ModelWare净利润为Rmb19,551.9mn,EPS为Rmb30.96。
- 上行风险与催化剂:AI需求强于预期、CSP订单加速放量、国产替代进程进一步加快。
- 下行风险与潜在挑战:产能和良率受限、客户集中度风险、技术迭代速度放缓。
推荐标的
- 寒武纪(688256.SS):维持“超配(Overweight)”评级,收盘价Rmb981.00,目标价自Rmb1,408.00上调至Rmb1,700.00。理由:穿透3Q26阶段性收入确认递延,2027年MLU692放量与芯片ASP提升驱动业绩爆发。
- 长鑫科技(688825.SS):评级为超配(Overweight),价格Rmb50.52。
- 中芯国际(0981.HK):评级为超配(Overweight),价格HK$56.80。
- 台积电(2330.TW):评级为超配(Overweight),价格NT$2,550.00。
- 海光信息(688041.SS):评级为超配(Overweight),价格Rmb220.53。
- 澜起科技(688008.SS):评级为超配(Overweight),价格Rmb197.01。
- 北方华创(002371.SZ):评级为超配(Overweight),价格Rmb600.32。
- 中微公司(688012.SS):评级为超配(Overweight),价格Rmb313.24。
关键图表
图1. 我们预计中国AI芯片TAM到2030年将增长至1,320亿美元

图2. 预计国内AI芯片出货量到2027年将达到480万颗

图3. 我们预计中国AI芯片自给率到2030年将达到95%

图4. 英伟达5090价格于9月在中国飙升
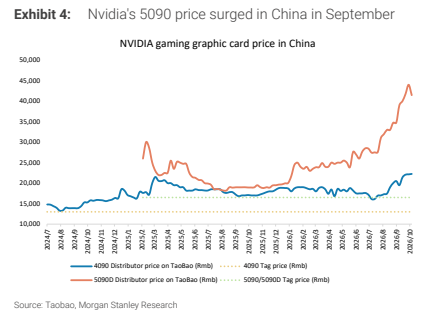
图5. 寒武纪:盈利预测调整

图6. 寒武纪:季度财务数据

图7. 剩余收益模型

图8. 寒武纪:一年前瞻市销率(P/S)趋势

图9. 摩根士丹利 | iDEA