德意志银行:中国 IP 零售商:IP 线下销售(2026 年 6 月):泡泡玛特走弱,同业保持稳健
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
泡泡玛特月度销售额环比下降5%至每店120万元,仅为1月峰值的83%,Labubu 4.0等新品未能抵消需求放缓。 名创优品中国维持韧性,6月SSSG同比+3%,2Q26 SSSG同样+3%,月销售额每店37.5万元,达2025年峰值的93%。 TOP TOY环比改善至6月SSSG +4%,但2Q26仍同比下降2%,复苏不均衡。 名创优品管理层指引1H26营收增长20-22%(中国21-22%,海外高十几),FY26预期高十几营收增长,全球净开450-500家新店,调整后营业利润增长约10%(不含汇率)。
主要观点
- 泡泡玛特6月SSSG同比转负至-16%,较5月-6%进一步恶化,2Q26 SSSG同比下降4%,较1Q26的+42%急剧减速。
- 泡泡玛特月度销售额环比下降5%至每店120万元,仅为1月峰值的83%,Labubu 4.0及多款新品未能抵消需求放缓。
- 泡泡玛特线下需求在2025年强周期后快速正常化,库存改善反而削弱了稀缺效应带来的客流。
- THE MONSTERS x FIFA系列和Labubu 4.0(THE MONSTERS Hair Salon系列)反馈令人失望,二级市场定价走弱、线上线下库存充足,预计难以贡献显著增量销售。
- Dimoo World x Pixar系列社交媒体反馈正面,但客户群体仍然有限;THE MONSTERS、Twinkle Twinkle和Crybaby仍为泡泡玛特三大IP。
- 名创优品中国6月SSSG同比+3%,与5月+4%基本持平;2Q26 SSSG +3%,月销售额每店37.5万元,达2025年峰值的93%。
- 名创优品大店策略和IP执行支撑了销售复苏,使其相对于同业表现突出。
- 名创优品管理层指引1H26营收增长20-22%(中国21-22%,海外高十几),净开210-230家新店,调整后营业利润高个位数增长(不含汇率)。
- 名创优品FY26预期高十几营收增长,全球净开450-500家新店,调整后营业利润增长约10%(不含汇率)。
- TOP TOY 6月SSSG转正至+4%(5月为-13%),但2Q26 SSSG仍降2%,月销售额仅为5月峰值的84%,复苏仍不均衡。
- 德银认为更广泛的IP零售品类并非全面走弱,但泡泡玛特的高基数效应和稀缺效应消退正变得更加明显。
论述逻辑
- 6月追踪数据 → 泡泡玛特SSSG -16%为唯一下滑品牌,其余同业均正增长 → 行业整体并非全面走弱,泡泡玛特高基数和稀缺效应消退是主因
- Labubu 4.0及THE MONSTERS x FIFA系列反馈失望 + 库存充足导致二级市场定价走弱 → 新品未能贡献显著增量 → 泡泡玛特线下客流和销售额持续承压
- 名创优品大店策略+IP执行 → SSSG维持+3%韧性,月销售额达2025年峰值的93% → 相对于同业表现突出
关键展望
- 2H26关键争论在于新品发布能否重新加速客流。
- 名创优品1H26预期净开210-230家新店,调整后营业利润高个位数增长(不含汇率)。
- 名创优品FY26预期全球净开450-500家新店,调整后营业利润增长约10%(不含汇率)。
- TOP TOY复苏仍不均衡,客流分流和IP产品类目激烈竞争持续构成压力。
推荐标的
- 报告未明确给出投资评级或目标价。报告追踪并讨论了泡泡玛特(线下动能恶化,SSSG -16%)、名创优品(维持韧性,SSSG +3%)、TOP TOY、酷乐、KKV、The Green Party、卡游等品牌的月度线下销售表现,但均未附带具体评级、目标价或买卖建议。
关键图表
图1. 中国IP零售商:月度同店销售增长表现
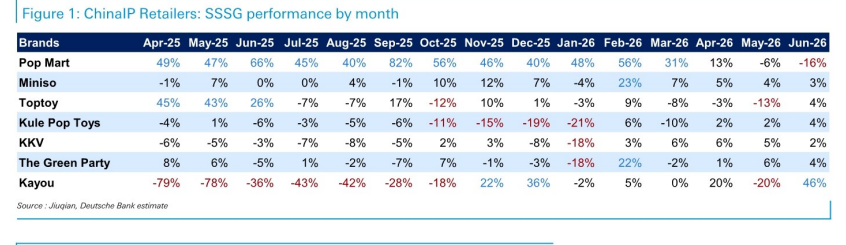
图2. 中国IP零售商:季度同店销售增长表现
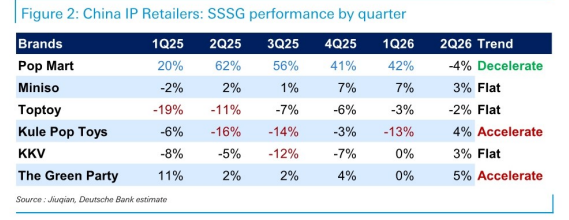
图3. 泡泡玛特:单店月销售额
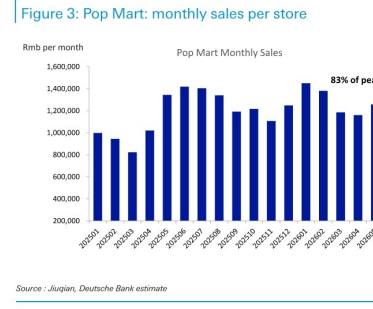
图4. 名创优品:单店月销售额

图5. 酷乐潮玩:单店月销售额
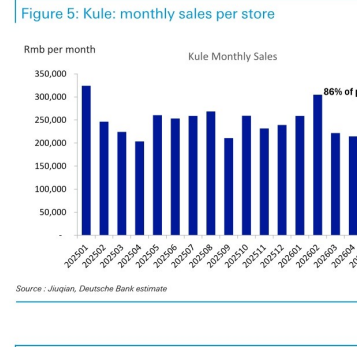
图6. TOP TOY:单店月销售额
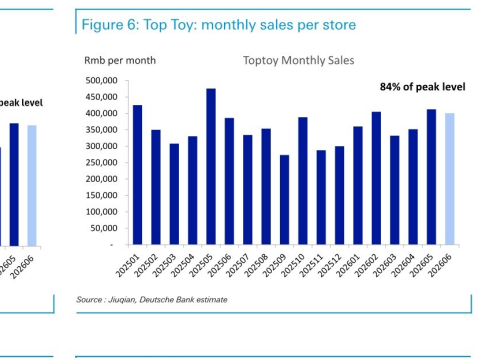
图7. KKV:单店月销售额
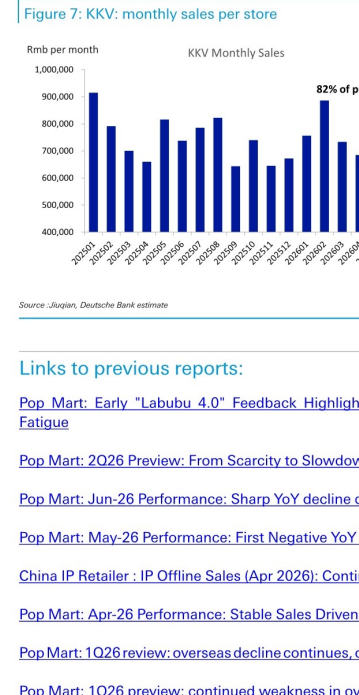
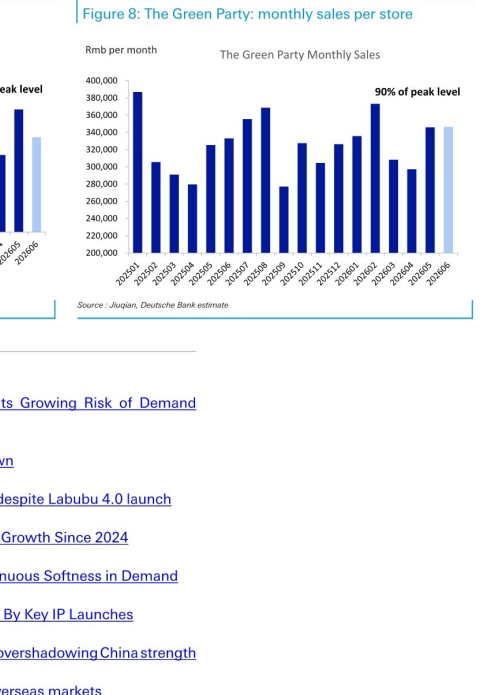
图8. 绿党:单店月销售额