野村:三星重工业(010140.KS)2Q26营业利润不及预期;现已处于合理水平
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
目标价的下调反映了目标市净率倍数从4.01倍降至3.35倍,该倍数包含了美国海军业务机会带来的4.3%估值溢价。 分析师未将评级提升至“买入”,主要顾虑中国造船厂扩张对新造船价格造成的下行压力。
主要观点
- 评级由“减持”上调至“中性”,目标价从27,000韩元下调至25,000韩元,隐含9.2%的上行空间。
- 由于近期股价暴跌,估值已回归合理区间。自4月24日高点以来,股价已回落33.4%。
- 2026年二季度营收和营业利润同比双增,营收为3.2万亿韩元(+20.4%),营业利润为3,250亿韩元(+58.7%)。
- 二季度营业利润低于预期13.2%,主要系250亿韩元一次性养老金额外计提所致。
- 新目标价基于12个月远期每股净资产7,456韩元,以及3.35倍的目标市净率。
- 目标市净率包含了4.3%的估值溢价,反映了三星重工参与MASGA项目所带来的美国海军业务机会。
- 未上调至“买入”评级的原因是中国船厂扩张对新船造价构成了下行压力。
- 虽然管理层预计2026年新增产能可贡献9000亿韩元收入,但分析师估计新产能的营业利润率低于公司造船平均利润率。
- 受F-LNG项目营收放量的推动,二季度海工业务营收增至7230亿韩元,同比增长49.7%。
关键展望
- 上行风险包括:巴布·埃尔·曼德海峡封锁可能导致油轮大量新订单,以及意外的浮式数据中心(FDC)新订单。
- 下行风险为:中国造船厂的持续扩张。
- 全球运营和重新启用的2号船坞带来了1500亿韩元的额外收入,管理层预计2026年将新增9000亿韩元的收入。
推荐标的
- 三星重工(010140.KS):评级由“减持”上调至“中性”,目标价由27,000韩元下调至25,000韩元。
关键图表
图1. 三星重工业盈利趋势
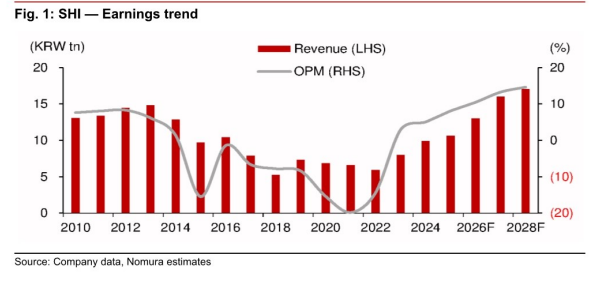
图2. 三星重工业2026年实际新订单与野村预测对比
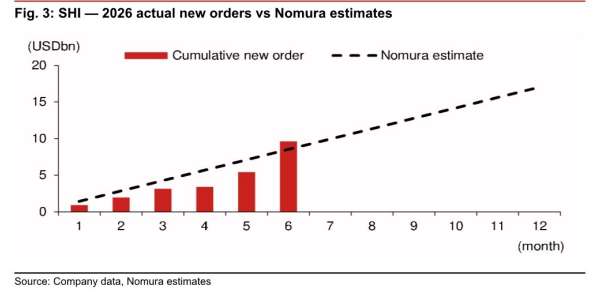
图3. 三星重工业年度盈利预测修正
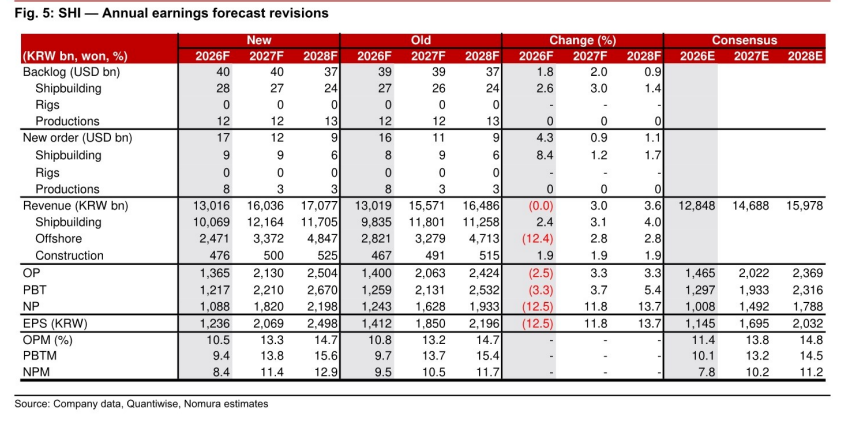
图4. 三星重工业在手订单价格
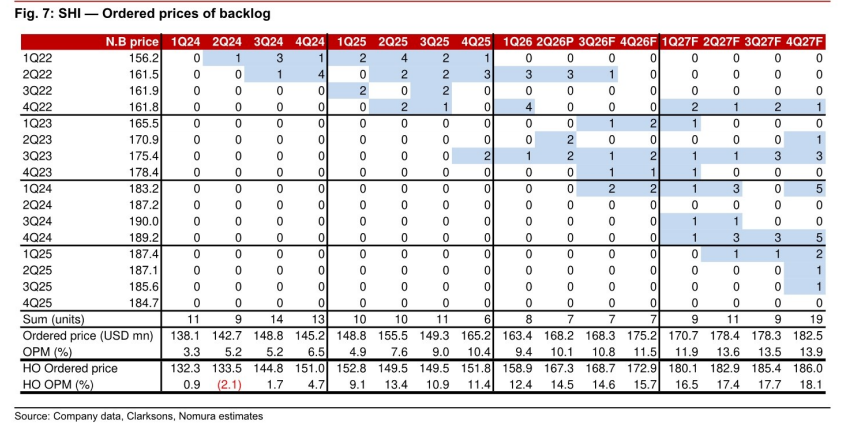
图5. 三星重工业海工事业部盈利趋势
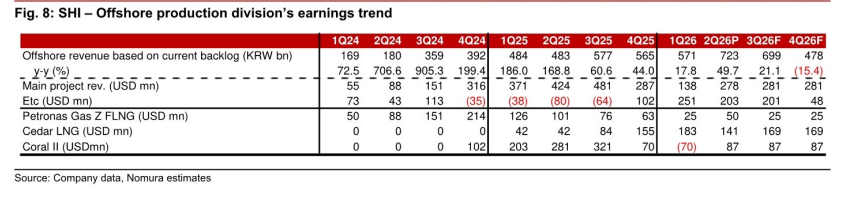
图6. FLNG项目状态
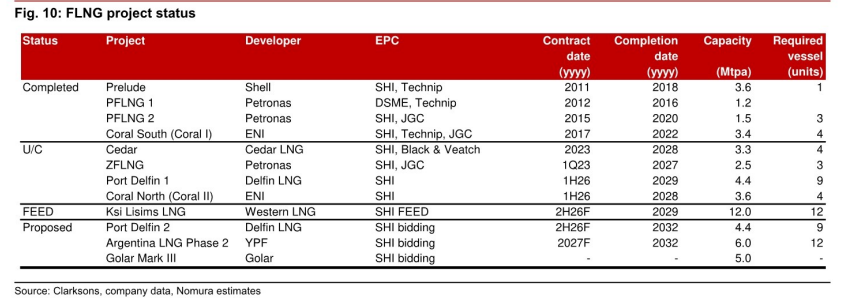
图7. 三星重工业12个月远期市净率区间
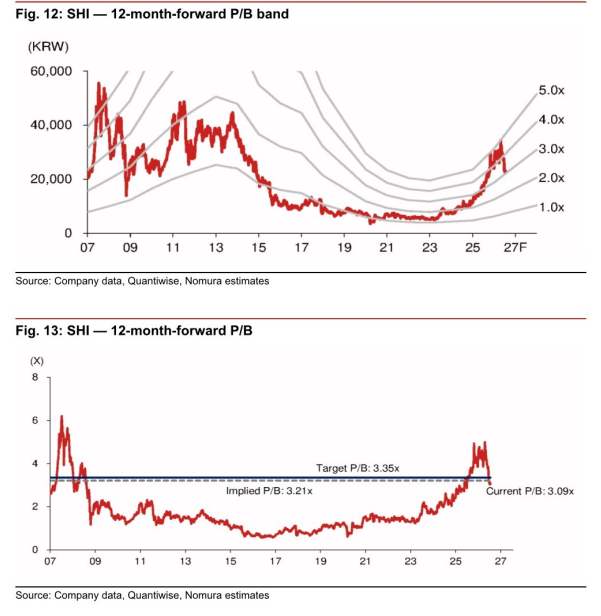
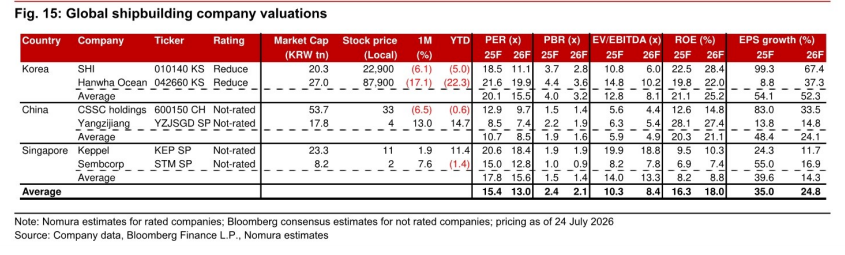
图8. 全球造船企业估值