瑞银 UL Solutions(ULS.US):第三季度前瞻:工业板块边际改善将成利好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银预计UL Solutions(ULS.US)第三季度业绩将推动股价从第二季度的疲软中有所回升。 报告指出,尽管激励性薪酬计提带来的不利影响在下半年仍存,但其规模预计将减小,从而带动工业板块EBITDA增量利润率从第二季度的31%实现回升。 瑞银模型预测第三季度有机增长率为6.0%,略高于市场共识的5.5%。 此外,公司已于10月1日完成对Eurofins E&E业务的收购,瑞银已将其纳入2026/2027年EBITDA预测中。 基于约15-16倍的NTM EBITDA估值,瑞银维持对该股的“买入”评级,目标价为97.00美元。
主要观点
- 预计第三季度业绩将推动股价回升,此前第二季度业绩因薪酬计提和利润率指引未上调而表现不佳。
- 工业板块EBITDA增量利润率预计将从第二季度的31%(两年低点)加速回升。
- 瑞银模型预测第三季度有机增长率为6.0%,高于市场共识的5.5%。
- 工业板块有机增长预计为6.8%,消费板块有机增长预计为5.2%。
- 预计第三季度现金激励薪酬计提减半,将带动工业板块增量利润率实现10%以上的加速。
- 若第三季度有机增长符合预期,全年有机增长指引有望从“中个位数(MSD%)”上调至5.5-6.0%。
- 已完成对Eurofins E&E业务的收购,瑞银相应上调了2026/2027年的EBITDA预测。
论述逻辑
- 第二季度利润率受激励薪酬计提拖累(31%增量利润率) -> 第三季度薪酬计提规模减半 -> 工业板块增量利润率回升 -> 推动整体业绩改善及股价修复。
关键展望
- 瑞银模型预测2026年EPS为2.27美元,2027年为2.54美元,2028年为2.82美元。
- 目标价设定为97.00美元,基于约19.5倍的NTM+1(截至2028年6月的12个月)EBITDA估值。
推荐标的
- UL Solutions (ULS.US):买入评级,目标价97.00美元。
关键图表
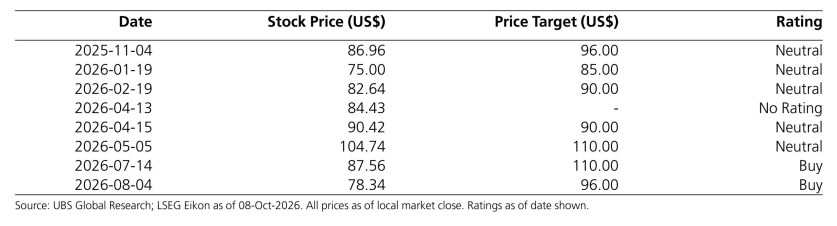
图1. 日期、股价(美元)、目标价(美元)及评级