高盛 美洲食品:评估早餐时段的消费变化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛基于 NielsenIQ 全美渠道数据拆解早餐时段各品类的消费变化:蛋白质仍是首要消费趋势,但近期部分肉类需求放缓显示消费者日益挑剔,赢家品类兼顾高蛋白、便利性与性价比。 品类份额上即食谷物以 20% 居首(L52 周销售额 $9,416MM),培根 13%($6,027MM)、酸奶 12%($5,576MM)随后;过去 52 周酸奶增长最快(销售额同比 +13%、销量 +9%,均价增速无法从文本确认),其次为早餐三明治(销售额与销量增速无法从文本确认、均价 -1%),且近几周动能延续、销量增长强劲。 即食谷物近期转为温和增长,主要由提价支撑(L52 周销售额 0%,销量与均价分项增速无法从文本确认),GIS 以 31% 市占率居首但为过去 52 周最大份额流失方。 培根年初以来销售恶化、近期下滑 -HSD,量价双弱,自有品牌以 38% 份额领先;HRL(14%)与 SFD(11%)近期销售减速均由降价驱动,尽管其促销强度高于品类。 早餐三明治中自有品牌过去 52 周份额提升约 400bps、TSN 份额下滑约 340bps;早餐香肠品类量降价稳但 TSN 以 31% 份额领先并过去 52 周提升约 52bps,量增为主要支撑(Aidells 品牌表现最佳)。 高盛总体认为 GIS、HRL、SFD、TSN 面临品类增长疲软叠加促销活动高企的混合背景,报告未给出评级或目标价。
主要观点
- 蛋白质仍是首要消费趋势,但近期部分肉类需求放缓显示消费者日益挑剔,早餐时段是蛋白质消费提升的显著受益者,因此高盛逐品类拆解早餐消费变化。
- 早餐品类的赢家仍与蛋白相关,并叠加便利性与性价比:酸奶、早餐三明治表现突出,同时自有品牌份额提升、品牌方促销增加。
- 早餐时段品类份额:即食谷物 20% 领先,培根 13%、酸奶 12%、早餐三明治 9%;L52 周销售额即食谷物 $9,416MM、培根 $6,027MM、酸奶 $5,576MM、三明治 $4,234MM、香肠 $2,752MM。
- 酸奶为过去一年增长最快品类:L52 周销售额同比 +13%、销量 +9%(均价增速无法从文本确认);早餐三明治次之(销售额与销量增速无法从文本确认),近几周趋势一致且销量增长强劲,高蛋白+便利的组合持续打动消费者。
- 即食谷物近期转为温和增长、主要由定价支撑(L52 周销售额 0%,销量与均价分项增速无法从文本确认),家庭渗透率趋稳;GIS 市占率 31% 居首(Ferrero 26%、POST 18%),但为过去 52 周最大份额流失方,其份额趋势同比略有改善。
- 培根年初以来销售恶化、近期下滑 -HSD,价格与销量双弱;流速放缓、家庭渗透率持续下降,但零售商继续扩张分销,TDP 呈中高个位数增长。
- 培根品类由自有品牌领先(38% 份额),其后 HRL 14%、KHC 11%、SFD 11%、TSN 10%;HRL 与 SFD 近期销售减速均由降价驱动,尽管其促销强度高于品类。
- 早餐三明治:自有品牌过去 52 周份额提升约 400bps,TSN 份额下滑约 340bps;TSN 三明治销售近期减速、由销量下滑驱动,且近几周份额进一步恶化。
- 早餐香肠品类年初以来减速、同比转负,主因销量下滑而价格相对稳定偏正;品类较集中,TSN 以 31% 份额领先(自有品牌 12%、CAG 10%、Johnsonville 9%),过去 52 周提升约 52bps 且动量加速。
- TSN 香肠销售表现由销量改善而非提价支撑,Aidells 品牌在 L12wk 与 L52wk 期间量增最大、其后 Jimmy Dean;其促销强度近期高于品类水平,销售趋势仍强于品类整体,但近期增速有所放缓。
- 总体结论:对早餐关键品类相关公司 GIS、HRL、SFD、TSN 维持混合背景判断,理由是品类增长疲软叠加促销活动高企。
论述逻辑
- 出发点:早餐时段近年显著受益于蛋白质消费提升,但部分肉类需求放缓提示消费者更挑剔,因此高盛逐品类分析早餐时段的关键品类变化。
- 用 NielsenIQ 全美全渠道数据定位赢家品类:酸奶(L52 周销售额 +13%)与早餐三明治(销售额增速无法从文本确认,但为增长第二快的品类)领跑,验证高蛋白+便利的逻辑,同时自有品牌份额提升与品牌促销增加体现性价比诉求。
- 再从品类下钻到公司层面:即食谷物靠提价维持温和增长而 GIS 为最大份额流失方;培根量价双弱、HRL/SFD 降价仍减速;早餐三明治中自有品牌挤占 TSN 份额;早餐香肠中 TSN 靠量增跑赢品类。
- 最终落到投资含义:关键早餐品类增长疲软、促销活动高企,导致对 GIS、HRL、SFD、TSN 的整体背景判断为混合(mixed)。
关键展望
- 报告的延续性判断:酸奶与早餐三明治的增长趋势近几周保持一致且销量增长强劲,是最直接的后续验证点。
- 培根品类后续观察点:需求疲软下零售商仍在扩分销(TDP 中高个位数增长),HRL/SFD 促销强度高于品类,价格与促销走向是关键变量。
- TSN 在早餐香肠的份额动量加速、近几周份额趋势持续改善,可作为品类竞争格局的验证点。
- 报告未提供评级、目标价、量化预测或明确的时间窗口;展望仅限于上述趋势性判断。
推荐标的
- 报告未给出任何个股评级或目标价。核心讨论标的 GIS(General Mills):即食谷物市占率 31% 居首,但为过去 52 周品类最大份额流失方,销售改善主要靠定价回归、销量仍有压力。
- HRL(Hormel):培根市占率 14%(品类第二),近期销售减速由降价驱动,且促销强度高于品类。
- SFD(Smithfield):培根市占率 11%,近期销售减速由降价驱动,且促销强度高于品类。
- TSN(Tyson):早餐香肠市占率 31% 领先、过去 52 周提升约 52bps、由量增驱动(Aidells、Jimmy Dean);但早餐三明治份额过去 52 周下滑约 340bps、近期继续恶化。
- 其他被提及的公司(未附评级):Ferrero(即食谷物份额 26%)、POST(18%)、PEP(6%)、KHC(培根 11%)、CAG(香肠 10%、三明治份额流失方)、Johnsonville(香肠 9%)。
关键图表
图1. 早餐品类的品类销售额、销量与价格——美国全口径视图(建模)+便利店+宠物零售+好市多(建模)+其余渠道

图2. 该品类已趋稳定——全部购买者、美国全口径、家庭渗透率——即食谷物

图4. 受价格走低影响,HRL培根销售额近期放缓——HRL培根美元销售额同比,美国全口径视图(建模)+便利店+宠物零售+好市多(建模)+其余渠道

图5. SFD培根,任意促销美元占比,美国全口径视图+便利店

图6. 近期有所改善而TSN有所放缓——培根美元份额同比,美国全口径视图(建模)+便利店+宠物零售

图8. 此外,TSN在早餐三明治中的份额近几周走弱——早餐三明治美元份额同比,美国全口径视图(建模)

图9. TSN在早餐香肠市场份额最大,其次为自有品牌——早餐香肠LTM美元份额,美国全口径视图(建模)+便利店+宠物零售+好市多(建模)+其余渠道
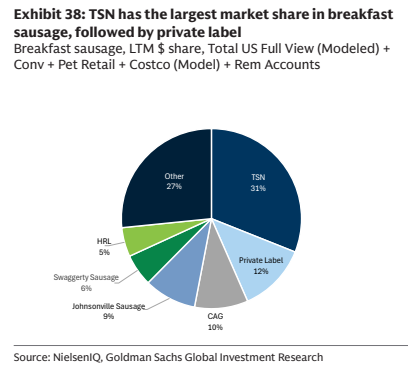
图10. 近几周早餐香肠的相关趋势——早餐香肠美元份额同比,美国全口径视图(建模)+便利店
