瑞银 罗技(LOGN.S)渠道调研·我们预计下季度业绩将超当前市场一致预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银通过行业专家访谈及数据评估展开渠道调研,预计罗技在2027财年第二季度(Q2 27E)将保持良好的内生增长势头,有机销售增速预计达+4-5%(瑞银预测+4.5%,Visible Alpha一致预期+2.0%),主要受视频协作(VC)与游戏业务拉动。 PC外设增长保持稳健,其驱动更多依赖于现有PC保有量而非新机销售量。 分地区看,北美与中国仍将是主要驱动力,而欧洲消费需求显得低迷。 由于加大对B2B销售网络及AI相关产品研发的再投资,加上差旅等费用正常化,非GAAP EBIT预计同比下降-2%至225m美元,但仍高于市场一致预期的204m美元。 瑞银认为当前市场一致预期偏保守,预计10月底公布的坚挺二季报有望推动预期小幅上修并提振短期情绪,基于现金流折现(DCF)维持80.00瑞士法郎目标价及中性评级。
主要观点
- 渠道调研显示罗技Q2 27E有机销售增长预计达+4-5%,显著高于市场一致预期的+2.0%。
- PC外设增长将保持稳健,且罗技业务更依赖于PC保有量而非新出货量。
- 北美和中国将继续充当增长引擎,而欧洲市场的消费需求显得较为疲软。
- 受B2B网络与AI相关研发再投资影响,Q2 27E非GAAP EBIT预计同比下滑-2%至225m美元,但高于市场预期的204m美元。
- 视频协作(VC)替换周期与软件生态提升客户黏性,大型营销活动及11月GTA 6推出将支撑游戏业务动能。
- 短期再投资与费用正常化拖累近期EPS动能,但有利于中长期前景。
- 2027全财年非GAAP EBIT一致预期偏低,10月底业绩有望带来一致预期上修机会。
- 当前股价对应FY 27E约20倍PE,与历史平均水平基本一致,维持80.00瑞士法郎目标价与中性评级。
论述逻辑
- 渠道调研与专家访谈显示VC替换周期与游戏新品带动需求 -> 北美与中国市场稳健抵消欧洲疲软 -> Q2 27E有机营收与非GAAP EBIT预计全面超出保守的市场一致预期 -> 10月底二季报发布有望催化一致预期上修,但再投资拖累短期EPS -> 维持DCF目标价CHF80及中性评级。
关键展望
- 2026年9月23日罗技将在洛杉矶、华沙和上海举办Logitech G Play 2026大型营销活动,11月起GTA 6上线将进一步支撑周期性游戏外设需求。
- 预计10月底将公布坚挺的Q2 27E业绩,伴随外设半导体供应链瓶颈缓解,有望带来一致预期小幅上修。
- 量化研究评估显示未来3个月暂无明确催化剂,但下一次EPS更新相比一致预期更有可能带来正向惊喜(评分为4)。
推荐标的
- 罗技(LOGN.S):维持中性评级,12个月目标价CHF80.00。估值基于DCF模型,对应FY 27E约20倍PE,估值合理;短期再投资压制EPS增速,但渠道调研支撑下季业绩超预期。
- Turtle Beach Corp、GN Store Nord AS、Corsair Gaming Inc:报告覆盖/披露提及标的,未给予评级(No Rating)。
关键图表
图1. 罗技市场份额提升追踪
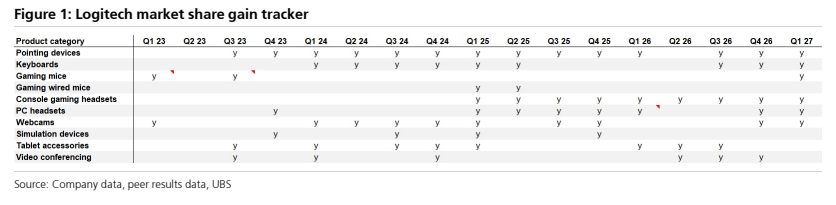
图2. 罗技内生销售额——2019财年稳健实现+8%复合年均增长率
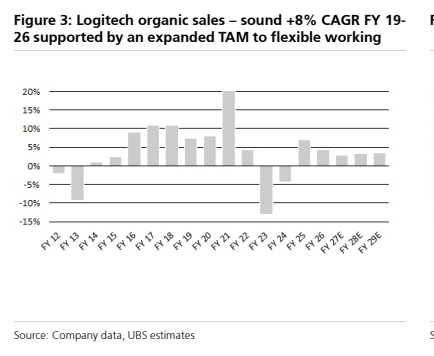
图3. 罗技自由现金流投入资本回报率显著高于瑞士中小盘股平均水平

图4. 罗技市盈率(倍)
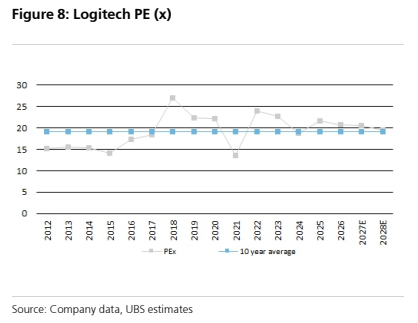
图5. 键盘(美元)

图6. 视频协作(美元)

图7. 游戏(美元)

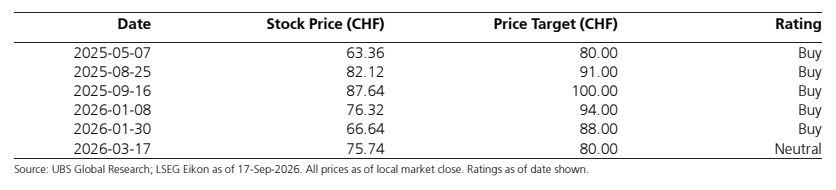
图8. 日期 股价(瑞士法郎) 目标价(瑞士法郎) 评级