伯恩斯坦 亚太地区食品和饮料:日本啤酒:长远来看:全麦芽)加速实现税收均等化,以及超越的结构性增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
10月1日日本酒税改革最终阶段落地,全麦芽(主流)啤酒税负下调14%,Happoshu与新类别(折扣啤酒)上调15%,RTD上调25%,且为Happoshu与RTD首次加税,报告判断这将成为主流啤酒份额拐点的催化剂。 组合70-80%聚焦主流的Asahi(主流占比78%)与Sapporo(70%)最为受益,以折扣为主的麒麟与三得利承压:到2030年Asahi啤酒组合享有2.1%的内生销量顺风,麒麟为1.9%逆风,2027年Asahi日本酒精收入预计增长4%、麒麟Breweries仅1%。 结构性层面,主流啤酒占总啤酒比重将从2025年的53%升至2030年的63%,啤酒整体SOT从25%升至27%,清酒/烧酒因老龄化、营销创新不足与相对可负担性恶化而持续萎缩。 定价与盈利方面,2020年税改启动以来厂商价格累计上涨约17%而消费者价格仅涨4%,预计2027年底/2028年初再迎一轮提价,到2028年厂商价格累计+约9%、主流啤酒消费者价格仅+约4%;Asahi 2027年国内利润率有望扩张100bps,麒麟Breweries收缩约50bps。 覆盖标的上,Asahi获跑赢大盘评级、目标价JPY2,700,麒麟为大市同步、目标价JPY2,900,报告首页标注Price Target Downgrade。
主要观点
- 10月1日酒税改革最终阶段落地:全麦芽(主流)啤酒税负下调14%,Happoshu与新类别(折扣啤酒)上调15%,RTD上调25%,且为Happoshu与RTD首次加税,预计本次主流啤酒获得的正向替代效应更大。
- 酒厂均拟将税负变化完全转嫁给消费者,折扣啤酒相对主流啤酒的相对可负担性优势将从约18%收窄至约11%(收窄7个百分点),RTD优势收窄6个百分点,属实质性变化。
- 组合70-80%聚焦主流啤酒的Asahi与Sapporo最为受益(主流占比分别为78%/70%),而以折扣啤酒为主的麒麟与三得利面临实质性逆风。
- 内生增长测算:到2030年Asahi啤酒组合享有2.1%的销量内生顺风,麒麟为1.9%逆风;2027年Asahi日本酒精收入预计增长4%,麒麟Breweries仅增1%。
- 结构份额展望:主流啤酒占总啤酒比重将从2025年的53%升至2030年的63%,啤酒整体SOT从25%升至27%;行业销量CAGR亦换挡,主流啤酒'25-'30为+3.8%('15-'19为-3.4%),低麦芽啤酒'25-'30为-8.0%。
- 定价周期:2020年税改启动以来厂商价格累计上涨约17%、消费者价格仅上涨4%;假设Asahi沿用2022与2025年确立的提价模式,预计2027年底/2028年初再迎一轮提价,到2028年厂商价格累计+约9%而主流啤酒消费者价格仅+约4%。
- 利润率分化:预计Asahi 2027年凭经营杠杆、结构改善与砍SKU降本实现国内利润率扩张100bps;麒麟则受经营去杠杆与负结构拖累,麒麟Breweries 2027年利润率再收缩约50bps。
- 完全转嫁已被历史验证:日本啤酒月度CPI(2020年9月=100)显示全麦芽啤酒升至137.6、Happoshu升至117.7、新类别为98.6,行业此前已完全转嫁税负上调/下调。
- 税额时间表(JPY/350ml):全麦芽啤酒税额沿77→70→63→54路径下调(2026年10月降至54),RTD税额升至35;改革后主流啤酒可负担性相对清酒、烧酒、威士忌等替代品亦明显改善。
- 创新时代开启:经历30年创新乏力后,酒厂正以新包装规格、酒精度与品牌主张重新提升主流啤酒与消费者的相关性,报告预计这一创新节奏将持续。
关键展望
- 提价时间窗口:预计2027年底/2028年初出现新一轮厂商提价;到2028年厂商价格累计上涨约9%,主流啤酒消费者价格仅上涨约4%。
- 2030年结构目标:主流啤酒占总啤酒比重升至63%,啤酒SOT升至27%;至2030年Asahi啤酒组合内生销量顺风2.1%、麒麟逆风1.9%。
- 评级与目标价:Asahi为Outperform、目标价JPY2,700(16.0x P/E × NTM+1 EPS JPY171,隐含10.6x NTM EV/EBITDA);麒麟为Market-Perform、目标价JPY2,900(12.0x P/E × EPS JPY245,隐含7.3x NTM EV/EBITDA);报告首页标注Price Target Downgrade,评级历史(截至10/01/2026)显示麒麟最近一次目标价为¥3,000.00(08/10/2026)、Asahi最近一次为¥2,700.00(07/09/2026)。
- 风险提示:日元走强将降低海外业务盈利贡献;消费税上调与酒税变化对国内啤酒消费的冲击可能大于预期;欧洲/澳洲消费者信心与天气或拖累Asahi海外表现;麒麟制药子公司协和发酵可能不及或超出预期、成本削减节奏存在双向变数。
推荐标的
- Asahi Group Holdings Ltd(2502.JP):Outperform(跑赢大盘),目标价JPY2,700;估值基于16.0x P/E × NTM+1 EPS JPY171,隐含10.6x NTM EV/EBITDA(NTM+1 EBITDA JPY523b);理由:主流占比78%充分受益税改与主流化结构性增长,2027年国内利润率有望扩张100bps。
- Kirin Holdings Co Ltd(2503.JP):Market-Perform(大市同步),目标价JPY2,900;估值基于12.0x P/E × NTM+1 EPS JPY245,隐含7.3x NTM EV/EBITDA(NTM+1 EBITDA JPY378b);理由:折扣啤酒销量偏斜带来结构性逆风,2027年麒麟Breweries利润率预计收缩约50bps。
- Sapporo(三宝乐):报告列为税改受益者(主流啤酒占比70%),但未给出评级或目标价。
- Suntory(三得利):报告列为主要以折扣啤酒为主、受税改负面冲击,但未给出评级或目标价。
关键图表
图1. 我们预计未来5年主流和无酒精啤酒消费将显著跑赢,折价啤酒下滑,RTD(即饮酒精饮料)势头延续

图2. 主流啤酒相对可负担性即将再上一个台阶

图3. 我们预计主流啤酒份额将在未来5年从53%升至63%
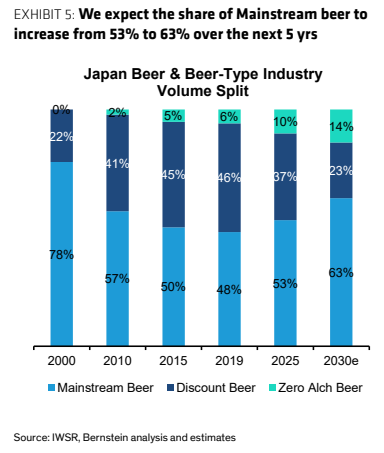
图4. 我们预计主流啤酒将继续从折价啤酒、烧酒和清酒中抢占消费份额

图5. 朝日在主流和无酒精啤酒领域占主导地位

图7. 啤酒行业已将此前的增税/减税完全转嫁给消费者
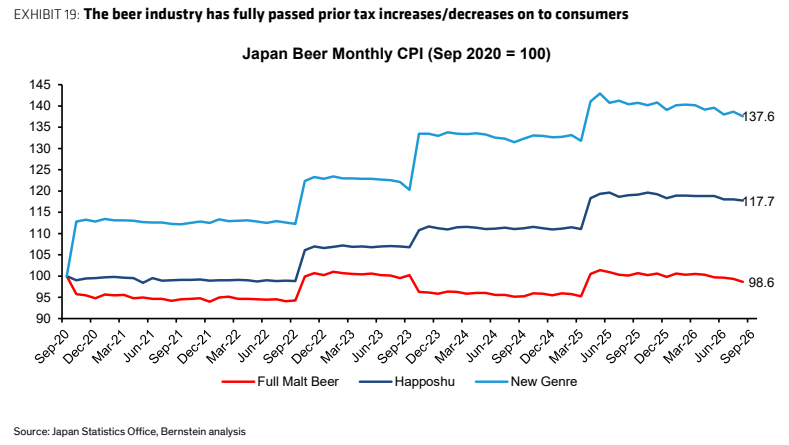
图8. 朝日和麒麟的产品阵容与日本酒税改革
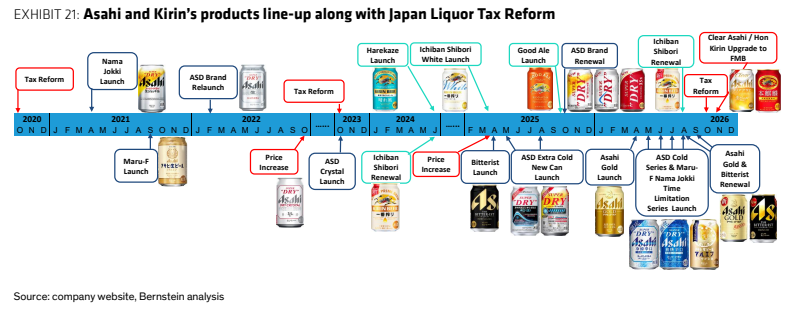
图9. 朝日现金流量表
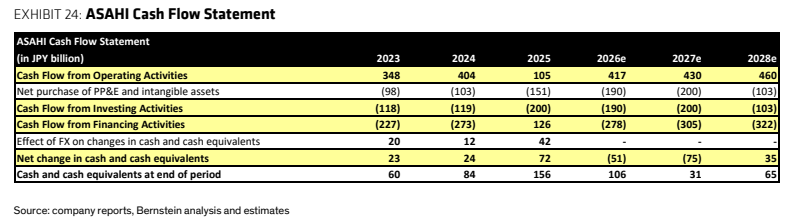
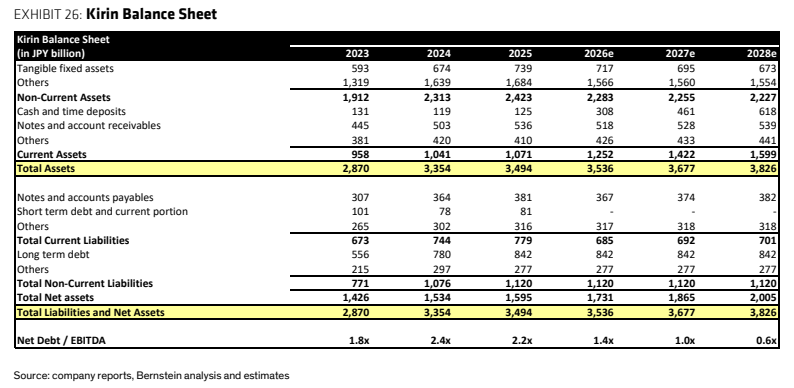
图10. 麒麟资产负债表