伯恩斯坦 Midcap Research Flav Maxxing:Z 世代男性可自由支配消费的300天奥德赛之旅
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦以分析师本人婚前备婚为线索发起为期约十个月的 Flav-Maxxing 系列研究,切入点是全球约10亿Z世代男性消费者。 核心论点是:健康与保健正从预防医疗演变为自我优化生活方式,报告将其称为“Bro-conomy”。 健康经济2024年规模约$6.8tn,相当于全球GDP的6%以上,过去十年翻了一倍,且增速持续跑赢整体经济。 消费两极分化支撑行业增长:虽然肥胖率等公共健康指标恶化,但高参与度消费者的支出强度持续上升,25%的消费者贡献了40%的健康消费。 Z世代和千禧一代是增长主引擎,美国近30%的Z世代/千禧消费者表示对健康的重视程度较去年显著提升,高于老一代的23%。 代际消费偏好变化正在加速男性美容渗透,年轻男性健康美容支出过去五年增长58.1%,高于女性的45.7%。 可穿戴设备方面,市场增长集中在手环(到2030年年增+10.3%)和智能戒指(+6.5%),2026年全球智能手表出货量增长6%。 健身是自我优化链条的起点,美国Z世代成人健身房渗透率最高达35.5%,伯恩斯坦给予Basic-Fit“跑赢大市”评级,并预计欧洲健身市场到2030年营收年增+8.0%。
主要观点
- 报告发起为期约十个月、覆盖多个行业(休闲、食品、医疗科技与制药)的 Flav-Maxxing 消费系列研究,以分析师婚前自我优化实验为切入点,追踪健身、可穿戴、补剂乃至医美和GLP-1等男性消费行为。
- 健康经济2024年规模约$6.8tn,相当于全球GDP的6%以上,过去十年翻了一倍,增速持续跑赢整体经济,被报告视为全球规模最大、增长最快的消费类别之一。
- 行业增长由消费两极分化驱动:健康支出集中于少数高参与度消费者,该逻辑使健康行业可以在人口整体健康指标恶化的情况下继续扩张;健康市场从2013年的$3.4tn增至2024年的$6.8tn,而肥胖率同期从17.9%升至19.9%。
- Z世代和千禧一代是行业主要增长引擎:美国近30%的Z世代/千禧消费者表示对健康的重视程度较一年前显著提升,老一代该比例为23%;年轻人吸烟更少、饮酒更少、更重视预防性健康。
- 代际支出再分配支撑行业:Z世代是2024-2030年预期支出增长最大的群体(+$8.9tn),千禧一代次之(+$8.8tn),超过X世代(+$7.5tn)和婴儿潮一代(+$1.4tn)。
- 健康正演变为身份表达:‘maxxing’(如looksmaxxing、fitnessmaxxing、sleepmaxxing)兴起,自我优化本身成为地位象征;25%的消费者贡献40%的健康消费,超过半数Z世代和千禧一代认为体验比占有更重要(63%对59%)。
- 男性美容护肤正在常态化:42%的男性消费者表示将收入的更大份额投向美容(千禧一代为29%);男性健康美容支出过去五年增长58.1%,女性为45.7%;女性仍占品类支出约80%,男性低渗透意味着增长空间。
- 年轻男性使用美容产品兼顾外观与自信:18-34岁男性中65%使用美容产品是为了让自己看起来更好(全体男性为39%);英国25%的男性已将护肤纳入日常 routine,12%过去十年付费做过医美;#mensgrooming 话题浏览量超过26bn。
- 可穿戴设备市场增长集中在手环和智能戒指:到2030年手环年增+10.3%、智能戒指+6.5%;2026年全球智能手表出货量增长6%,由高端和运动型号驱动,$200以下设备出货下降9%,而$200-400价位段增长48%。
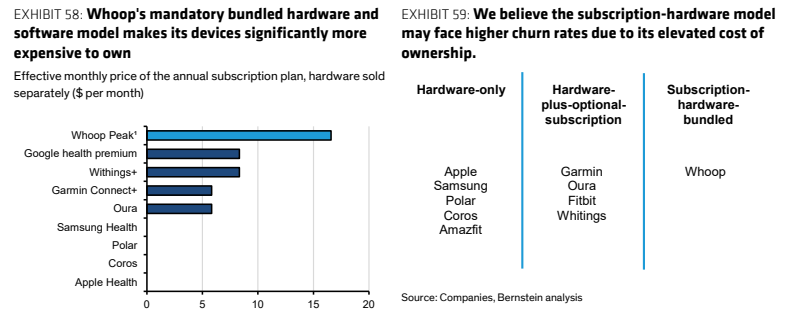
- 可穿戴商业模式转向设备+订阅:Garmin $199.99的CIRQA手环与Google $99的Fitbit Air均配月度订阅(分别为$6.99和$9.99);Oura订阅转化率超过90%,12个月会员留存约85%;苹果在测手环可能进入无屏可穿戴市场,或加剧竞争、冲击Whoop份额。
- 健身是自我优化链条的起点,年轻群体渗透率最高:美国Z世代成人健身房会员渗透率达35.5%,65岁以上人群渗透率同比增幅最快;欧洲因性价比健身房运营商扩张正从低基数追赶。
- 欧美健身市场未来增长相近:2025年美国健身会员渗透率26%、欧洲20%;到2030年欧洲健身市场营收预计年增+8.0%(46.8→76.1 €bn),美国预计年增+7.2%(31.8→107.7 €bn,按各自口径)。
论述逻辑
- 起点是分析师个人备婚实验 → 健身房会员引出补剂、可穿戴、睡眠追踪、恢复、营养、血液检测等一系列消费 → 单项购买看似无关,合起来构成全球最大的消费类别之一‘健康经济’(2024年约$6.8tn)→ 健康行业与恶化的公共健康指标表面矛盾 → 报告用消费两极分化解释:支出集中于少数高参与度消费者,其支出强度上升即可支撑行业 → 年轻人(Z世代/千禧一代)更健康的生活方式、更高的参与度(30% vs 23%)与最大的2024-2030支出增长(+$8.9tn、+$8.8tn)→ 健康从医疗演变为身份与自我优化(‘maxxing’)→ 由此外推到男性美容(+58.1%支出增长)、可穿戴(手环+10.3% p.a.、订阅模式)与健身(渗透率、Basic-Fit Outperform)等多个子行业的投资机会。
关键展望
- 报告预告 Flav-Maxxing 系列将在未来约十个月内持续展开,分析师将亲身体验或深入研究男性自我优化相关的各类消费行为,并将邀请全球各行业分析师参与、尽可能扩大相关主题的个股覆盖。
- 可穿戴设备:苹果被报道在测试手环,若进入无屏可穿戴市场将进一步验证品类并加速渗透,但可能加剧竞争、尤其挤压Whoop份额;手环(+10.3% p.a.)和智能戒指(+6.5% p.a.)是到2030年增长最快的品类。
- Basic-Fit 财务展望:销售预计从2025年的1,420.5增长至2030年的2,460.3,Club EBITDA从794.4增至1,374.5,净债务/EBITDA(不含IFRS 16)预计从2025年的3.2x降至2030年的(0.0x)。
- 风险与不确定性:报告未给出明确的风险量化或价格目标;主要依赖的报告口径性提示为美国与欧洲健身营收定义口径不同(HFA与Deloitte),欧洲2030年数据为伯恩斯坦估计。
推荐标的
- Basic-Fit(跑赢大市):报告将其定位为切入Z世代男性自我优化趋势的‘入口’标的,即性价比健身房运营商是男性消费自我实现趋势的门户。附录给出完整财务预测,销售预计从2025年的1,420.5增至2030e的2,460.3。
- 报告提及但未给予评级:Garmin、Google(Fitbit)、Oura、Whoop、Apple、Sephora——用于说明可穿戴设备订阅商业模式与竞争格局,不构成评级推荐。
关键图表
图1. 健康养生处于健康、健身、营养、睡眠、外貌和正念的交汇点
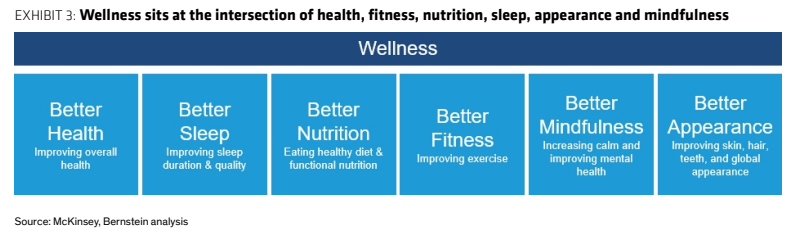
图3. 美国智能手表渗透率,为智能互联设备和更广泛的可穿戴设备渗透留下较大空间
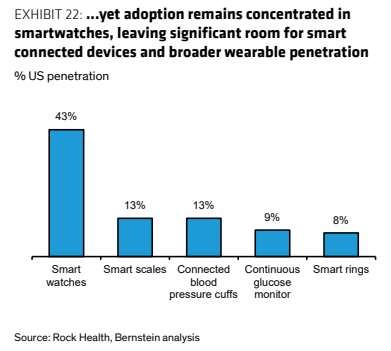
图4. 不出所料,老一代人更加重视医疗导向的需求,而年轻消费者则更偏向预防性健康养生
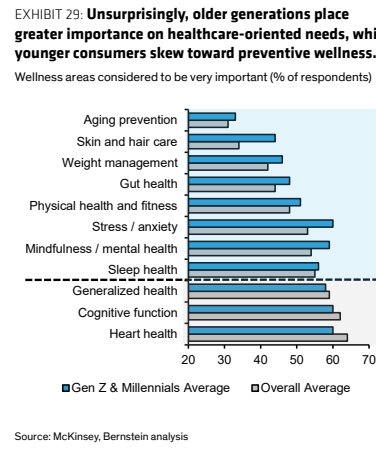
图5. Whoop强制捆绑硬件和软件的模式使其设备的拥有成本显著更高