野村中国医疗:三星生物收购 PolyPeptide 对肽类 CDMO 行业的启示
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
三星生物提出收购 PolyPeptide 100% 股权并进入肽类 CDMO,野村认为该交易印证了这一业务在全球 GLP-1 受体激动剂需求推动下的吸引力,但短期内不太可能冲击中国 CDMO 企业。 肽类 CDMO 的进入壁垒较高,从零建立技术体系需要大量投入,制造产能尤其重要。 PolyPeptide 2025 财年销售额为 3.89 亿欧元,2023—2025 年复合增速为 10%,同期药明康德 TIDES 业务销售额增至人民币 110 亿元,复合增速达 49%。 野村判断,三星生物短期目标更可能是获取肽类 CDMO 技术诀窍并整合 PolyPeptide,而非立即大规模扩产。 因此,报告暂不预期 PolyPeptide 会迅速增加产能并挑战药明康德的领先地位,或阻碍凯莱英扩充产能。 交易能否成功创造价值仍取决于三星生物能否扭转 PolyPeptide 连续三年亏损的局面,并避免海外 CDMO 设施常见的利润率拖累。 报告维持三星生物、药明康德 A/H 股及凯莱英 A/H 股的 Buy 评级,并分别列出相应目标价与下行风险。
主要观点
- 三星生物拟收购 PolyPeptide 100% 股权,借此进入肽类 CDMO 领域;PolyPeptide 当前未获野村评级。
- 野村认为该交易反映肽类 CDMO 的业务吸引力,需求驱动力主要来自其重要应用领域——全球 GLP-1 受体激动剂市场。
- 全球肽类 CDMO 市场正在快速增长,同时行业进入壁垒较高,从零起步需要大量投入,制造产能尤为关键。
- 药明康德和凯莱英过去数年持续投入资本开支,体现中国 CDMO 企业为建立肽类业务能力所作的产能投入。
- PolyPeptide 2025 财年销售额为 3.89 亿欧元,2023—2025 年复合增长率为 10%,且过去连续三年亏损。
- 药明康德 TIDES 业务2025年销售额增至人民币110亿元,野村折算约14亿欧元,2023—2025年复合增长率达49%。
- 野村将效率视为亚洲 CDMO 的竞争优势,并判断三星生物短期重点是获取技术诀窍和完成整合,而不是大规模扩张。
- 报告不预期 PolyPeptide 立即扩产,因此短期内不会挑战药明康德的领先地位,也不会阻碍凯莱英正在提升的产能供给。
- 海外收购设施曾拖累多家中国 CDMO 企业的利润率,三星生物能否高效扭转 PolyPeptide 的经营表现是后续关键观察点。
论述逻辑
- 全球 GLP-1 受体激动剂需求强劲→肽类 CDMO 市场快速增长并具备业务吸引力→技术积累和制造产能构成较高进入壁垒→三星生物选择收购连续亏损的现有平台以获取技术诀窍→短期工作重心将是整合与扭亏而非大规模扩产→药明康德和凯莱英近期面临的竞争影响有限。
- 药明康德 TIDES 业务同期增速与规模显著高于 PolyPeptide→支持药明康德在肽类 CDMO 市场中的领先判断→三星生物收购暂不足以改变短期竞争格局。
关键展望
- 三星生物短期预计以取得肽类 CDMO 技术诀窍和整合 PolyPeptide 为主,报告没有预期其立即进行大规模产能扩张。
- 需持续验证三星生物能否高效扭转 PolyPeptide 的亏损业务,并控制海外设施对利润率的拖累。
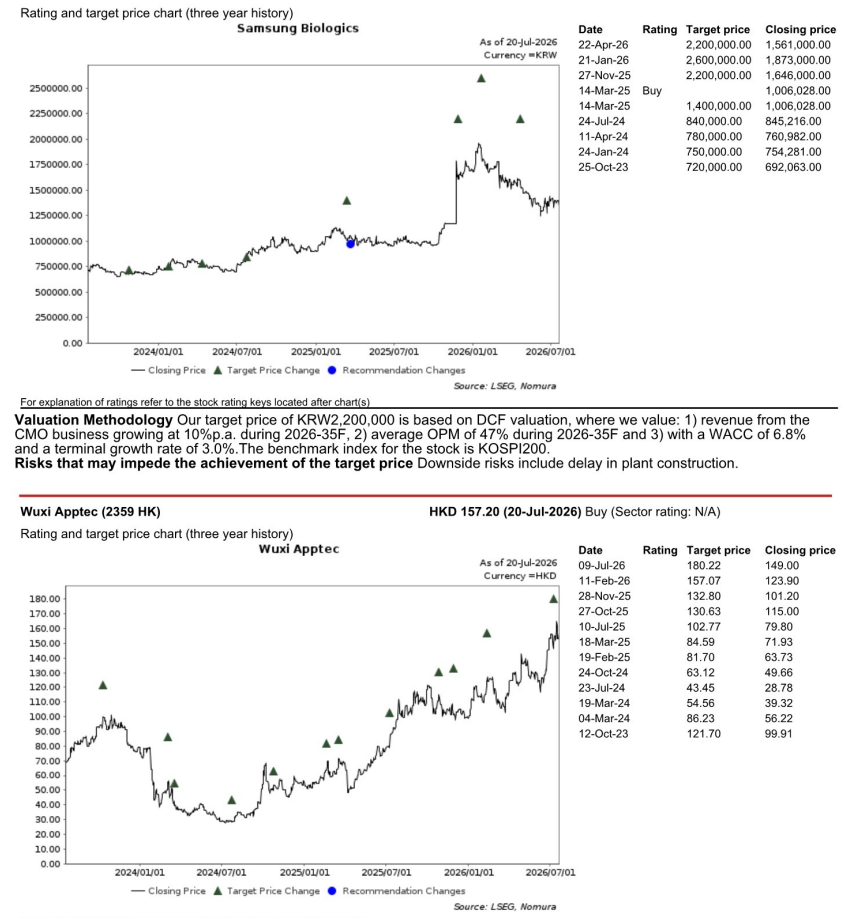
- 三星生物目标价为 2,200,000 韩元,估值假设包括 CMO 收入在 2026—2035 预测期每年增长 10%、平均经营利润率 47%、WACC 6.8%及永续增长率 3.0%;下行风险是工厂建设延迟。
- 药明康德的主要下行风险是竞争加剧或需求减弱引发增长放缓,以及美国国防部更新的 1260H 清单所涉及的地缘政治风险。
- 凯莱英的主要下行风险包括产能过剩导致订单低于预期、未能赢得新项目,以及海外基地亏损扩大。
推荐标的
- 三星生物(207940 KS):Buy;2026年7月20日价格为1,345,000韩元,目标价2,200,000韩元。收购 PolyPeptide 可帮助其进入肽类 CDMO,但整合和扭亏能力仍需观察。
- 药明康德 H 股(2359 HK):Buy;2026年7月20日价格为157.20港元,目标价180.22港元。其 TIDES 业务2025年销售额已增至人民币110亿元,报告认为其领先地位短期不会受到该交易挑战。
- 药明康德 A 股(603259 CH):Buy;2026年7月20日价格为人民币124.22元,目标价人民币164.00元。
- 凯莱英 A 股(002821 CH):Buy;2026年7月20日价格为人民币162.51元,目标价人民币175.98元。报告认为 PolyPeptide 短期不太可能通过立即扩产阻碍凯莱英增加产能供给。
- 凯莱英 H 股(6821 HK):Buy;2026年7月20日价格为121.00港元,目标价131.48港元。
- PolyPeptide Group(PPGN SW):Not rated;报告将其作为三星生物拟收购对象讨论,未给出目标价。
关键图表
图1. 图表

图2. 评级与目标价图表(三年历史)