高盛 中国房地产周报:第39周总结·随着领先指标走弱成交回落;京沪公布8·28新政实施细则
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
京沪于9月24/28日分别发布8·28改革的城市级实施细则:8月28日后出让的住宅用地签约30日内至少缴纳50%土地款,余款在北京/上海分别于2年/1年内付清且分期免息;现房销售项目定金上限一般为北京/上海房价的1%/3%;截至8月28日无规划许可但已拿地的项目原则上转现售,交付有保障可在2027年底前申请沿用预售;8月28日后取得预售证的项目须待竣工备案方可领取按揭款(含公积金贷款),上海并表态支持合格开发商通过债券、股权、ABS及REITs融资。 自然资源部9月22日明确从新增供地转向盘活存量用地并获取长期经营回报。 第39周新房成交环比-14%、同比-35%,二手房成交环比-39%、同比-30%,新房带看环比-2.9%,二手订阅与来访分别环比-18%/-12%;但监测城市二手新增挂牌环比-22%、降幅大于去年9月季节性,中介价格预期回升而卖方仍走弱。 9月MTD新房GFA销售中位数环比+6%、同比-10%,二手房环比-4%、同比-1%;YTD新房/二手房GFA销售平均同比-11%/+1%。 库存环比+0.2%,去化月数27.6个月。 报告据此预计9月百强房企合约销售同比约-13%(8月为-4%),9月竣工与新开工同比降幅均为high-twenties %,FY26E竣工同比-15%,BEKE 7月-MTD9月GTV同比或+6%。 估值方面,强国企开发商第39周股价平均+1%,COLI与金茂(均为买入)+4%/+2%跑赢;离岸/在岸覆盖较2026E NAV折价40%/14%、2026E P/B为0.4X/0.5X,报告认为P/B估值处于下行周期谷底。
主要观点
- 京沪于9月24/28日分别出台8·28改革的城市级实施细则,覆盖土地款缴纳节奏、定金上限、预售资格划分、按揭款支取与融资五方面。
- 土地款延期免息:8月28日后出让的住宅用地签约30日内至少缴纳50%,余款分别在北京2年内、上海1年内付清(经批准可再延一年);现房销售项目取得施工许可后方可收定金,上限一般为北京/上海房价的1%/3%。
- 预售资格按8月28日项目状态划分:已有部分或全部规划建设许可但无预售证的项目沿用原预售与资金监管规则;无规划许可但已拿地(或在拿地过程中)的项目原则上转现售,若交付有保障可在2027年底前申请沿用预售,并适用地方过渡要求与更严格资金监管。
- 按揭与融资:8月28日后取得预售证的项目(含上述两类)须待竣工备案后方可领取按揭款(含公积金贷款);两地重申开发贷发放须匹配工程进度,上海额外支持合格开发商通过债券、股权、ABS和REITs开展项目融资。
- 自然资源部9月22日明确从新增供地转向盘活存量用地、获取长期经营回报,优先事项包括城镇新增建设用地指标与人口增长挂钩、提高规划和用地灵活性、调整土地款缴纳节奏等。
- 第39周新房成交环比-14%、同比-35%,新房带看环比-2.9%;二手房成交环比-39%、同比-30%,其中领先网签1-2周的二手订阅与二手来访分别环比-18%/-12%。
- 边际亮点:监测城市二手房新增挂牌供给环比-22%,降幅大于去年9月的季节性模式;中介价格预期小幅回升,卖方价格预期仍走弱。
- 价格预期指标分化:4城中介销售员指数(CSI)均值环比+2.1pp、同比+3.0pp;6城卖方报价指数(CAI)均值环比-0.3pp、同比-5.5pp。
- 9月MTD:新房GFA销售中位数环比+6%、同比-10%;二手房GFA销售中位数环比-4%、同比-1%。YTD:新房GFA销售平均同比-11%、较2024/2023年水平-17%/-37%;二手房GFA销售平均同比+1%、较2024/2023年+13%/+14%。
- 库存余额环比+0.2%,去化月数27.6个月(对比2026年7月/8月均值27.1/27.2)。
- 估值:第39周覆盖的强国企开发商股价平均+1%,COLI(0688.HK,买入)与金茂(0817.HK,买入)分别+4%/+2%跑赢,其他开发商平均-1%;离岸/在岸覆盖较2026年底NAV平均折价40%/14%、2026E P/B为0.4X/0.5X,对比历史底部(离岸:2H2008为39%、0.7X,2H2011为73%、0.9X,1H2014为58%、0.9X;在岸:67%/1.6X、64%/1.5X、61%/1.2X),报告判断P/B估值处于下行周期谷底。
- 覆盖开发商相对表现:离岸覆盖组合第39周股价环比持平(MSCI中国为-2%),在岸覆盖组合平均-1%(沪深300为-4%)。
论述逻辑
- 政策事件先行:京沪9月24/28日落地8·28改革细则(土地款延期免息、定金上限1%/3%、按8月28日项目状态划分预售资格、按揭款须待竣工备案后支取、贷款发放匹配工程进度),叠加自然资源部9月22日明确供地转向盘活存量用地。
- 落到高频数据:领先指标走弱带动成交回落——第39周新房成交-14% wow/-35% yoy、二手房-39% wow/-30% yoy,新房带看-2.9% wow、二手订阅/来访-18%/-12% wow;但二手新增挂牌-22% wow快于季节性、中介价格预期回升构成对冲信号。
- 由高频数据推演9月全国指标:c.75城销售指向9月百强房企合约销售同比或-13%(8月-4%);GSPC浮法玻璃供需模型指向9月竣工同比降幅为high-twenties %,300城土地出让趋势与全国水泥发货率指向新开工同比降幅亦为high-twenties %;BEKE 7月-MTD9月GTV同比或+6%。
- 落至估值与标的:强国企开发商第39周股价平均+1%(COLI/金茂+4%/+2%跑赢,均为买入),离岸/在岸覆盖较2026E NAV折价40%/14%、P/B 0.4X/0.5X,报告结论为P/B估值处于下行周期谷底。
关键展望
- 9月百强房企合约销售额同比或下降13%,8月为-4%。
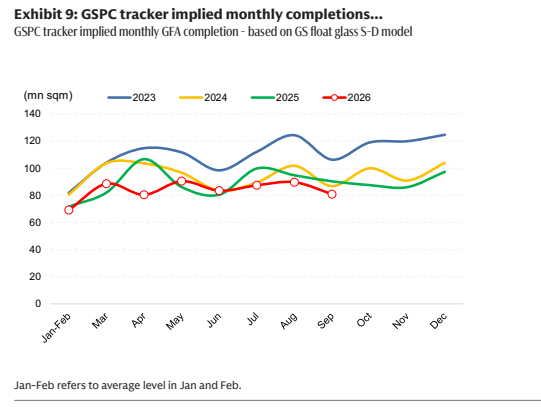
- 竣工:GSPC跟踪指标显示9月同比降幅为high-twenties %(8月NBS/GSe分别为-28%/high-teens %),GSe预测FY26E竣工同比-15%。
- 新开工:基于300城土地出让趋势与全国水泥发货率,9月预计同比降幅为high-twenties %(8月NBS/GSe为-31%/high-twenties %)。
- BEKE(新房+存量)GTV在7月-MTD9月同比或+6%(新房/存量分别为-8%/+11%),对比互联网团队对3Q26E的估计+1%(持平/+1%)。
- 政策窗口:无规划许可但已拿地(或在拿地过程中)的项目若交付有保障,可在2027年底前申请沿用预售模式,并适用地方过渡要求与更严格资金监管。
推荐标的
- COLI(0688.HK):买入(Buy);第39周股价环比+4%,在强国企开发商中跑赢。
- 金茂/Jinmao(0817.HK):买入(Buy);第39周股价环比+2%,在强国企开发商中跑赢。
- BEKE:报告未给出评级/目标价,仅在展望中估算其新房+存量GTV在7月-MTD9月同比或+6%(新房/存量-8%/+11%)。
关键图表
图1. 上周一手商品房销售建筑面积环比下降14%,同比下降35%
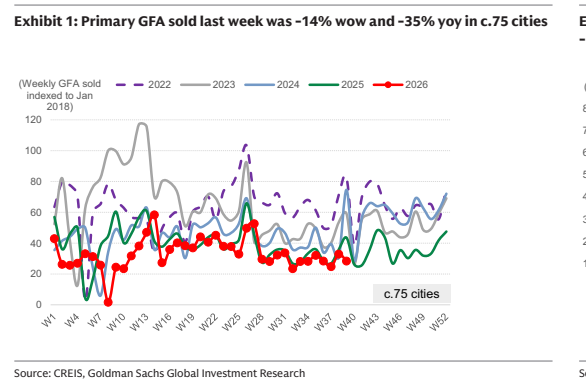
图2. 约75个城市年初至今平均一手商品房销售建筑面积同比下降11%
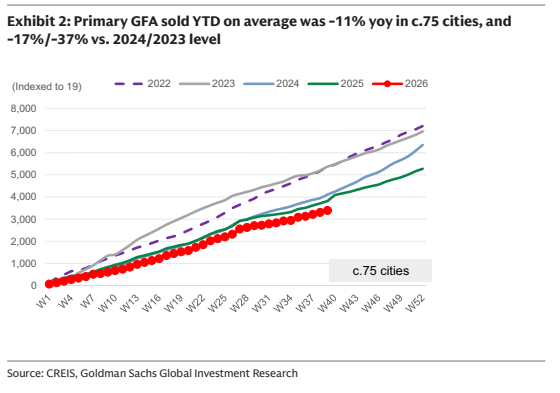
图3. 约20个城市上周二手商品房销售建筑面积环比下降39%,同比下降30%
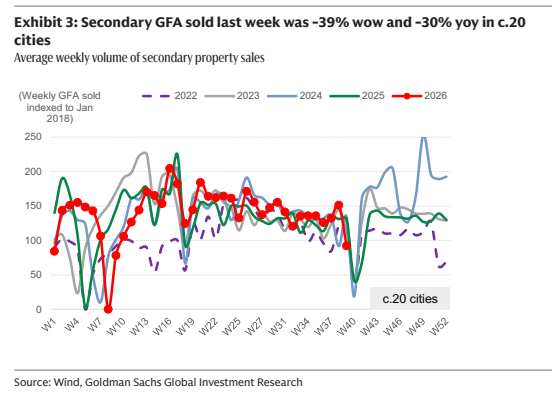
图4. 约20个城市年初至今二手商品房销售建筑面积同比增长1%
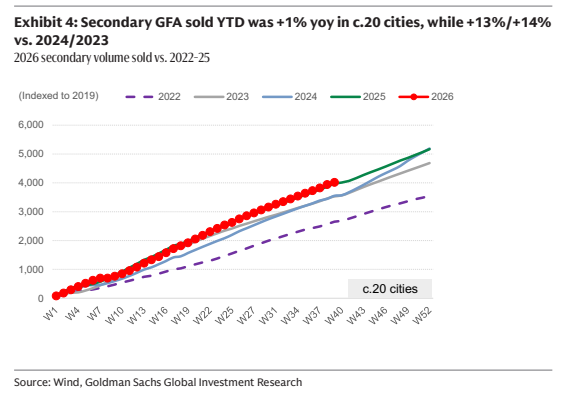
图5. 中原经理人指数均值环比上升2.1个百分点,同比上升3.0个百分点
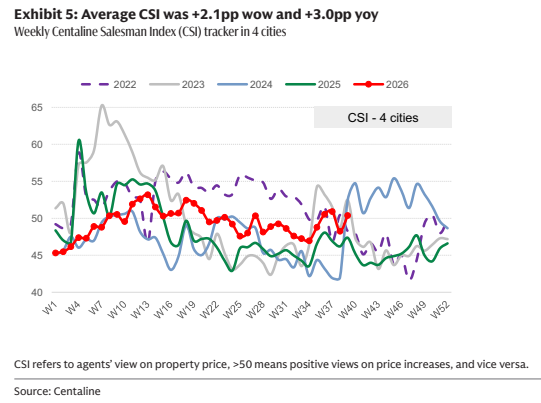
图6. 中原业主报价指数均值环比下降0.3个百分点,同比下降5.5个百分点
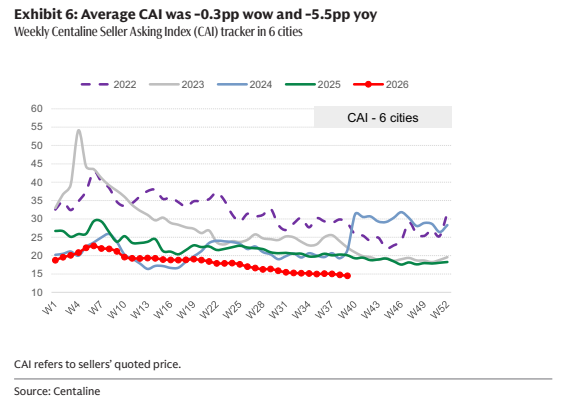
图7. 库存环比上升0.2%,较2025年末水平下降7.4%
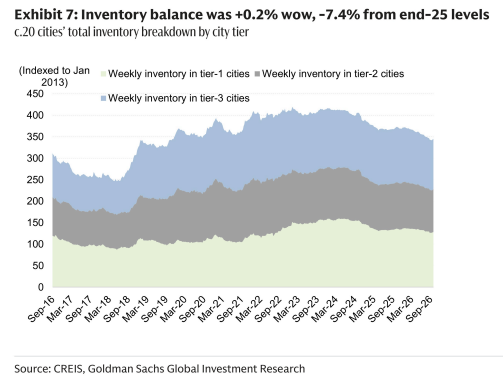
图8. 库存去化月数环比持平,较2025年末水平下降1.3%
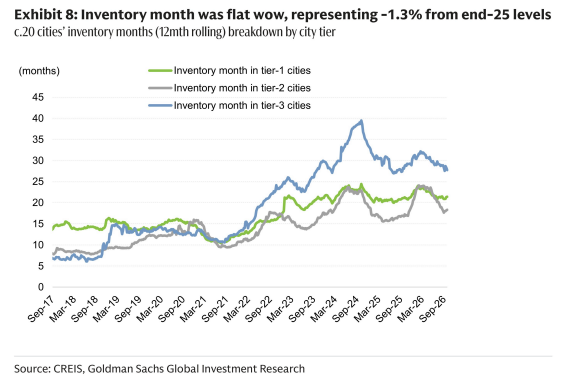
图9. GSPC跟踪指标隐含的月度竣工面积——基于高盛浮法玻璃供需模型