瑞银 法拉利(RACE.US)第三季度业绩前瞻:仍处于杆位
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银重申法拉利(RACE.N)买入评级,但将12个月目标价从490美元下调至450美元,2026年10月2日收盘价为388.33美元;年内法拉利股价上涨5%,大幅跑赢下跌23%的奢侈品板块。 针对市场对Ferrari Luce冲击品牌资产及后续车型订单的担忧,最新UBS Evidence Lab经销商调研提供了令人安心的证据:关键市场近70%的经销商报告客户咨询增加,且很高比例将转售价列为购买决策的重要驱动因素,与法拉利残值近期的强势相互印证。 瑞银预测三季度集团OSG为+8%,其中Cars & Spare Parts增长+8%,销量同比下滑约1%以反映车型切换及F80交付的逐步爬坡,EBITDA为7.29亿欧元、隐含利润率39.3%。 公司将于11月3日发布三季报,投资者聚焦Amalfi订单簿、Luce订单中新老客户结构、F80交付节奏、个性化定制持续性及残值五大议题。 展望2027年,瑞银预计FY27E OSG为+10%、EBITDA利润率进一步扩张至39.5%。 本次估计调整幅度很小(FY26e小幅下调、FY27-28e最多上调2%),目标价下调主因奢侈品板块估值大幅de-rating;法拉利当前交易于2027e/2028e EV/EBITDA 18.2x/16.5x,对应27-30e销售与EBITDA CAGR分别为+7%和+8%。
主要观点
- 重申买入评级,12个月目标价由490美元下调至450美元;年内法拉利上涨5%,大幅跑赢下跌23%的奢侈品板块,被视为板块内最优质的有机增长故事之一。
- 针对Ferrari Luce可能影响品牌资产与其他车型订单的担忧,UBS Evidence Lab经销商调研给出安心证据:关键市场近70%经销商报告客户咨询增加,很高比例将转售价列为购买决策的重要驱动因素,与法拉利残值近期的强势形成有利呼应。
- Q3预测:集团OSG +8%,Cars & Spare Parts增长+8%,受有利价格/组合与个性化定制持续强劲支撑;销量同比约-1%,反映车型切换及F80交付逐步爬坡;EBITDA 7.29亿欧元,隐含利润率39.3%。
- 瑞银预计法拉利在奢侈品板块更具挑战的背景下仍能保持强劲动能,FY27E OSG达+10%,EBITDA利润率进一步扩张至39.5%。
- 11月3日三季报的五大关注点:Amalfi订单簿趋势、Luce订单中新老客户结构、F80交付时间及对全年指引的影响、个性化定制增长的持续性、残值强势及支撑二级市场的底层驱动。
- 法拉利相对奢侈品同业的估值溢价已接近历史最高水平,但瑞银认为投资者越来越关注法拉利的绝对估值而非相对倍数,尤其奢侈品板块估值仍处周期低位。
- 本次仅小幅调整估计:FY26e小幅下调,FY27-28e最多上调2%;目标价下调主因奢侈品板块估值大幅de-rating,而非基本面走弱。
- EPS调整明细:12/26E由9.95欧元下调至9.71欧元(-2.4%),12/27E由10.87欧元微调至10.89欧元(0.1%),12/28E由11.22欧元上调至11.46欧元(+2.2%);瑞银Q3E EPS为2.42欧元,对照一致预期2.41欧元。
- 估值与增长匹配:RACE当前交易于2027e/2028e EV/EBITDA 18.2x/16.5x,对应27-30e三年销售与EBITDA CAGR分别为+7%和+8%。
- 长期预测表显示:收入由12/25年的7,146百万欧元增至12/30E的10,341百万欧元,EBIT(UBS)利润率由29.5%升至30.9%,ROIC(EBIT)由39.9%升至50.3%;净债务/EBITDA 12/26E为0.4x。
论述逻辑
- 市场担忧Luce新车型冲击品牌资产与订单 → UBS Evidence Lab经销商调研显示关键市场近70%经销商客户咨询增加、转售价是重要购买驱动,叠加残值强势 → 法拉利凭借顶级品牌资产、出色韧性与行业领先的可见度区别于整体奢侈品板块(年内+5% vs -23%)→ 落到Q3预测:OSG +8%、销量约-1%(车型切换+F80爬坡)、EBITDA 7.29亿欧元/利润率39.3% → 延伸至FY27E:OSG +10%、EBITDA利润率39.5% → 估计仅微调(FY26e小幅下调、FY27-28e最多+2%),基本面并未恶化 → 目标价由490美元降至450美元纯粹缘于奢侈品板块估值de-rating → 因此重申买入,验证点指向11月3日三季报的五大焦点。
关键展望
- 三季报发布时间为2026年11月3日,是下一个明确验证窗口。
- 未来验证的五大焦点:Amalfi订单簿趋势、Luce订单中新老客户平衡、F80交付时间及其对全年指引的影响、个性化定制增长的持续性、残值强势及二级市场支撑驱动。
- 瑞银明确预测FY27E OSG为+10%、EBITDA利润率扩张至39.5%;Q3销量预计同比下滑约1%。
- 估值与目标价风险点:目标价由490美元降至450美元源于奢侈品板块估值大幅de-rating;法拉利当前交易于2027e/2028e EV/EBITDA 18.2x/16.5x,估值溢价接近历史最高水平。
推荐标的
- Ferrari NV(RACE.N / RACE US):12个月评级买入(Buy),12个月目标价450美元(前值490美元),现价388.33美元(2026年10月2日);52周区间504.09-314.63美元,市值692亿美元。理由:品牌资产与行业领先可见度突出、Q3E OSG +8%、FY27E OSG +10%及EBITDA利润率扩张至39.5%。分析师:Zuzanna Pusz, CFA、Robert Krankowski、Patrick Hummel, CFA。
关键图表
图1. 法拉利2026年第三季度销售额前瞻
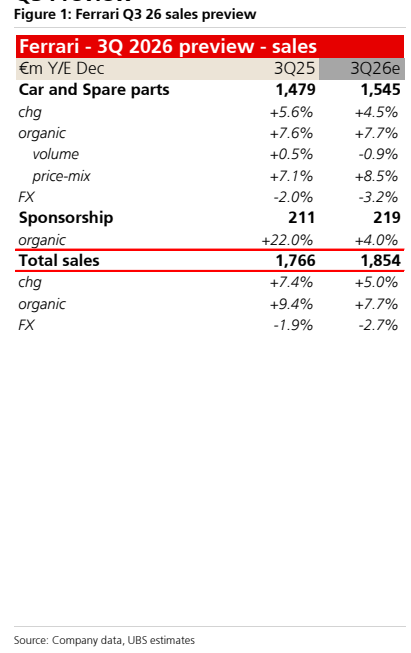
图2. 法拉利2026年第三季度损益前瞻
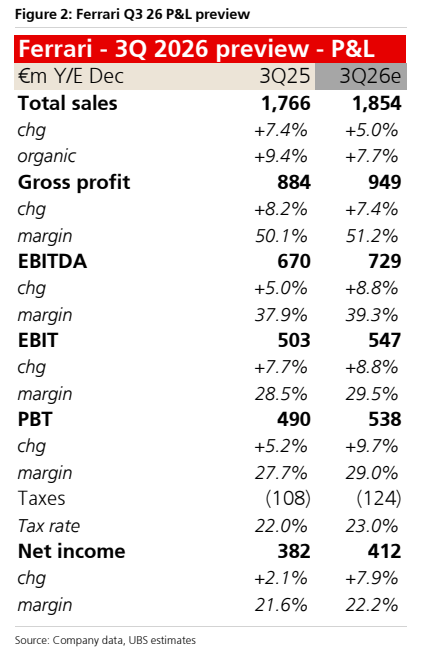
图3. 预期调整
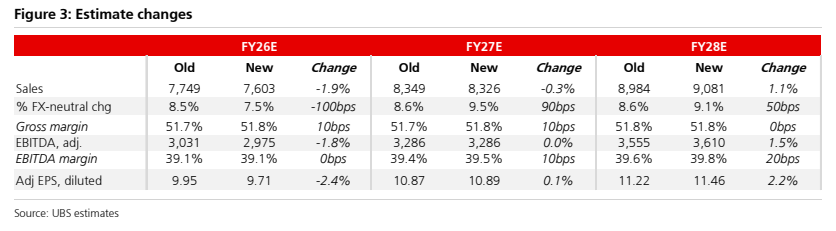
图4. 法拉利EV/EBITDA及相对爱马仕公司EV/EBITDA的折价
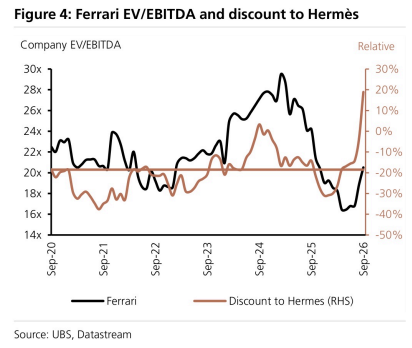
图5. 法拉利EV/EBITDA相对奢侈品同业
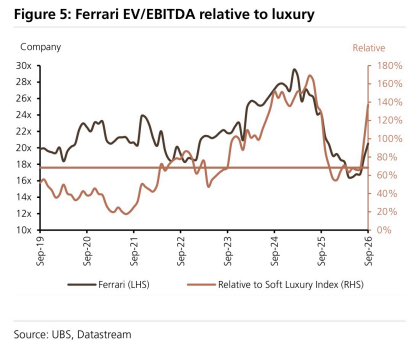
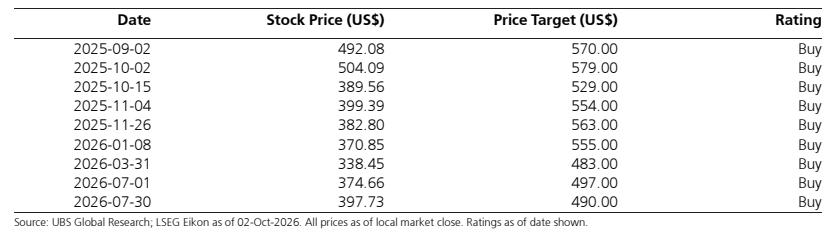
图6. 日期 股价(美元) 目标价(美元) 评级