花旗 新世界发展(0017.HK):新起点:债务减免,负担减轻与REIT突破
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗维持新世界发展(0017.HK)中性评级,目标价HK$6.90,基于70% NAV折让不变(FY26E NAV为HK$22.99/share),现价HK$6.05,预期总回报14.0%。 报告列举五大积极突破:11 Skies以HK$3.3bn成本退出(现金HK$2.3bn,免除到2066年每年HK$1.8bn的未来租赁义务)、Victoria Dockside新增HK$1bn银行授信、2025年12月债务交换令融资成本降至4.0%、拟分拆REIT以HK$3.7bn解锁上海K11资产(4.2%毛收益率)、FY26经营利润转正至HK$2.2bn。 销售端FY26达HK$29.6bn超出目标,其中香港HK$22bn创5年新高;FY27瞄准HK$27bn销售,香港可售3k+个单位;租金FY27/28E预计同比+5%。 流出端FY26资本开支同比-6%至HK$11.8bn、总融资成本-15%至HK$6.3bn、SG&A -19%至HK$2.8bn;剔除HK$18.3bn 11 Skies撇账与HK$9.4bn物业减值后,备考净负债率为55%(FY26: 68%;FY25: 58%)。 花旗预计净负债1HFY27E下降,但加息25bps将增加HK$0.2bn利息成本、潜在供股或配售未获管理层澄清,投资者担忧仍在。 盈利预测方面2026E净亏损收窄至HK$2,574mn,2028E有望转正至HK$51mn。
主要观点
- 报告以“经营利润转正、债务纾困、负担减轻、REIT解锁”概括五大积极突破,维持中性评级与HK$6.90目标价。
- 11 Skies以HK$3.3bn成本退出(现金HK$2.3bn),并免除到2066年每年HK$1.8bn的未来租赁义务。
- 拟议REIT分拆将以HK$3.7bn解锁上海K11资产(4.2%毛收益率);Victoria Dockside获新增HK$1bn银行授信;2025年12月债务交换优化债务结构,融资成本降至4.0%。
- 净负债预计1HFY27E下降,支撑因素包括现金流改善、HK$27bn FY27销售、JV债务降至HK$0.7bn(FY25: HK$5.5bn)、回收HK$2.4bn FY26销售款、Rmb1.7bn HZ/NB办公楼出售及REIT解锁。
- FY26销售HK$29.6bn超出目标,其中香港销售HK$22bn为5年新高;FY27香港可售货源3k+个单位(含粉岭2.3k个新推盘单位及4个Pavilia项目670个未售单位),另有深圳南山项目220个单位及SZ/GZ/SY货源。
- 租金FY27/28E预计同比+5%,基于'26年收入HK$5.3bn/EBITDA HK$3.4bn(同比+6%/5%)、高入住率、K11 MUSEA租户销售额创纪录(同比+23%)及新K11(上海预租率70%;杭州)。
- 现金流出收敛:FY26资本开支同比-6%至HK$11.8bn(FY27预算<HK$12bn),总融资成本-15%至HK$6.3bn,SG&A -19%至HK$2.8bn;债务结构优化将进一步压低融资成本('26年-80bps至4%)与总债务(上半年-HK$2.7bn)。
- FY26净负债上升反映当年偿还JV债务HK$4.8bn及'27E待收HK$2.4bn销售款;剔除HK$18.3bn 11 Skies撇账与HK$9.4bn物业减值后,备考净负债率为55%(FY26: 68%;FY25: 58%);未要约PCS分派继续递延,新9% PCS将按条款支付。
- FY26业绩概览:所提供原文片段可确认的信息为——花旗称FY26经营利润转正至约HK$2.2bn;FY26合约销售HK$29.6bn超出目标,其中香港HK$22bn为五年高位;花旗盈利摘要表2025A净亏损HK$13,195mn、每股亏损HK$5.24,2026E净亏损HK$2,574mn、每股HK$1.02。原段落所列收入HK$19,992mn、物业销售收入(香港HK$5,122mn、内地HK$5,826mn)、公司口径核心经营利润HK$7,702mn、花旗估算税后经营利润HK$2,228mn(FY25为HK$(1,225)mn)、应占核心亏损HK$8,495mn、核心EPS为HK$(3.38)均无法从所提供原文片段中确认;与之相关的收入及核心经营利润同比变动方向同样无法从文本核验,原文片段未提供该等同比数据,故不予列示。
- 资产负债表快照:Jun-26总债务(含PCS)HK$171,126mn、在手现金HK$16,960mn、净负债(含PCS)HK$154,165mn,(PCS计作权益)净负债率68.3%(Jun-25: 58.1%),平均借贷成本降至4.0%(Jun-25: 4.8%)。
- 北部都会区土储:持有约14mn sqft农地;FY27关键推盘为Ma Sik Road(2.3k个单位,与CMSK合资)与元朗南Ph1(1.9k个,与CRL合资),加上三个已获批项目(元朗南Ph2、Lung Tin Tsuen Ph5与Lam Hau Tsuen)后,pipeline合计7k个住宅单位。
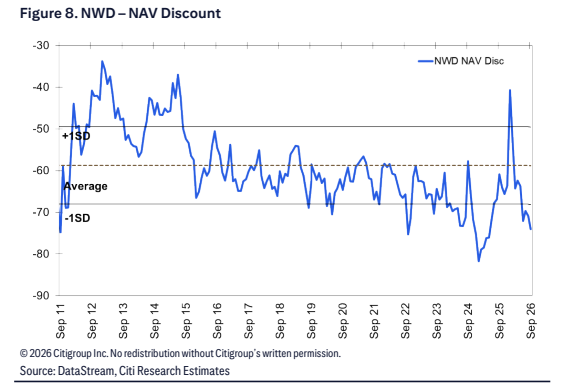
- 估值与风险:目标价基于70% NAV折让(设在其历史平均估值的1个标准差),FY26E NAV为HK$22.99/share;上行风险包括香港楼价与一二手成交强于预期、利率低于预期、农地资本/价值回收加快,下行风险相反。
论述逻辑
- FY26业绩与近期公司动作 → 形成五大突破(11 Skies以HK$3.3bn退出并免除至2066年每年HK$1.8bn租赁义务、Victoria Dockside新增HK$1bn授信、Dec'25债务交换令融资成本降至4.0%、拟分拆REIT以HK$3.7bn解锁上海K11、FY26经营利润转正HK$2.2bn) → 流出端收缩(资本开支-6%至HK$11.8bn、总融资成本-15%至HK$6.3bn、SG&A -19%至HK$2.8bn) → 流入端改善(FY26销售HK$29.6bn超目标、FY27瞄准HK$27bn、租金FY27/28E预计+5%、回收HK$2.4bn销售款、Rmb1.7bn HZ/NB办公楼出售) → 推断净负债1HFY27E下降、剔除减值后备考净负债率55% → 遗留担忧未消(加息25bps增加HK$0.2bn利息成本、潜在供股/配售无管理层澄清) → 维持中性评级,按70% NAV折让定目标价HK$6.90。
关键展望
- 净负债预计1HFY27E下降,支撑因素为现金流改善、HK$27bn FY27销售、JV债务降至HK$0.7bn、回收HK$2.4bn FY26销售款、Rmb1.7bn HZ/NB办公楼出售及REIT解锁。
- FY27销售目标HK$27bn;香港可售货源3k+个单位,关键推盘为Ma Sik Road(2.3k个单位)与元朗南Ph1(1.9k个单位),加上三个已获批项目后pipeline共7k个住宅单位。
- 租金FY27/28E预计同比+5%;新K11上海项目预租率70%。
- FY27资本开支预算<HK$12bn;债务结构优化预计使融资成本'26年-80bps至4%、上半年总债务-HK$2.7bn。
- 盈利预测:2026E净亏损收窄至HK$2,574mn(EPS HK$(1.02),改善80.5%),2027E净亏损HK$2,235mn,2028E转正至HK$51mn(EPS HK$0.02)。
- 风险验证点:每25bp加息将增加约HK$0.2bn融资成本;潜在供股或配售未获管理层澄清;未要约PCS分派继续递延、新9% PCS按条款支付。
- 上行风险:香港楼价强于预期、一二手成交量更强、利率低于预期、农地资本/价值回收快于预期;下行风险为上述各项反向。
推荐标的
- 新世界发展(0017.HK):维持中性评级,目标价HK$6.90(现价HK$6.05,2026年9月30日16:10),预期股价回报14.0%、预期股息率0.0%、预期总回报14.0%;估值基于70% NAV折让(FY26E NAV为HK$22.99/share)。
- 花旗认为NWD长期价值来自:(1)楼价上行周期中以更好价格实现优质资产周转、可售资源充足;(2)通过再融资与2025年12月债务交换优化债务、降低融资成本;(3)租金增长及大宗市场成交支撑投资物业估值;但去杠杆与扭亏需时,期间持续零股息。
关键图表
图1. 新世界发展——花旗预估现金流(十亿港元)
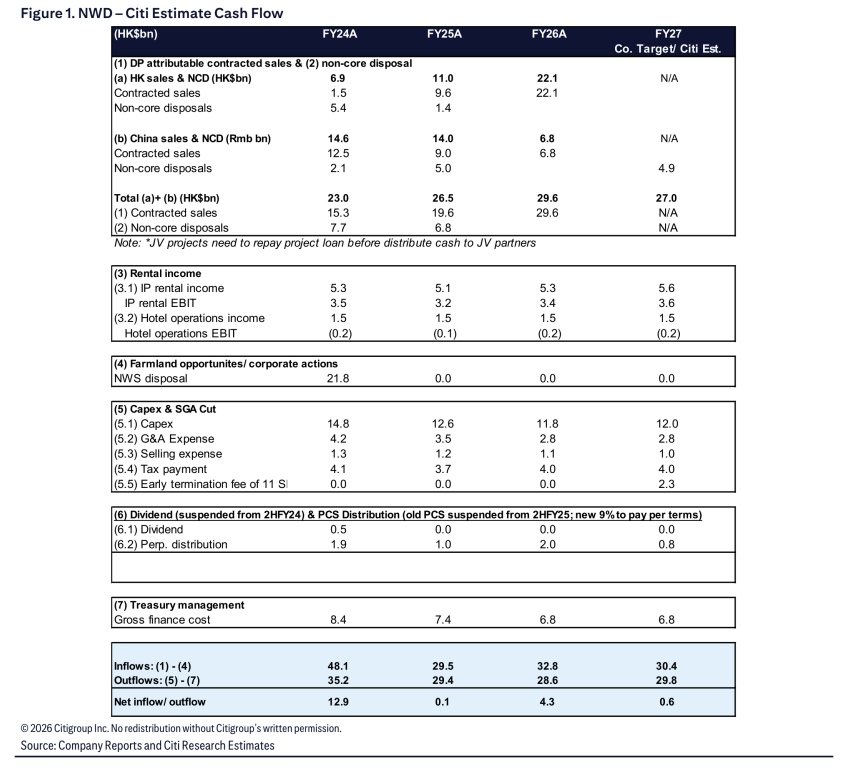
图2. 新世界发展——一页式汇总(2/3)
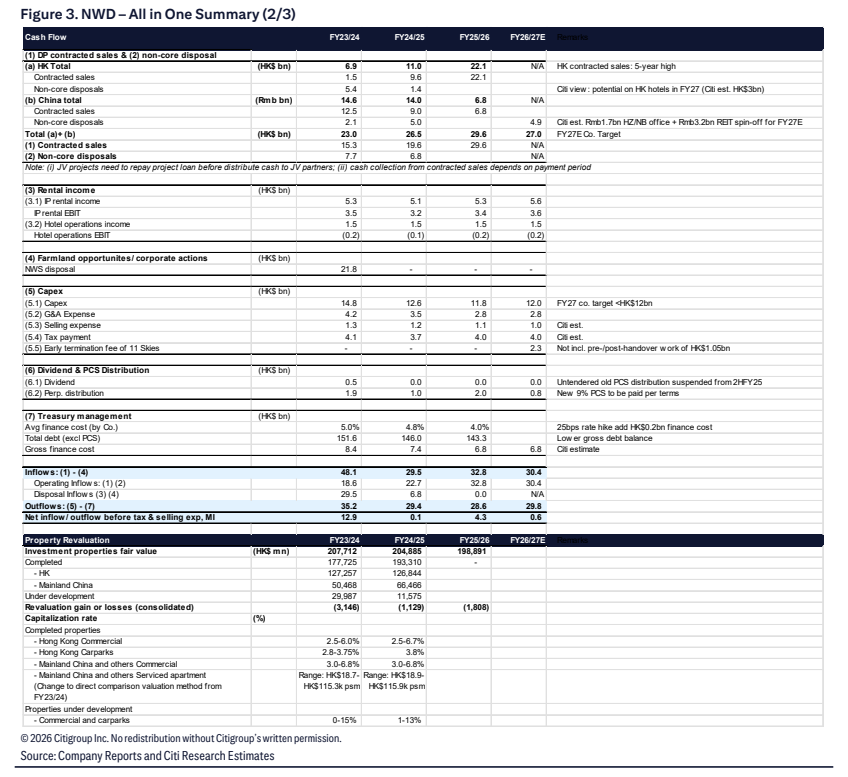
图3. 新世界发展——一页式汇总(3/3)

图4. 新世界发展——2026财年业绩一览
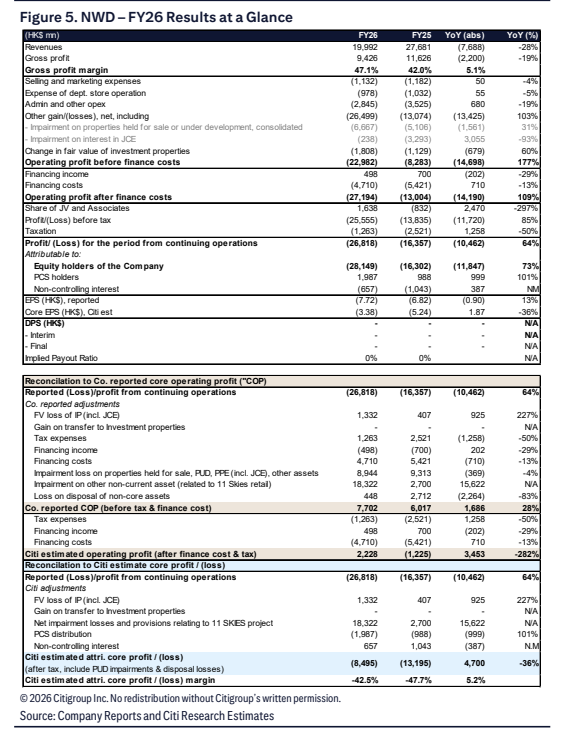
图5. 新世界发展——财务状况
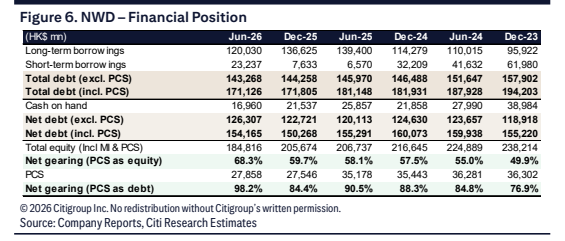
图6. 新世界发展——资产净值预估细分
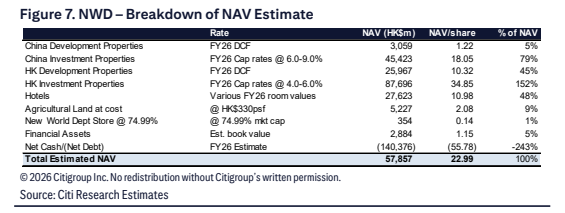
图7. 新世界发展——资产净值折让