汇丰:中国进出口均超预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰认为,4月中国贸易数据在出口和进口两端均明显超出预期,显示贸易引擎在季节性扰动消退后继续保持强度。出口同比增长14.1%,高于彭博一致预期的8.4%,主要受到全球AI需求、运输相关商品竞争力、美国最高法院裁决后美国关税相对下降以及部分买家提前下单的推动。进口同比增长25.3%,同样高于彭博一致预期的20.0%,背后既有高科技产品和半导体需求延续,也有铜、原油等全球大宗商品价格上涨的价格效应。报告强调,4月贸易顺差为848亿美元,低于去年同期959亿美元;汇丰继续认为,北京今年寻求实现更均衡的贸易格局,增长的关键动力更可能来自国内需求。展望后续,中国在中东冲突背景下的供应链韧性可能吸引部分出口订单回流,而进口韧性若能延续,也有助于缓和外部对中国贸易顺差的压力。
主要观点
- 4月中国出口和进口均明显超预期,说明贸易动能并未因外部不确定性而快速降温。出口同比增长14.1%,显著高于彭博一致预期的8.4%,也较3月2.5%的增速明显回升;进口同比增长25.3%,高于彭博一致预期的20.0%。两端同步走强使4月贸易顺差达到848亿美元,虽仍处高位,但低于去年同期959亿美元,显示进口强劲在一定程度上帮助收窄顺差。
- 出口回升首先来自季节性扰动消退后的基数和订单修复。报告指出,出口在1-2月曾同比增长21.8%,3月降至2.5%,4月重新升至14.1%,这意味着春节等季节性扭曲消退后,真实出口动能仍然较强。汇丰认为,强劲的全球AI需求、中国在运输相关商品上的竞争力,以及买家可能在价格上涨前提前采购,共同推高了4月出口读数。
- 对美国出口由负转正是出口端最重要的边际变化之一。4月中国对美国出口同比增长11.3%,而1-2月为-11.0%、3月为-26.5%。报告认为,这既有低基数影响,因为去年4月起互惠关税推出后对美出口开始出现双位数下跌,也与美国最高法院裁决后美国对中国与其他贸易伙伴之间的关税差距收窄有关;此外,中东冲突下中国供应链相对稳定,也可能为对美和全球订单提供支撑。
- 非美市场出口继续保持广泛韧性,显示中国商品的质量和价格竞争力仍然有效。4月中国对欧盟出口同比增长13.4%,对东盟增长15.2%,报告还指出对拉美和非洲出口均录得双位数增长。汇丰认为,这一方面反映海外需求仍然能够接受中国商品,另一方面也可能包含海外制造商在潜在涨价前加速采购的成分;因此,出口强劲既有真实需求,也有前置采购因素。
- 进口强劲的核心来自高科技需求、产业升级和加工贸易延续。4月高科技产品进口同比增长41.9%,半导体进口同比增长55%,日本、韩国和台湾合计对中国出口增长35%,对整体进口增速贡献约8个百分点。报告将其解释为全球AI动能和区域供应链协同仍然强劲,同时中国国内对科技创新和产业升级的政策支持,也在提升高科技设备需求。
- 加工贸易进口显著跑赢整体进口,说明外需订单和区域供应链活动仍有支撑。4月加工贸易进口同比增长34.8%,明显高于整体进口25.3%的增速,也高于普通贸易进口12.7%。这与高科技产品和半导体进口走强相互印证,表明中国仍处在全球电子和AI相关供应链的重要环节,相关中间品进口可能继续服务于后续出口和产业升级需求。
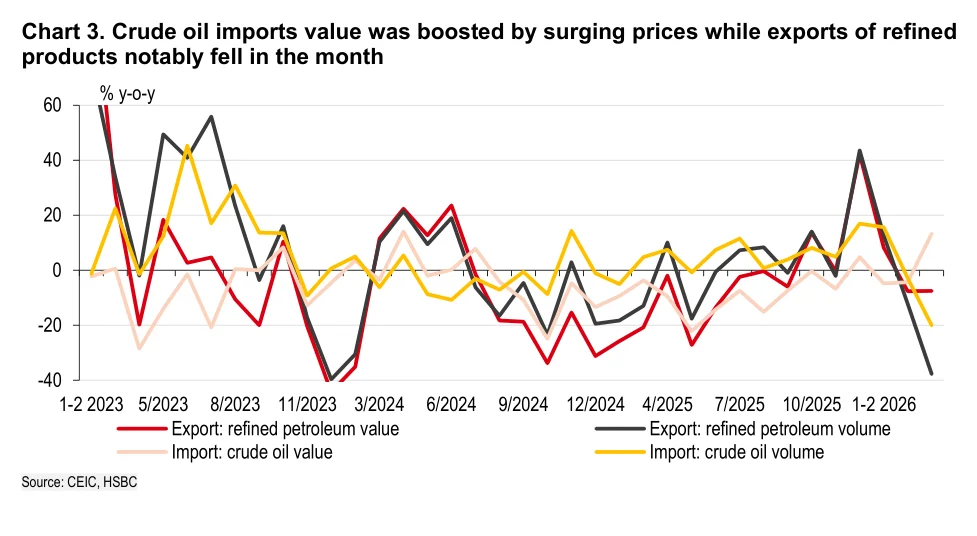
- 大宗商品进口金额受到价格上涨支撑,但部分商品进口量已经走弱。4月原油进口量同比下降20.0%,铜矿进口量下降19.5%,煤炭进口量下降12.5%,但原油进口金额同比增长13.2%,铜矿进口金额增长16.3%,显示价格效应对进口金额贡献显著。报告特别提到,4月布伦特油价均值同比上涨54%,中东冲突推升油价,使原油进口金额在数量下降的情况下仍然上升。
- 国内政策推动的新型基础设施建设可能继续支撑建筑相关大宗商品需求。报告提到,最新政治局会议重申新型基础设施建设,并聚焦建设“六张网”,汇丰预计这将对建设相关商品需求形成支持。尽管4月部分大宗商品进口量下滑,但政策端对基础设施、科技创新和制造业升级的支持,仍可能维持相关设备和原材料进口韧性。
- 黄金可能继续为进口增长提供额外贡献。虽然4月详细进口数据要到5月18日才发布,汇丰估算黄金在1-2月单独贡献了整体进口增长6.5个百分点,3月贡献9.1个百分点。中国央行数据显示,4月黄金储备再增加26万盎司,为2024年12月以来最大单月增幅;这意味着黄金需求可能仍在4月进口数据中形成支撑。
- 贸易政策和中美互动仍是后续关键变量。汇丰认为,特朗普总统预计访问北京仍是重要观察点;尽管近期有一些摩擦重现的迹象,但今年多次领导人层级会晤将为探索合作创造机会。短期优先事项可能包括贸易正常化、芬太尼合作以及出口管制的渐进调整,但在战略产业中扩大双边投资可能更难推进。
论述逻辑
季节性扰动消退且全球AI需求延续 → 中国运输相关商品和高科技产品保持竞争力 → 买家可能在潜在涨价前提前采购,叠加美国最高法院裁决后关税相对压力下降 → 4月出口同比回升至14.1%并超预期 → 高科技进口、半导体进口和加工贸易进口继续强劲 → 国内创新政策、制造业升级和区域供应链协同支撑进口需求 → 中东冲突推升油价和铜价等大宗商品价格,进口金额在部分数量下降下仍上升 → 4月进口同比达到25.3%并超预期 → 进口强劲使贸易顺差从去年同期959亿美元降至848亿美元 → 北京追求更均衡贸易格局,未来增长更依赖国内需求,同时中国供应链韧性可能继续为出口提供缓冲。
关键展望
- 宏观贸易展望:汇丰维持北京今年寻求更好贸易平衡的判断,认为增长关键动力更可能来自国内需求,而不是单纯依靠顺差扩张。4月贸易顺差降至848亿美元,低于去年同期959亿美元,若进口韧性延续,将有助于缓和外部对中国贸易失衡的压力,也更符合政策层希望扩大内需和优化贸易结构的方向。
- 出口展望:汇丰认为,如果中东冲突持续,中国供应链的相对韧性可能吸引部分出口订单回流,为潜在较弱的全球增长前景提供缓冲。中国新出口订单在4月有所增强,而主要东盟经济体的新出口订单走弱,这一分化意味着部分订单可能转向中国;但全球PMI改善中也包含海外厂商提前采购的成分,后续需要观察前置需求消退后出口是否仍能维持强度。
- 中美贸易展望:特朗普总统预计访问北京是重要观察点。汇丰认为,今年多次领导人层级会晤可能创造合作窗口,短期优先议题包括贸易正常化、芬太尼合作和出口管制的渐进调整;不过,战略产业双边投资的扩展可能更难推进,贸易摩擦反复仍是出口前景的重要风险。
- 进口和产业升级展望:高科技进口、半导体进口和加工贸易进口的强势表明AI相关需求、区域供应链合作以及中国国内创新政策仍在支撑进口。随着政策继续推动科技创新、制造业升级和新型基础设施建设,高科技设备、建设相关商品和部分中间品进口仍可能保持韧性,并成为国内需求改善的一个观察窗口。
- 大宗商品和价格风险展望:中东冲突导致原油价格大幅上涨,4月布伦特均价同比上升54%,在原油进口量下降20%的情况下仍推高进口金额。若油价和铜价继续处在高位,进口金额可能继续受到价格支撑,但也会增加企业成本和输入型价格压力;若价格回落或进口数量继续下降,大宗商品对进口增速的拉动可能减弱。
- 市场风险展望:出口端的主要风险是前置采购效应消退、全球增长转弱、美国关税和出口管制再度收紧;进口端的主要风险是大宗商品价格波动掩盖真实数量需求,以及国内需求改善不及预期。若中美谈判进展有限或中东冲突进一步扰乱供应链,贸易数据的短期波动可能加大。
推荐标的
- 报告没有给出明确股票、债券、商品、外汇或行业的交易建议。隐含关注方向是中国出口链中的AI相关电子、集成电路、汽车和船舶等运输相关商品,以及进口链中的高科技设备、半导体、原油、铜、黄金和新型基础设施相关大宗商品;这些方向更多用于观察贸易和国内需求动能,而非直接投资推荐。
关键图表
Table 1:中国贸易拆分;表格展示1-2月、3月和4月出口、进口按市场、产品和贸易方式的同比变化,突出4月进出口同步超预期以及高科技、汽车、加工贸易等分项强劲。
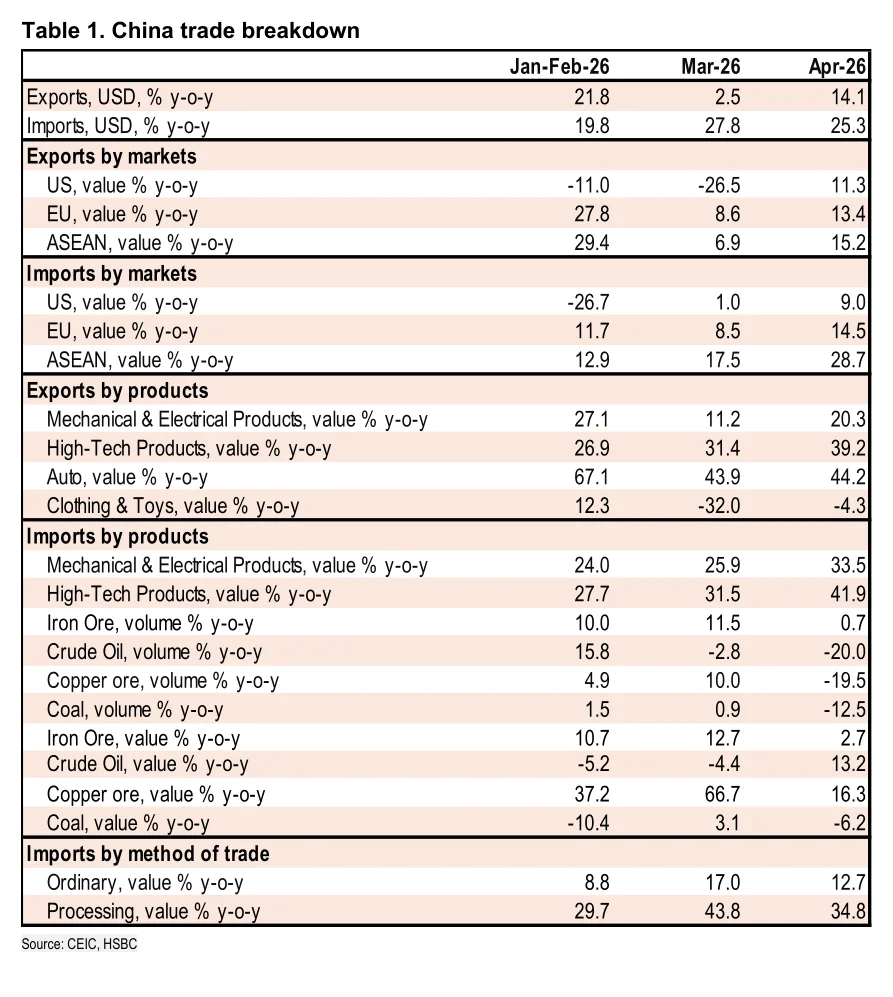
Chart 1:出口增长仍受到IC和运输品类需求提振;图中分解显示集成电路、汽车和船舶等运输品类继续为出口同比增长贡献主要动能。
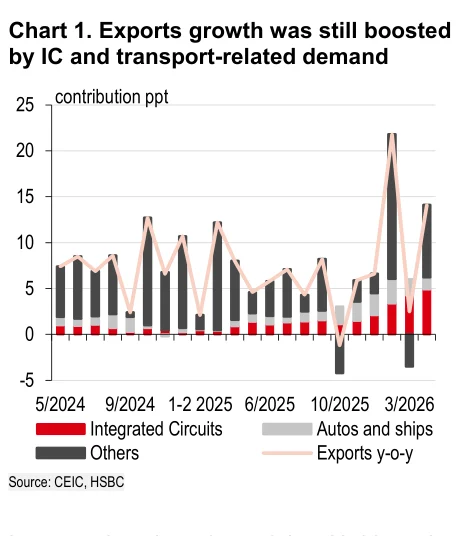
Chart 2:能源价格上涨和国内政策推动抬升进口增长;图中分解显示高科技、原油、铁矿石、铜、煤炭和农产品等因素共同影响进口同比增速。
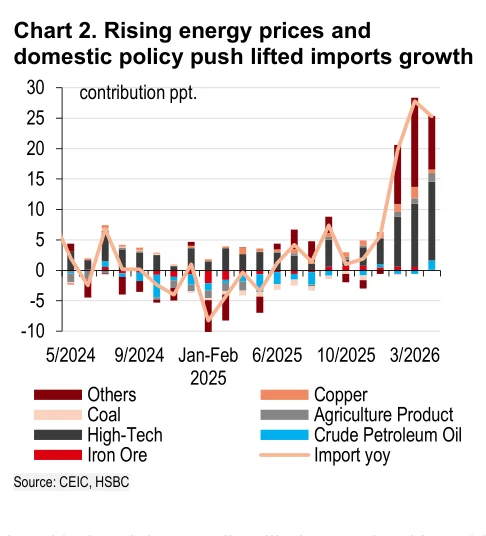
Chart 3:原油进口额受到价格飙升提振,而成品油出口在当月明显下降;图中对比原油进口金额和数量、成品油出口金额和数量,显示价格效应与数量变化分化。