伯恩斯坦 美国生命科学工具与诊断:小型生物科技公司正在增加研发开支,但真正的大头(大型药企)情况如何?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
生命科学工具板块在过去三个月大幅反弹,但伯恩斯坦认为基本面改善不足以支撑此涨幅。 尽管小型生物科技公司研发支出增加,但作为公共研发支出约60%来源的大型药企,其研发支出虽有增长,却未见显著加速。 2026年二季度大型药企研发支出同比增长9%,虽高于2011年以来5%的复合年增长率,但仍处于疫情后趋势线水平。 分析师认为市场目前定价反映的是“最佳情景”而非广泛现实,且大型药企的AI投资成效尚不具备普遍代表性,因此大型药企目前尚无法为工具板块提供足以解释近期反弹的增量支持。
主要观点
- 生命科学工具板块近期反弹缺乏足够的基本面改善支撑。
- 大型药企贡献了约60%的公共研发支出。
- 大型药企研发支出增长未见显著加速,2026年二季度同比增长9%。
- 近期研发支出水平仍处于疫情后趋势线附近,未出现大幅跃升。
- 卖方分析师对大型药企的研发支出预测调整幅度有限。
- 研发招聘数据显示行业处于稳步改善而非爆发式增长。
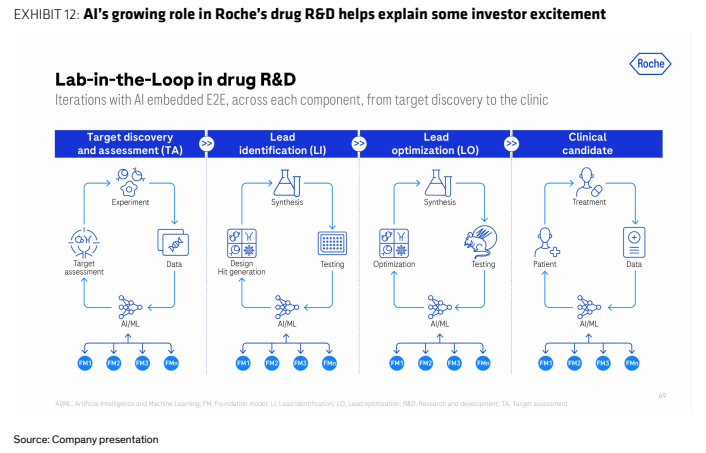
- 市场对罗氏(Roche)AI投资成效的乐观预期可能被过度外推。
论述逻辑
- 工具板块反弹 -> 市场预期大型药企研发支出加速 -> 伯恩斯坦定量分析(支出增速、分析师预测、招聘数据) -> 结论:支出仅为稳步增长而非加速 -> 市场定价偏向最佳情景 -> 结论:大型药企无法提供支撑近期反弹的增量支持。
关键展望
- 大型药企研发支出将保持稳步增长,但短期内难以出现显著加速。
推荐标的
- Waters (WAT), Agilent (A), Guardant (GH), Natera (NTRA) 评级为 Outperform。
- Thermo Fisher (TMO), Avantor (AVTR), Revvity (RVTY), Illumina (ILMN) 评级为 Market-Perform。
关键图表
图1. 过去三年生命科学工具行业表现优于标普500指数及其他医疗保健子行业
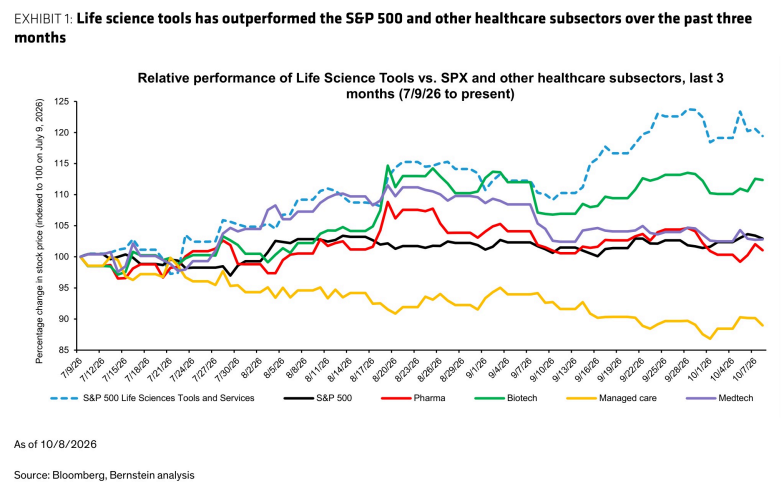
图2. 按LTM收入区间划分的年度研发总支出——上市生物制药公司(十亿美元)
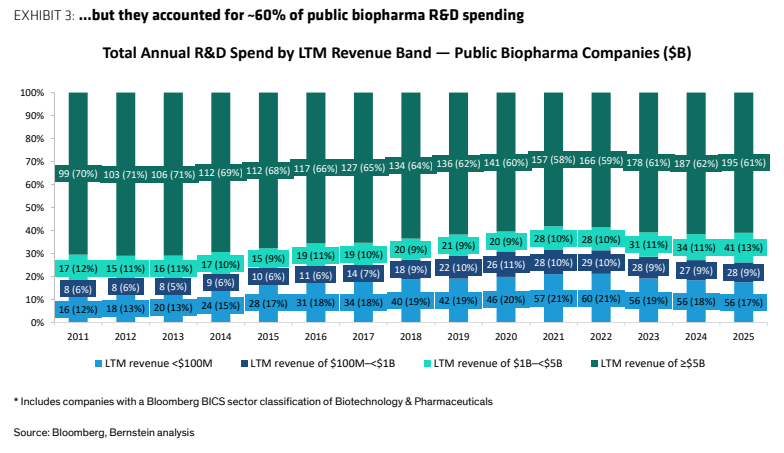
图3. 2011年以来大型药企研发支出以5%的复合年增长率增长
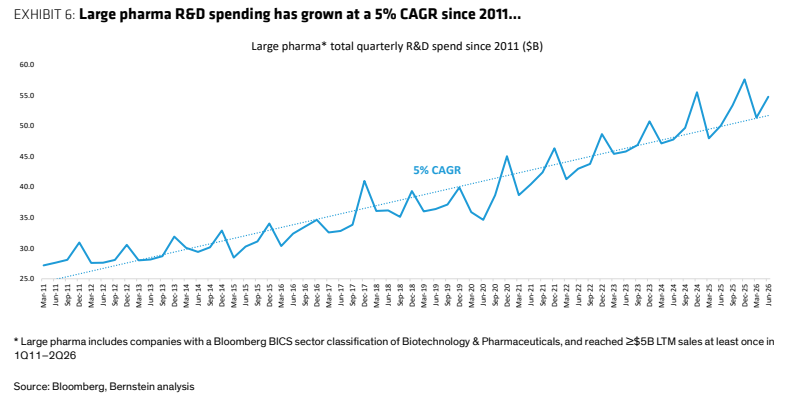
图4. 大型药企2026财年研发费用的一致预期仅增长约2%
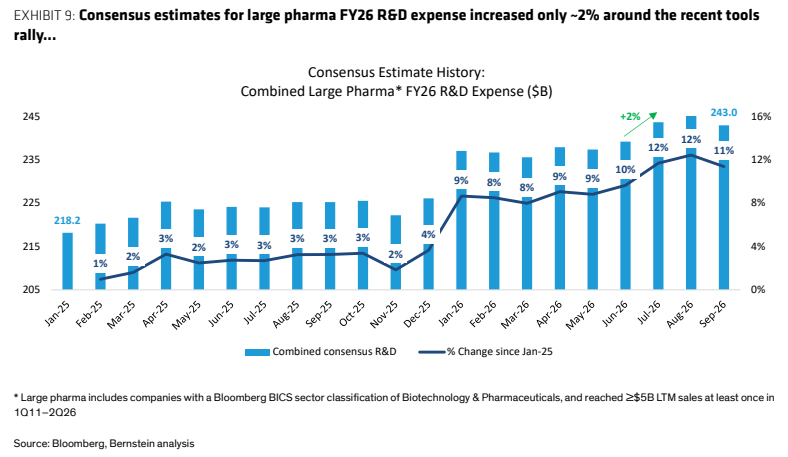
图5. 一致预期历史
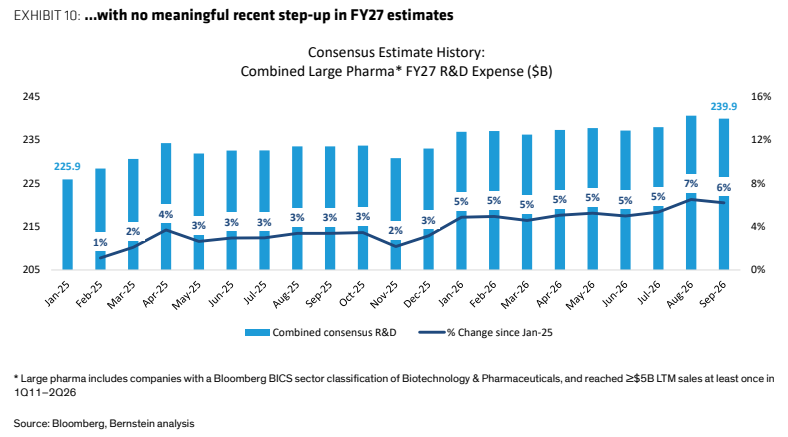
图6. 人工智能在罗氏药物研发中日益增长的作用解释了部分投资者的兴奋情绪