[国外研报] 摩根士丹利 韩国科技:LG Trio:下一个增长篇章
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,人工智能(AI)的投资机会正从半导体扩展至智能硬件领域,LG 电子(LGE)和 LG 伊诺特(LGI)处于有利地位。 报告指出,AI 正从数据中心向工厂、车辆、建筑和家庭等物理世界渗透,LG 集团凭借在机器人、商用暖通空调(HVAC)、AI 数据中心冷却及汽车电子等领域的布局,具备长期盈利潜力。 分析师将 LG 电子和 LG 伊诺特的评级上调至“超配”,目标价分别定为 260,000 韩元和 640,000 韩元。 相比之下,对 LG 显示(LGD)维持“中性”评级,认为其 OLED 转型虽有进展,但资产负债表和盈利波动性限制了重估空间。
主要观点
- AI 投资逻辑从传统硬件周期转向物理 AI 部署
- LG 电子(LGE)具备广泛的物理 AI 变现平台
- LG 伊诺特(LGI)是 AI 感知与传感的核心受益者
- LG 电子 2026 年二季度 B2B 业务占比达 36%
- LG 伊诺特光学解决方案业务预计 2026 年营收增长 8.3%
- LG 显示(LGD)维持“中性”评级,目标价 10,000 韩元
论述逻辑
- 物理 AI 需求增长 -> LG 集团在机器人、HVAC、汽车电子等领域的硬件布局 -> 盈利结构从周期性消费电子向高价值 B2B/软件服务转型 -> 市场对 LG 长期盈利潜力重估 -> 推动股价上涨。
关键展望
- LG 电子:通过 AI 家居、机器人和数据中心冷却实现盈利韧性
- LG 伊诺特:受益于 iPhone 周期及 AI 相关组件含量提升
- LG 显示:OLED 转型需证明可持续盈利能力
推荐标的
- LG Electronics (066570.KS): 上调至“超配”,目标价 260,000 韩元
- LG Innotek (011070.KS): 上调至“超配”,目标价 640,000 韩元
- LG Display (034220.KS): 维持“中性”,目标价 10,000 韩元
关键图表
图1. 新的机器人业务中心将直接向CEO汇报,整合业务开发、销售和运营,形成一个端到端的业务组织

图2. 人形机器人100强:摩根士丹利的全球人形机器人赋能者名单
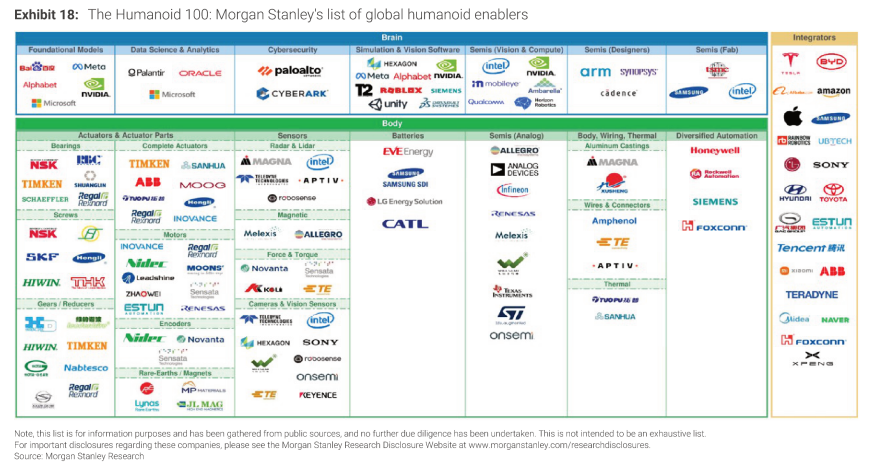
图3. LGE在机器人公司的持股情况

图4. LGE:B2B销售额及其B2B占比

图5. LGI:长期预测(2024-32年)

图6. LGI:营收及同比增长率(%)

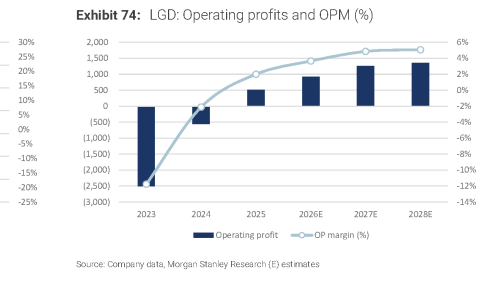
图7. LGD:营业利润及营业利润率(%)